花呗套现影响征信?真相揭秘
花呗套取现金,在便捷的消费体验中,也引发了关于其对个人征信影响的担忧。要理解这个问题,我们需要深入分析花呗与传统信用卡、以及花呗套取现金背后的运作机制。花呗并非直接与银行或信用卡公司关联,而是由支付宝运营,依托其与众多商家的合作网络。当用户通过花呗套取现金时,本质上是支付宝从用户的账户中划转资金到用户的银行账户,并按照消费行为进行账单记录。与信用卡的使用,花呗的交易记录主要存在于支付宝的账务系统中,而非银行的征信系统。因此,单纯的“套取现金”行为本身,在理论上不应直接影响到用户的个人信用评分。然而,这种看似简单的行为,却蕴含着潜在的风险,需要谨慎对待。

核心问题在于花呗的使用习惯以及与花呗的还款情况。虽然“套取现金”本身不直接影响征信,但用户若频繁地使用花呗进行高额消费,并长期拖欠账款,支付宝的风险评估模型会认为用户存在较高的违约风险。支付宝会根据用户的消费习惯、还款记录、以及账户余额等数据,构建用户信用评分。频繁地使用花呗进行消费,尤其是消费金额较大,而未按时还款,会导致支付宝将用户划归为“高风险”用户,从而降低其在支付宝平台上的消费权限,甚至可能影响支付宝在其他服务上的使用体验。这实质上是支付宝根据用户的行为,动态评估其信用状况,而非直接基于“套取现金”这个行为本身。
此外,值得注意的是,花呗的还款方式多种多样,包括自动还款、手动还款、分期等。无论采用哪种还款方式,都直接影响着用户的还款记录。如果用户选择“免息”还款,虽然从信用角度上说,短期内不会影响征信,但长期以往,这种依赖免息还款的消费模式,仍然会反映出用户对自身还款能力缺乏预见性,导致信用风险增加。更重要的是,支付宝在进行风险评估时,会综合考虑所有还款方式,包括未按时还款、逾期还款的频率和金额,以此来判断用户的信用状况。因此,将“套取现金”视为风险诱因,实际上是关注用户在花呗使用中的整体还款行为。

最后,需要强调的是,花呗的风险控制措施也在不断加强。支付宝已经开始尝试接入银行的征信系统,以便更全面地评估用户的信用状况。虽然目前花呗的信用评估主要依赖于支付宝自身的风险评估模型,但随着监管政策的进一步完善以及技术的发展,花呗与银行征信系统的联动将会越来越紧密。用户应该养成良好的消费习惯,按时还款,避免过度依赖花呗,以维护自身的信用记录。 花呗套取现金的潜在风险,源于用户对其使用的行为和还款习惯,而非“套取现金”本身,因此,提升自身还款意识,才是维护个人信用最有效的方式。
相关文章
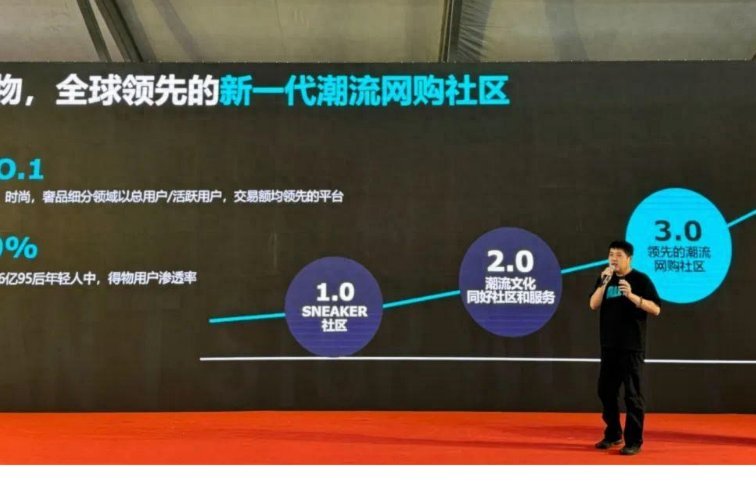
得物购物平台由陈琪创立,专注潮流文化与创新发展
得物购物平台,全称为上海毒匠信息技术有限公司旗下的App,自2010年创立以来,凭借其独特的品牌定位与创新的商业模式,迅速在中国潮流文化圈中崛起。得物的创始人是上海人陈琪,他是一位连续创业者,在创立得...
花呗额度如何提升:天猫用户攻略
### 天猫花呗:额度提升的暗面博弈 花呗,本质上是天猫对用户信用的预支。它的存在,打破了传统电商支付的二元对立,将信用体系从后台推到前台。然而,当用户试图"套花呗"时,便进入了一个模糊灰色地带。这...
花呗额度提升技巧:信用与活跃度关键
花呗额度的提升,对于提升消费体验和支付便利性至关重要,但并非简单粗暴地追求“套取”,而是需要理解其背后的逻辑和自身信用状况。从我的经验来看,花呗额度的评估核心在于支付宝账户的整体健康程度,以及与支付宝...
得物月付如何安全套现
得物月付体系的运作逻辑建立在信用评估与资金流闭环的双重机制上。平台通过用户消费行为数据构建信用画像,将月付额度转化为可支配的虚拟资金池。这种设计本质上是将用户信用资产转化为流动性工具,但其核心价值仍锚...
白条额度难提现?商家是原因?
# 白条额度困局:为何商家成为额度释放的瓶颈 平台信用支付工具的普及,让"白条"成为现代消费的重要支撑。然而,当用户申请提现时,常常遇到"额度被商家拦截"的尴尬。这看似简单的系统拦截背后,实则隐藏着...
分期乐利率动态解析:影响因素与计算逻辑
分期乐的利率并非一个静态不变的数字,它是一个动态变化、高度个性化的指标,其核心在于其强大的风险评估机制。实际上,在“现在”这个概念下,分期乐的利率更多地体现了其风险模型对用户的评估结果。该平台并非单纯...