花呗套现真的会影响征信吗?
花呗作为蚂蚁集团推出的消费信贷产品,其本质是基于用户信用额度的支付工具。当用户通过第三方平台将花呗额度转化为现金时,这一行为本质上属于信用套利。此类操作通常涉及资金流转链条的拆解,例如通过pos机或贷款平台完成资金转移,其核心逻辑是将虚拟信用转化为实体货币。这种操作模式绕过了平台对资金用途的监管,可能触发风控系统的异常监控机制。
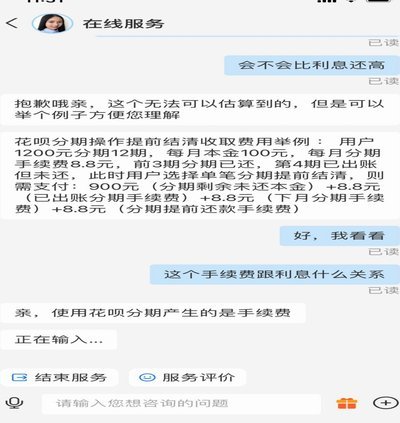
从征信系统的运作逻辑看,套现行为是否影响征信取决于数据采集路径。央行征信系统主要记录用户在银行及持牌机构的信贷行为,而花呗作为互联网消费金融产品,其交易数据并未直接接入传统征信体系。但值得注意的是,若套现行为被认定为违规,支付宝可能通过内部风控系统将相关记录同步至征信机构。这种间接关联使得套现行为存在被征信系统标记的风险,尤其当用户同时持有其他金融机构信贷产品时,交叉验证可能引发信用评分波动。

套现操作对征信的潜在影响呈现多维度特征。首先,频繁套现可能引发账户风险评级下调,导致花呗额度被冻结或降低。其次,若套现行为被认定为恶意透支,可能触发法律追责程序,相关司法记录可能被纳入征信档案。更值得关注的是,部分第三方平台在套现过程中可能要求用户提供身份验证信息,这些数据若被泄露,可能成为征信风险的传导节点。

对于普通用户而言,套现行为存在显著的隐性成本。除可能引发的征信风险外,套现产生的资金成本通常高于正规渠道的贷款利率。同时,过度依赖套现可能导致消费行为异化,形成恶性循环。建议用户优先选择银行信用卡现金分期、消费贷等正规金融工具,这些产品在利率透明度、资金用途监管等方面更具合规性。当确实需要现金周转时,应通过正规渠道申请贷款,避免陷入信用套利的灰色地带。
相关文章
得物分期:轻松购物,妙用额度
得物分期额度是一种便捷的购物方式,它允许用户在购买商品时选择分期付款,缓解一次性支付的压力。了解如何高效利用这一工具,不仅能帮助消费者更好地管理个人财务,还能提高购物体验。首先,明确自己的消费计划与预...
得物提现到支付宝多久能到账?
随着互联网电商的不断发展,越来越多的年轻人选择通过电商平台进行购物和消费。得物作为国内知名的潮流电商平台,凭借其独特的商品种类和优质的用户体验吸引了大量用户。然而,在享受便捷的同时,不少用户遇到了将平...
白条取现24小时商家
“白条取现24小时商家”这一模式,在瞬息万变的零售和餐饮行业中呈现出一种令人瞩目的生存策略,它并非简单的“快餐”,而是对传统金融和供应链环节进行了一种精细化的重构。这些商家,通常以便利性为核心,依托消...
如何安全操作美团月付400分期?
### 美团月付400怎么自套? #### 第一段:操作流程与风险平衡“自套”美团月付400,本质上是利用信用额度进行短期资金周转。用户需通过美团APP进入“月付”页面,选择“分期”或“信用支付”,...
便荔卡取现审核未通过怎么办?
近期,关于“便荔卡包取现额度审核未通过”的案例频发,这不仅影响了持卡人的消费体验,还可能引发一系列财务风险。首先,我们需要明确的是,“便荔卡”是银行的一种虚拟银行卡产品,主要用于网络支付和线上购物等场...
100个网贷平台直观对比图集
网贷平台的繁荣与发展,无疑是互联网金融领域的一股强劲力量。然而,在众多纷繁复杂的信息中,如何快速识别正规可靠的平台成为了投资者和潜在用户面临的一大挑战。“100个网贷平台图片大全”这一概念,实际上是指...