得物提现到银行卡多久到账
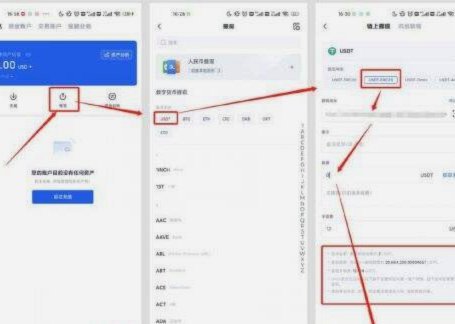
得物提现时间的长短并非一个固定值,而是受到多个因素复杂交互的影响。最直接的因素是用户选择的提现方式:银行卡转账与到账余额提现。到账余额提现通常速度更快,因为资金来源于平台已有的备付金池,流程简化,一般...
网贷平台合规性与风控体系深度解析
在中国的金融市场中,网络贷款平台(P2P网贷)曾经是连接资金供需双方的重要桥梁。这些平台通过互联网技术实现了借贷信息的快速匹配和资金流转,大大降低了传统金融中介的成本。然而,近年来,随着监管政策的不断...
“一分钟学会”别做终点,要做认知锚点
“1分钟学会”本质上并非技能习得的完整过程,而是一次认知失调的瞬间消除。真正的学习突破,往往发生在模糊概念与既有知识体系发生剧烈碰撞并达成对齐的时刻。这“一分钟”的窗口期,本质上是神经元重新构架的瞬间...
找不到分期乐额度?详解入口位置与风控逻辑
打开分期乐APP,额度入口通常位于底部导航栏的“我的”页面中部,标注为“我的额度”或“查看额度”。但许多用户反馈找不到或显示为零,这并非系统故障,而是平台风控策略的动态体现。消费信贷产品的额度从未是固...
花呗额度券是真的吗?背后的信用评分逻辑大揭秘

花呗额度券并非支付宝官方定义的标准化产品,其概念常被用户与临时额度、信用额度调整混淆。实际运营中,花呗额度的动态调整依赖于用户信用评分、历史消费行为、还款记录等多维数据。平台通过机器学习模型实时评估用...
鹿优选额度套现技巧
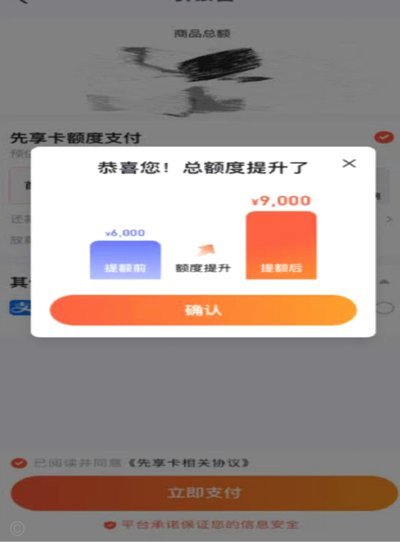
鹿优选这类信用支付平台的额度本质上是一种“受限的购买力”,而非直接可流通的现金资产。用户之所以产生“如何套取额度”这一诉求,核心驱动力在于试图打破平台设定的消费闭环,将原本只能在特定生态内流通的消费权...
分期乐背后的高利贷真相

分期乐的消费金融模式以"先享后付"为卖点,通过算法推荐将用户信用评级与分期额度绑定。其核心逻辑在于利用年轻群体的冲动消费心理,将商品价格拆解为小额分期,通过降低单笔支付门槛诱导过度借贷。这种模式本质是...
频繁网贷后果何在?
在快节奏的现代经济环境中,频繁网贷已悄然成为许多群体的隐形常态。这种行为并非简单的资金短缺应对,而是由短期经济压力、信息不对称以及网贷平台的精准营销策略共同驱动的复杂循环。当用户在数周内多次借贷时,往...
分期乐现在可以不用还了吗
分期乐作为持牌消费金融平台,其用户协议中明确约定还款义务不可单方面解除。平台通过大数据风控模型建立的信贷关系,本质是具有法律效力的合同关系。即便用户遭遇失业、重大疾病等特殊境遇,也需通过法律规定的协商...
京东白条能否提前还款
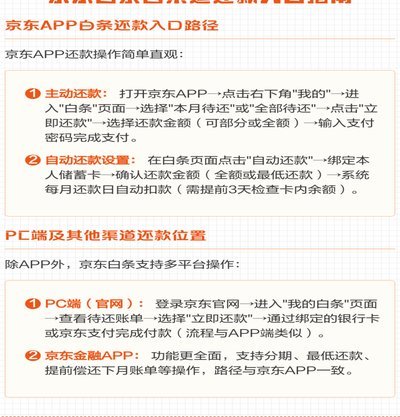
京东白条作为一种消费金融服务,为用户提供了便捷的在线购物体验。关于“京东白条提现能否提前还款”的问题,我们需要从几个维度来解析。 首先,理解京东白条的基本运作机制是关键。京东白条本质上是一种信用贷款服...