白条催收:社交、心理与隐私的博弈
白条电话的运作逻辑暗含着消费金融的深层博弈。当用户逾期未还款时,系统会通过电话触达其社交网络,这种"社交穿透"策略将债务问题转化为公共话题。催收方通过精准定位用户社交关系链,制造债务压力的扩散效应。电话内容设计往往包含情感勒索元素,如"家人已知晓你的逾期",这种心理操控比单纯催收更具渗透力。值得注意的是,电话沟通的非对称性使用户陷入被动应对状态,系统通过预设话术构建单向信息流,将债务危机转化为心理负担。
用户在应对白条电话时面临多重认知困境。催收话术常采用"时间压力"策略,将还款期限压缩至24小时,这种紧迫感制造出决策焦虑。部分用户因担心社交关系破裂而选择妥协,这种心理博弈使债务危机演变为社交资本的损耗。更隐蔽的操控体现在话术中植入的"信用污点"暗示,用户可能因恐惧影响征信而放弃合理协商。这种心理操控形成闭环,使债务问题从经济纠纷升级为社会关系的威胁。
数据隐私的灰色地带构成了白条电话的隐秘维度。催收方通过整合用户通讯录、社交轨迹等数据,构建出精准的债务画像。当电话成为信息传递的载体时,用户的隐私边界被不断突破。部分案例显示,催收机构可能通过电话获取用户家庭住址等敏感信息,这种数据滥用风险使电话沟通演变为潜在的隐私泄露渠道。用户在应对过程中往往陷入"信息透明"与"隐私保护"的双重困境。

白条电话的演化折射出消费金融的异化路径。从最初的信用工具,逐渐转变为社交关系的调节器,甚至成为心理操控的媒介。这种转变使债务问题脱离单纯的经济范畴,渗透到社会关系网络中。当电话成为债务危机的放大器时,用户被迫在财务压力、社交关系和心理负担之间寻找平衡点。这种复杂的博弈关系揭示了现代消费金融体系对个人生活的深度介入。
相关文章

花呗套现影响征信?真相揭秘
花呗套取现金,在便捷的消费体验中,也引发了关于其对个人征信影响的担忧。要理解这个问题,我们需要深入分析花呗与传统信用卡、以及花呗套取现金背后的运作机制。花呗并非直接与银行或信用卡公司关联,而是由支付宝...
便荔卡包套现费用解析
“便荔卡包套现收费多吗”这个问题,实际上是围绕着金融产品的价值评估展开的。便荔卡,作为一种带有特定权益捆绑的金融卡,其包套现功能并非单纯的价格问题,而是一个风险收益匹配的复杂考量。首先,我们需要明确“...
深度教程解析:从盲目跟随到逻辑理解的知识重构
优秀的教程解析绝非对操作流程的机械复述,其核心价值在于对指令背后逻辑链条的深度拆解。当大多数人停留在“点击哪里”或“输入什么”的表层信息时,深度的解析应当致力于揭示动作之间的因果关系与底层原理。这意味...
如何在携程完成还款?
近年来,随着在线旅游市场的迅速发展,携程因其便捷的服务和丰富的旅行产品而备受用户青睐。然而,在享受旅行便利的同时,有时也会遇到需要还款的情况。那么,作为携程用户,我们应当如何在合理的时间内完成还款呢?...
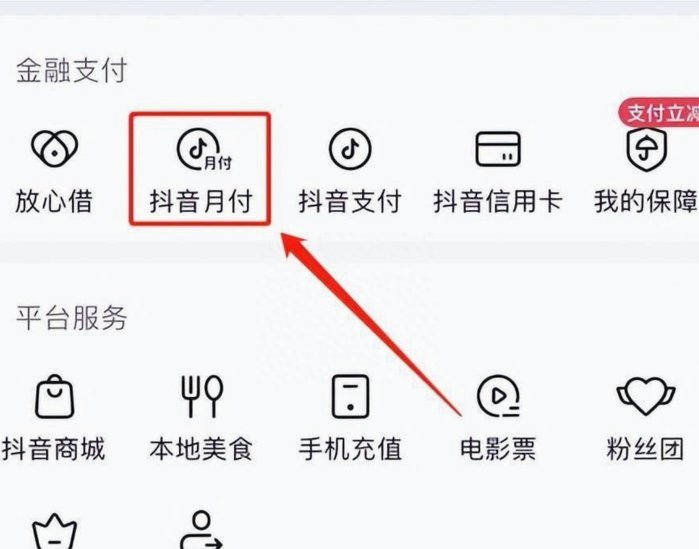
抖音月付套现风险揭秘:安全还是陷阱?
抖音月付作为短视频平台嵌入的信用支付工具,其核心逻辑与传统信用卡存在本质差异。该功能通过用户行为数据构建信用画像,将消费额度与用户活跃度、内容互动质量等多维指标挂钩,形成动态授信模型。这种设计使平台能...

白条取现失败怎么办?
白条取现是许多用户利用蚂蚁借呗或者京东金融提供的信用额度来获取现金的一种便捷方式,但当遇到无法取现的问题时,确实会让人感到焦虑和困惑。首先需要明确的是,导致无法取现的因素多种多样,并且往往与个人的账户...