花呗兑现商家操作指南
花呗兑现商家的核心价值在于重构支付场景的信用杠杆。当传统预付模式受限于资金沉淀压力时,商家通过接入花呗支付体系,实质上将用户信用转化为可流转的交易凭证。这种模式要求商家在系统架构中嵌入动态授信机制,通过API接口实时调用芝麻信用分,将用户消费能力转化为可拆分的支付额度。关键在于建立分层授信模型,针对不同品类商品设置差异化的信用额度阈值,例如服饰类商品可设置30%的授信比例,而数码产品则需控制在15%以内,以此平衡资金周转与风险敞口。
技术实现层面需构建双轨支付通道,确保花呗支付与传统支付方式的无缝衔接。商家系统需具备实时清算能力,当用户选择花呗支付时,系统需在0.5秒内完成额度校验、订单拆分及资金预扣操作。同时要建立异常交易熔断机制,当单日花呗支付笔数突破预设阈值时,系统应自动切换至人工审核模式。这种技术架构不仅保障支付流畅性,更通过数据沉淀形成动态风控模型,使商家能根据历史交易数据优化授信策略。
不同商户类型对花呗兑现的依赖存在显著差异。零售类商家更注重资金周转效率,通过花呗支付可将账期从30天压缩至7天,但需承担1.5%的信用成本。而服务类商家则侧重用户粘性培育,通过花呗分期功能将单次消费转化为多次支付,但需设计合理的分期费率结构。餐饮行业可采用"花呗+会员积分"组合策略,将支付行为与用户运营深度绑定,但需规避过度依赖信用支付导致的客群流失风险。
风控策略需建立多维评估体系,除基础信用评分外,应纳入用户行为轨迹分析。例如通过分析用户在不同时间段的支付频率、消费品类变化等数据,动态调整授信额度。同时要构建反欺诈模型,当检测到同一用户在短时间内频繁触发花呗支付限额时,系统应自动触发二次验证流程。这种数据驱动的风控机制,使商家能在保障资金安全的同时,最大化利用花呗支付的信用杠杆。
用户行为数据的深度挖掘是优化运营的核心抓手。通过分析花呗支付转化率、分期使用率等指标,可识别高价值用户群体。例如发现某类商品的花呗支付转化率高出行业均值40%,则可针对性调整促销策略。同时要建立用户信用画像,当用户连续三个月未使用花呗支付时,系统应自动推送优惠券激活沉睡用户。这种数据驱动的运营策略,使花呗支付从单纯的支付工具升级为用户运营的精准触点。
未来趋势指向支付场景的深度智能化,商家需构建AI驱动的动态授信系统。通过机器学习模型分析用户消费习惯、行业周期波动等变量,实现授信额度的实时优化。同时要探索区块链技术在信用支付中的应用,通过分布式账本提升交易透明度。当花呗支付从单一的信用支付工具演变为包含信用评估、风险控制、用户运营的综合系统时,商家将获得更强大的商业竞争力。这种技术与场景的深度融合,正在重塑零售业的支付生态。
相关文章
花呗取现怎么操作?手续费与风险
花呗本质上是一种循环支付信用额度,并非银行系统的现金存款账户。因此,试图将信用额度直接转化为实体现金,本质上是一场跨越虚拟与实体的信用转换行为,而非简单的资金提取。理解这一机制的底层逻辑,首先必须摒弃...
便荔卡包套现费用解析
“便荔卡包套现收费多吗”这个问题,实际上是围绕着金融产品的价值评估展开的。便荔卡,作为一种带有特定权益捆绑的金融卡,其包套现功能并非单纯的价格问题,而是一个风险收益匹配的复杂考量。首先,我们需要明确“...
分期乐额度怎么提升?
分期乐购物额度,对于那些渴望拥有新款手机、升级家电、或进行其他消费的人来说,至关重要。它并非简单地提供一个数字,而是基于信用评估和个人财务状况,赋予了一份购买的可能性。然而,许多用户发现,实际获得的额...
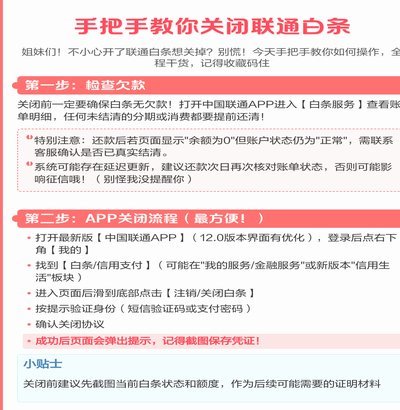
如何安全关闭白条服务
“白条”这一名称,在特定的金融场景下,通常指第三方消费信贷,也称“私人信贷”、“小额贷款”等。理解“白条哪里关闭”这个问题,首先需要明确其本质并非简单地关闭一笔贷款,而是涉及对与“白条”相关的法律义务...
白条取现真的有手续费吗?解析来了
白条取现的手续费机制本质上是平台对资金流转风险的补偿机制。当用户通过白条提现功能将额度转化为现金时,平台需承担资金流转、风控审核及账户管理等成本。这些成本最终通过费率形式体现,具体数值受平台运营策略、...
分期乐申请全流程解析
用户需求是核心起点,需通过数据分析锁定高频消费场景。比如年轻人对数码产品、美妆类商品的分期偏好,与传统信用卡相比,分期乐更强调低门槛和灵活还款。这种需求差异决定了产品设计方向,需在额度、利率、还款周期...