美团月付额度如何提现
很多人存在一个普遍的认知误区,将美团月付的额度简单地等同于银行卡里的余额,认为可以随时提取成现金使用。其实这是一种消费信贷产品,其核心逻辑是商家先行记账,用户通过后续分期或按月偿还的方式来完成资金流转。这种机制从根本上决定了信用额度无法被视为可随意支配的即时流动资金,理解这一本质区别,才能避免在突发消费需求时因缺乏心理准备而导致财务安排出现漏洞。
所谓提现的需求往往源于用户对资金灵活性的过度追求,但平台的技术架构与风控逻辑优先保障交易闭环与安全。若用户确实有将资金转出意愿,通常需通过绑定银行卡支付账单或进行代扣操作来完成流转,而非直接变现额度。这意味着任何看似能取出的现金操作,背后都可能伴随着后续的还款压力与利息计算,理性评估自己的流动性储备比盲目追求提现功能更为关键。
除了直接提现这种不可行的路径,更有价值的做法在于挖掘权益与点券积累的潜在价值。美团月付常伴随积分奖励或专属优惠券,这些隐形福利可以通过参与特定任务兑换成实物或服务抵扣,间接提升资金效用。通过参与平台的活动体系,将额度使用转化为实际的消费价值而非单纯的现金流变动,这种长远的资产规划思路比短期的提现操作更能体现金融工具的实际效能。
面对资金的使用场景,必须时刻警惕高利率陷阱与隐形成本的存在。部分推广活动可能诱导用户提前还款或产生手续费,这些额外支出会迅速抵消收益。因此,深入审查每笔交易的条款细节,关注总费用而非表面额度的大小,是保障个人财务健康的必要步骤。忽视这些隐性成本的后果,往往比单纯的资金流失更为严峻,直接影响家庭资产负债表的整体稳定性与抗风险能力。对于普通家庭而言,这笔债务的累积效应可能会超出最初的预期,进而导致资金链断裂的风险。
总结来看,美团月付的核心逻辑在于分期消费与信用积累,它本质上是一个支付便利工具而非现金流工具。建议用户在明确自身还款能力的前提下,仅将其作为支付手段,避免产生不必要的债务负担。真正的资金管理大师不会执着于提现功能的存在与否,而是懂得如何平衡杠杆收益与风险控制,让每一笔资金都在安全且合理的范围内发挥最大效用。
相关文章
便荔卡包催收何时启动
“便荔卡包哪天开始催收”这个看似琐碎的问题,实际上揭示了中国支付体系背后深层次的运营逻辑和风险管理机制。要理解这个问题,首先需要明确“便荔卡包”并非指某特定银行或银行卡,而是指那些充值金额较小、消费频...
套现花呗违法吗?解析法律风险
套现花呗的本质是通过虚构交易或变相手段将信用额度转化为现金,其核心问题在于破坏支付系统的信用基础。根据《刑法》第266条,以非法占有为目的,通过虚构交易骗取财物的行为构成诈骗罪。而花呗作为蚂蚁集团推出...
得物分期取现流程详解
深入理解得物平台的资金流转结构,才能真正掌握“分期取现”的逻辑。首先,用户需要认识到分期付款并非是一个简单的用户账户透支行为,它背后涉及到复杂的支付结算和金融信贷耦合体。当用户选择分期购买商品时,平台...
花呗分期套现:信用陷阱与风险
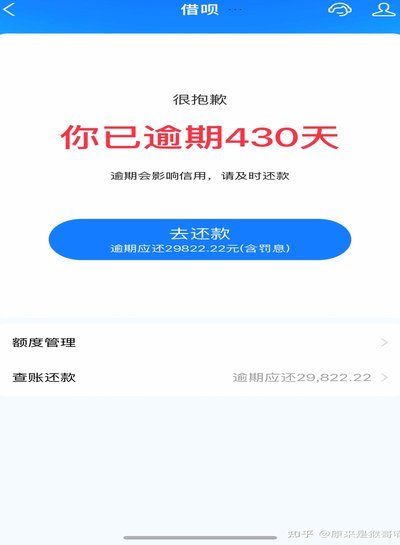
从金融生态系统的视角审视“花呗分期套现合作”,我们看到的是一套建立在流量裂变和信用额度扩张基础上的行为模型。本质上,这并非简单的资金转移,而是一个利用用户在账期周期、分期免息诱惑以及缺乏资金流透明度空...
羊小咩:信任的真品背书
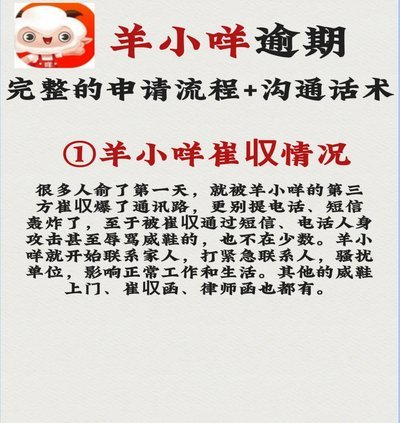
在电商环境日益复杂的当下,消费者面对海量商品时普遍存在信任危机,此时“羊小咩正品”不仅仅是一个标签,更是市场噪音中的一声清鸣。当用户习惯于在真假难辨的环境中试探时,一个明确的正品承诺能瞬间降低他们的决...
分期乐的市场新征程与发展挑战
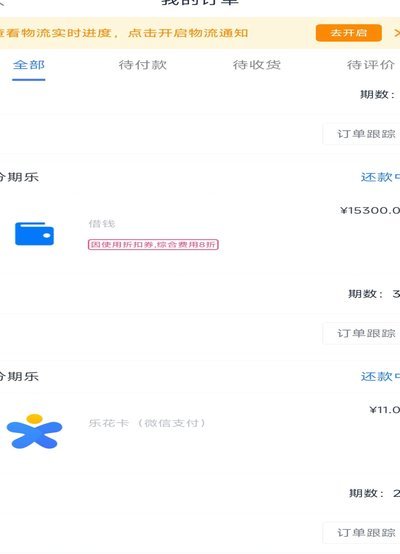
近期,分期乐作为国内知名的消费分期平台,其业务现状备受关注。自2015年成立以来,分期乐通过精准定位年轻消费者群体,在市场中占据了重要位置。根据公开数据,截至2023年初,分期乐注册用户已突破4000...