花呗套现背后的信用游戏陷阱
花呗套钱贴吧的运作逻辑建立在信用体系与消费行为的博弈中。部分用户通过特定渠道将花呗额度转化为现金,其核心路径依赖于商家优惠规则与平台风控的漏洞。例如,利用商家满减活动将虚拟消费转化为实体资金,或通过多账户分拆消费规避单笔限额。这种操作本质上是将信用额度转化为流动性资产,但其风险远超表面的套现行为——当多个账户的消费行为被系统识别为异常时,可能触发额度冻结甚至信用降级。这种灰色地带的玩法,实质上是对平台信用评估模型的精准试探。
信用额度透支的边际效应呈现明显递减趋势。初期用户可能通过小额套现获得短期现金流,但随着消费频率的增加,系统会逐步收紧额度审批。部分用户为维持套现能力,被迫采用更高频的消费行为,最终陷入"以贷养贷"的恶性循环。这种模式下,花呗从支付工具异化为债务工具,用户在享受短期资金周转便利的同时,正悄然积累着信用负债的雪球。当还款压力超过承受阈值时,系统风控的"精准打击"往往成为压垮用户的最后一根稻草。

贴吧社群的组织特性为这种行为提供了独特的传播土壤。相较于传统金融诈骗,花呗套钱的讨论更倾向于技术性拆解与经验分享,形成了一套隐性的操作指南。这种知识传播具有明显的路径依赖特征——新入局者往往通过复刻既有模式快速入门,却忽视了系统规则的动态调整。当平台加强风控模型迭代时,既有的套现策略可能瞬间失效,导致整个社群的生存逻辑被迫重构。这种技术性博弈的持续性,本质上是平台规则与用户行为的持续拉锯。
监管框架的完善正在重塑这一灰色生态的生存空间。随着央行对消费金融的穿透式监管,花呗等产品的资金流向监控已从模糊走向精确。部分套钱渠道因涉及资金池运作被强制清退,而平台方则通过引入AI风控、行为分析等技术手段提升识别效率。这种监管升级不仅压缩了套现操作的生存空间,更促使部分用户转向更隐蔽的套现方式。但技术手段的升级与规则的完善,正在逐步消解这一灰色地带的生存基础。

当花呗套钱行为演变为系统性风险时,其影响已超越个体用户的财务困境。部分用户为维持套现能力,可能过度依赖信用卡等其他信贷工具,最终导致多头借贷的债务危机。这种风险在年轻群体中尤为突出,他们对信用额度的认知往往停留在表面,缺乏对债务杠杆的深刻理解。当系统性风控措施全面铺开时,这些用户可能成为首批被"精准打击"的群体。这种风险的扩散性,使得花呗套钱行为的潜在危害远超个体层面。
相关文章

花呗套现影响征信?真相揭秘
花呗套取现金,在便捷的消费体验中,也引发了关于其对个人征信影响的担忧。要理解这个问题,我们需要深入分析花呗与传统信用卡、以及花呗套取现金背后的运作机制。花呗并非直接与银行或信用卡公司关联,而是由支付宝...
鹿优选背后藏着京东的供应链秘密
鹿优选的母公司身份与其业务模式存在深层关联。作为京东集团旗下的社区团购平台,其背后依托的是京东物流在供应链管理领域的核心优势。京东集团自2017年起通过战略投资逐步构建起覆盖生鲜、快消等领域的垂直供应...
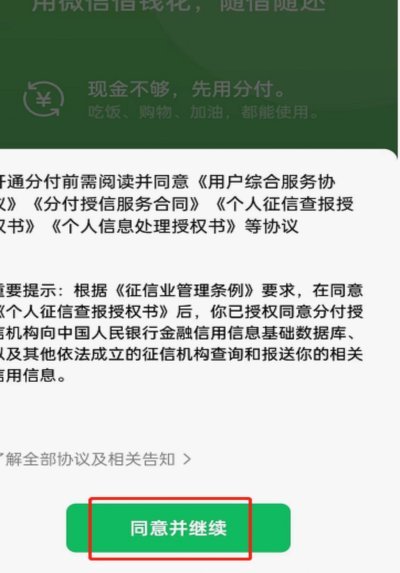
微信分付下载与使用指南
微信分付是一种通过微信支付进行信用消费的服务,旨在为用户提供更加灵活的支付选择。要想下载和使用微信分付功能,首先需要确保你已经安装了最新版本的微信APP,并且你的手机操作系统支持该服务。 ### 1...
拍拍贷现金还款:轻松搞定借款账单
## 拍拍贷现金还款:解锁高效灵活的还款方式 拍拍贷作为一款新兴的消费信贷产品,其便捷的借款流程和灵活的还款方式深受用户喜爱。但对于许多新用户来说,“现金还款”这个选项可能显得有些陌生,甚至可能存在...
羊小咩退款申请全流程解析
羊小咩的退款机制本质上是平台与消费者权益博弈的缩影。平台方通过设定时效阈值和证据链要求,将风险前置化。例如商品类目通常设置7天无理由退货,但需结合物流轨迹与订单状态进行动态判断。用户需注意,系统判定标...

得物购物额度如何开通?新手也能轻松搞定!
为了帮助用户更好地了解如何开通得物的购物额度,我们首先需要明确得物是一款专注于潮流商品的电商平台。在这个平台上,用户可以通过积分或购买的方式获取购物额度,用于购买平台上的各种商品。 要开通和使用得...