分期乐:新金融的“消费桥梁”
分期乐APP的核心功能,与其说是简单的“借钱”,不如说是构建了一种基于消费习惯的“金融桥梁”。它利用用户在电商平台、服务平台上的消费行为,进行实时评估用户的信用风险,进而提供个性化的分期支付方案。这种模式的精妙之处在于,它摒弃了传统的贷款流程,无需用户提交繁琐的个人信息,甚至不需要经历信用调查。而是通过交易数据这一“行为证明”,对用户消费能力和还款意愿进行判断。 这本质上是利用了互联网经济的爆发所带来的数据积攒,将这些数据转化为金融服务的潜在价值。 分期乐APP的成功,很大程度上也受益于用户对“免息”或“低息”的追求。 在消费场景中,即时分期消除了用户的支付压力,尤其是在购买高价商品或服务时,它提供了一种更具吸引力的支付选择。 此外,分期乐APP巧妙地将消费与偿还结合,通过每日的小额还款方式,减轻了用户的还款负担,并鼓励用户养成良好的消费习惯。 这种行为模式也使得APP在短期内积累了大量用户,从而形成了强大的网络效应。

然而,值得注意的是,分期乐APP模式并非没有潜在的风险。其依赖于对用户消费数据的深度分析,如果算法存在偏差,或者数据本身存在质量问题,都可能导致对用户信用评估的错误。 尤其是在算法模型尚不成熟的早期阶段,这种风险更为突出。 此外,用户对分期方案的理解程度也是影响还款率的关键因素。 如果用户不清楚分期方案的条款,或者对还款压力产生误解,可能导致逾期还款,从而影响信用记录。 分期乐APP需要不断优化算法,加强用户教育,提高用户对分期方案的认知度,才能有效降低风险,提升用户体验。 平台本身也需要建立完善的风险控制机制,对逾期还款用户进行有效的管理,并及时采取相应的措施,以避免风险进一步扩大。
从更深层次来看,分期乐APP的出现反映了金融服务在数字化转型中的一个重要趋势。传统的金融机构在信息不对称、流程繁琐等问题上,难以满足新兴消费场景的需求。 分期乐APP通过对消费数据的有效利用,打破了传统的金融壁垒,实现了金融服务的快速响应和个性化定制。 这不仅提升了用户的消费体验,也为金融机构提供了新的发展机遇。 越来越多的金融机构开始探索与分期乐APP等平台合作,共同构建新的金融生态系统。 这种合作模式也意味着金融服务的下沉和普及,让更多的人能够享受到便捷、高效的金融服务。
更重要的是,分期乐APP的商业模式也蕴含着强大的商业价值。 平台可以通过向商家收取分成、向用户提供增值服务等方式,实现盈利。 此外,平台还可以利用用户数据,为商家提供精准的营销服务,提升商家的销售额。 分期乐APP的商业模式具有高度的协同效应,能够构建一个互利共赢的生态系统。 这种模式的成功也为其他金融科技公司提供了借鉴,推动了金融科技行业的持续发展。 分期乐APP的未来,将取决于其在风险管理、用户体验、商业模式等方面的持续创新和优化。
相关文章
鹿优选智能折现策略
鹿优选折现,这看似简单的策略,背后蕴藏着对消费者心理的精准把握和对市场竞争的深刻理解。它并非单纯地通过折扣吸引顾客,而是构建了一种以价值交换为基础的消费关系。 这种“折现”不是纯粹的减价促销,而是一...
白条取现24小时商家
“白条取现24小时商家”这一模式,在瞬息万变的零售和餐饮行业中呈现出一种令人瞩目的生存策略,它并非简单的“快餐”,而是对传统金融和供应链环节进行了一种精细化的重构。这些商家,通常以便利性为核心,依托消...
如何安全操作美团月付400分期?
### 美团月付400怎么自套? #### 第一段:操作流程与风险平衡“自套”美团月付400,本质上是利用信用额度进行短期资金周转。用户需通过美团APP进入“月付”页面,选择“分期”或“信用支付”,...
美团月付“取现”:真假难辨
美团月付作为美团系推出的信用支付产品,其核心逻辑建立在消费场景闭环与用户信用评估体系之上。平台通过算法模型对用户消费行为、信用记录进行动态评估,赋予不同额度的授信能力。这种基于大数据的信用服务本质属于...
便荔卡包通讯录获取指南
### 如何从便荔卡包中提取通讯录 便荔卡包作为一种新兴的数据管理工具,其核心在于通过卡片式结构实现信息的快速检索和整合。用户在使用时,往往会遇到如何高效获取通讯录的问题。这不仅仅是简单的数据提取...
分期乐还款是否仍需继续
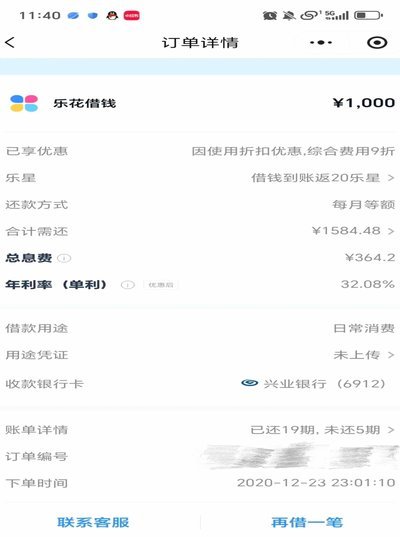
“分期乐现在还需要还吗”这个问题,远非简单的“还还不还”就能解答。它触及了当前宏观经济环境、消费者的自身财务状况以及“分期乐”商业模式的复杂互动。过去几年,一系列因素共同塑造了消费者的信贷意愿和还款能...