规避花呗手续费的秘密策略
探讨任何关于“套用”金融信用产品的讨论,本质上是在审视消费信贷链条上的资金流向和成本结构。必须先厘清一个前提:花呗和任何类似的循环信贷工具,其运行机制是基于信用背书,其背后的核心成本,并非单一的手续费,而是一个复杂的组合体。所谓的“免费”套用,往往忽视了利率成本、资金的时间价值损耗,以及商家和平台方设置的底层利润空间。真正专业的分析,应从经济学原理和金融结构的角度,解构出这些看似绕开的费用陷阱,从而实现资金效率的最大化利用。

深入解析费用的来源,才能避免流于表面。当用户关注“不用手续费”时,往往是关注交易环节的附加扣款,却忽略了更为核心的资金占用成本。无论是提现、提前还款,还是用于非标准消费场景,系统背后的成本载体始终是活期利率和资金时间折现率。一旦讨论到所谓的“套现”行为,无论采用何种技巧绕过即时手续费,其等价物必然是透支的信用额度和滞纳金风险。专业的风险规避,并非追求零成本,而是追求成本结构的优化,即在满足实际使用需求的前提下,将综合年化成本控制在一个最低可承受的范围内。
从系统优化角度审视,降低成本的策略应聚焦于消费场景和支付节点的选择。例如,与其追求将资金直接转换为现金,更优的路径是利用其在电商交易中的强制性支付属性,进行结构化的、有目的性的大额消费组合。当消费行为与资金周转需求高度契合时,例如利用周期性的大型折扣活动或团购福利进行批量性购买,这种“消费驱动型”的资金释放,其成本效率远高于脱离实际消费场景的纯现金提取行为。这种方法将信贷额度的使用目的,从单纯的周转,转向了最大化的资产消耗。

最终,将金融信贷工具视为单纯的成本降低器,本身就是一种重大的认知偏差。花呗本质上是一个提高即时购买力的工具,其价值体现在匹配消费周期和现金流断点的能力上。最高级的资金使用策略,不是寻找“零费用的漏洞”,而是构建一套符合个人现金流进出的完美匹配模型。这要求用户必须建立起严格的成本核算机制,将每一笔消费,包括隐藏的利息、分期手续和机会成本,进行量化评估。只有将信贷的运用行为,回归到科学的消费金融模型,才能实现真正的财务安全与效能最大化。
相关文章
智能卡包:新格局与未来竞争
便荔卡包作为智能卡包领域的新兴品类,其市场格局正经历从概念验证到商业落地的关键转折。当前主流玩家可分为三类:传统卡包品牌通过模块化设计转型,科技公司以物联网技术切入,以及垂直领域创业企业专注场景化应用...
白条价值几何
最近,“白条”成为了热议的话题,但很多人对它的了解还停留在支付工具的层面。实际上,“白条”已经成为电商平台和金融领域的一个重要组成部分,它不仅仅是一种付款方式,更涉及到用户信用评估、消费习惯分析等多个...
去哪儿网拿去花如何合理使用
近年来,随着互联网金融产品的不断涌现,“去哪儿网拿去花”作为一种在线消费信贷产品,受到了不少消费者的青睐。然而,在使用这类金融产品时,部分用户会好奇或尝试通过各种途径来套现,以获得额外的资金支持或其他...
便荔卡包通讯录获取指南
### 如何从便荔卡包中提取通讯录 便荔卡包作为一种新兴的数据管理工具,其核心在于通过卡片式结构实现信息的快速检索和整合。用户在使用时,往往会遇到如何高效获取通讯录的问题。这不仅仅是简单的数据提取...
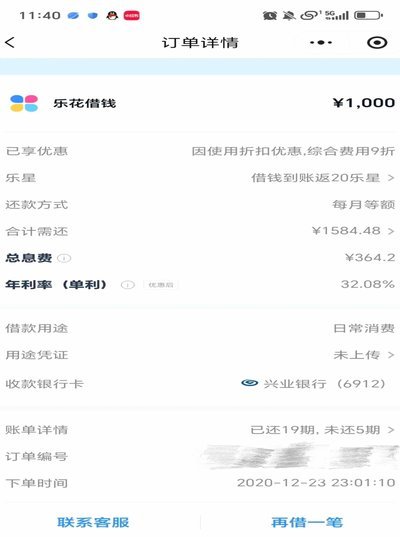
分期乐还款是否仍需继续
“分期乐现在还需要还吗”这个问题,远非简单的“还还不还”就能解答。它触及了当前宏观经济环境、消费者的自身财务状况以及“分期乐”商业模式的复杂互动。过去几年,一系列因素共同塑造了消费者的信贷意愿和还款能...
100个网贷平台直观对比图集
网贷平台的繁荣与发展,无疑是互联网金融领域的一股强劲力量。然而,在众多纷繁复杂的信息中,如何快速识别正规可靠的平台成为了投资者和潜在用户面临的一大挑战。“100个网贷平台图片大全”这一概念,实际上是指...