花呗转现金的费用真相解读
任何提及“花呗转现金手续费”的讨论,都必须建立在对金融结构复杂性的深刻认知之上,它绝非一个简单的固定费率可以概括。首先,核心问题在于,花呗本身是一个信贷额度,它提供的不是直接的现金借出服务,而是一套支付能力的透支机制。因此,当用户试图将花呗余额变现或进行所谓的“转现金”操作时,系统实际执行的是一次预支或提前支取资金的动作,这天然地触发了多重成本结构。手续费的计算维度远超简单的固定比例,它是一个由基准手续费、实际支付的利息费用、以及服务操作费用共同构成的复合定价模型。用户需要理解的,手续费仅仅是整个资金成本体系中的一个组成部分,它只是为银行和平台方提供的资金时效性溢价。缺乏对底层资金流向和费率构成要素的拆解,用户很容易只关注表面上的“手续费是多少”这个单一数字,从而忽略掉更庞大且决定性的年化利率和总成本增值。

真正专业的视角,必须将目光从单一的“手续费”字眼上剥离,聚焦到决定总成本的关键要素:资金的时间价值。当用户进行花呗转现金操作,所支付的成本,实质上是资金在短期内脱离正常消费循环所产生的时间折价。这套成本结构的核心组成部分,包括平台方为吸收和管理短期风险所设定的服务溢价,以及资金成本本身所承载的利息费用。例如,如果用户选择延长还款周期,即使手续费本身看起来很低,但结合利滚利复合增长的利息费用计算,最终支付的总成本可能比最初预估的要高出许多。因此,不能只看当前的“手续费率”,而必须利用复利计算器,输入所有费率参数——包括操作费、息费、和利息——来模拟在不同还款周期下的总支出峰值,这才是规避财务陷阱的唯一路径。

更深层次的考量在于,理解花呗转现金行为的财务合理性边界。从风控的角度看,这种操作本质上是在高成本下获取短期流动性,这本质上与通过合法、正规的银行贷款或消费信贷产品获取资金的逻辑路径是分离的。如果用户的资金需求是匹配短期的、可控的周转资本,那么应优先对比银行或其他持牌金融机构提供的低息贷款方案,其费率结构往往更加透明,且允许用户获得完整的利率流水和费用明细报告。将信用卡或信贷工具的预支功能,作为解决日常现金流缺口的常态化工具,极易陷入“资金黑洞”,形成高额复利陷阱。任何低于市场平均水平的宣传,都应引起高度警惕,并要求对方提供详细的费用构成计算依据和相应的风险告知书。

最终,对于个人用户而言,处理花呗转现金的决策流程,应当是建立在严密的成本模型测算基础之上的。用户必须将自身的资金需求,视为一个封闭的循环系统:需求金额、预期用途、最佳偿还周期和可承受的总成本。如果经过测算,通过花呗的变现方式获取的资金,其总成本(包括手续费和利息)超过了更稳健的备选资金方案,那么无论宣传口号多么诱人,该行为从财务角度都是不划算的。切记,金融产品的本质是风险定价,收费的依据不是资金是否到位,而是资金流动的效率和平台方承接的信用风险级别。具备专业的财务模型思维,才能真正将“手续费”从一个模糊的概念,提升为一套清晰、可量化、且可被有效制衡的财务工具使用规范。
相关文章
微信分付资金如何回流
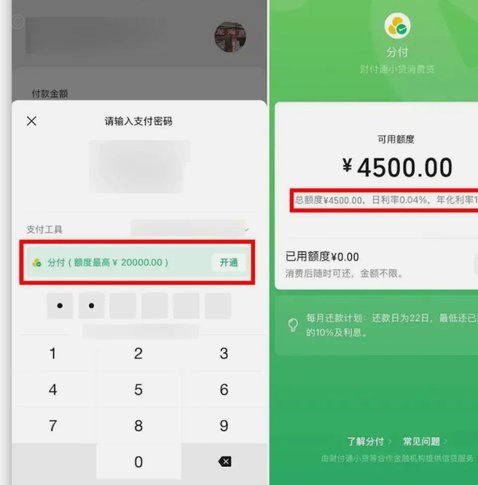
微信支付分付的资金流向分析,本质上是对现代数字金融基础设施中信贷周期和资金穿透性的一次深度解构。我们关注的并非单一的“套路”,而是一系列围绕支付系统结构性漏洞构建的资金混流路径。初级的资金转移只是简单...
得物购物平台由陈琪创立,专注潮流文化与创新发展
得物购物平台,全称为上海毒匠信息技术有限公司旗下的App,自2010年创立以来,凭借其独特的品牌定位与创新的商业模式,迅速在中国潮流文化圈中崛起。得物的创始人是上海人陈琪,他是一位连续创业者,在创立得...
花呗额度如何提升:天猫用户攻略
### 天猫花呗:额度提升的暗面博弈 花呗,本质上是天猫对用户信用的预支。它的存在,打破了传统电商支付的二元对立,将信用体系从后台推到前台。然而,当用户试图"套花呗"时,便进入了一个模糊灰色地带。这...
羊小咩逾期代价如何?
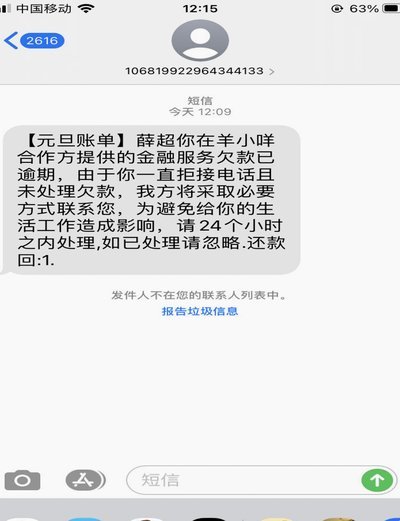
羊小咩逾期产生的影响,绝不仅仅是简单的“利息累积”。它如同一个裂痕,逐渐扩大,渗透到借款人生活的各个方面。首先,逾期的负面信息会被记录在征信报告中,这会令未来的贷款申请变得更加困难,甚至面临拒绝。高额...
白条融资策略全解析:2021版
2021年白条套取现金,并非仅仅是简单地变现资产,而是一场关于风险评估、流动性管理以及战略财务规划的复杂博弈。在当时的市场环境下,叠加疫情影响下企业现金流的压力日益增大,传统融资渠道受到限制,白条(商...
抖音月付套现风险揭秘:安全还是陷阱?
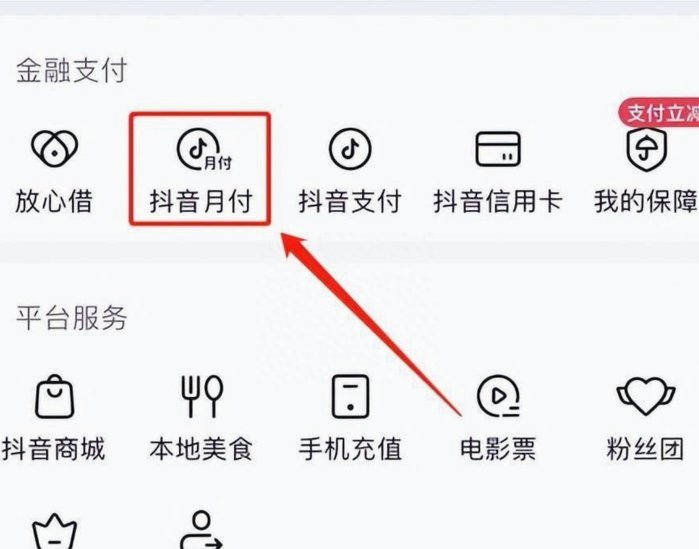
抖音月付作为短视频平台嵌入的信用支付工具,其核心逻辑与传统信用卡存在本质差异。该功能通过用户行为数据构建信用画像,将消费额度与用户活跃度、内容互动质量等多维指标挂钩,形成动态授信模型。这种设计使平台能...