分期乐额度冻结:背后真相揭秘
额度显示的数字与实际可支取的金额之间,存在着一道由实时风控模型构筑的“隐形红线”。很多人误以为额度是一项既定的资产,实则它更像是一种动态的授信意愿。分期乐的后台算法并非只看你的静态信用分,而是在你点击“提现”的瞬间,进行了一次全维度的压力测试。如果你的近期消费波动剧烈,或者在其他信贷平台的授信即将到期,系统会自动调高风险权重,导致尽管额度还在,但资金却处于“锁死”状态。这种现象本质上是风控逻辑在应对不确定性时,对用户流动性风险的一种预防性隔离。
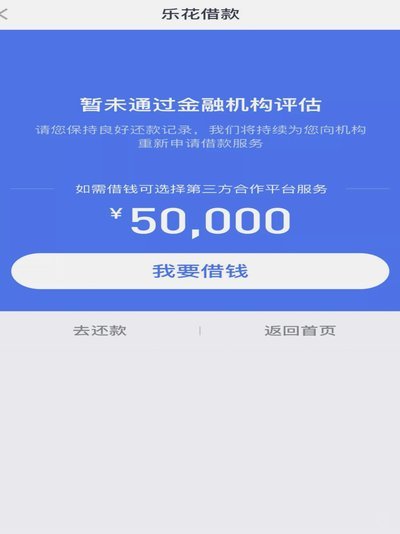
信用评估的深度早已超越了传统的征信报告,转而进入了“行为特征分析”的领域。很多用户发现,仅仅因为频繁查询征信或在短时间内申请多家贷款,就会导致额度无法提取。这是因为风控引擎通过捕捉“征信查询频率”这一信号,识别出了用户的资金饥渴度。高频的查询行为在算法逻辑中等同于财务状况恶化或过度依赖杠杆,这种信号会直接触发额度的临时冻结。此外,如果你的账户长期处于无交易、无活跃状态,系统会因无法获取足够的实时数据流来评估你的还款能力,进而将该额度判定为“失效”状态。
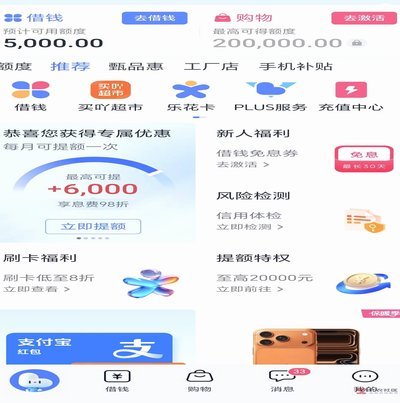
负债结构的失衡是导致额度无法使用的核心隐形杀手。算法在评估时,不仅关注你的总负债金额,更关注负债的“分布密度”与“结构质量”。如果你短时间内密集地通过其他小额贷、网贷工具进行融资,即便总金额并未突破上限,但由于负债的颗粒度变得过于细碎且密集,会极大程度地削弱你的偿债冗余度。这种“负债聚集效应”会让风控模型判定你的现金流存在高度断裂风险,从而切断提现通道。简单来说,单纯的增加负债额度,往往比维持稳定的还款节奏更容易导致额度失效。
面对额度无法提取,盲目的“重复尝试”往往会适得其反,陷入一种负向的反馈循环。每当你发起一次失败的提现申请,系统后台都会记录一次失败的交互记录,这在算法眼里是一次负面的信用反馈,进一步加剧了对你资金需求的怀疑。破解这一难题的关键,不在于如何寻找漏洞,而在于如何通过“数据养模”来重建信用信任。这需要建立一种长期、稳定的消费与还款节奏,减少异常的资金流动,并刻意降低其他平台的授信申请频率,让算法重新捕捉到你的财务稳定性,从而逐步释放被锁定的授信额度。
相关文章
羊小咩手机回收秒到账真相揭示
羊小咩手机回收平台近期引发的争议,核心在于其"秒到账"承诺与实际交易流程的矛盾。第三方数据监测显示,平台在24小时内完成资金划转的交易占比不足30%,而宣称的"秒到账"功能实际依赖第三方支付通道的延迟...
羊小咩提现问题解析
羊小咩是一款在线借贷服务平台,旨在为用户带来便捷的金融服务。然而,近期不少用户反馈遇到“有额度不能提现”的问题,这不仅影响了用户的资金流动性,也对服务体验产生了负面影响。 首先,需要明确的是,此类问...
便荔卡包通讯录获取指南
### 如何从便荔卡包中提取通讯录 便荔卡包作为一种新兴的数据管理工具,其核心在于通过卡片式结构实现信息的快速检索和整合。用户在使用时,往往会遇到如何高效获取通讯录的问题。这不仅仅是简单的数据提取...
深度教程解析:从盲目跟随到逻辑理解的知识重构
优秀的教程解析绝非对操作流程的机械复述,其核心价值在于对指令背后逻辑链条的深度拆解。当大多数人停留在“点击哪里”或“输入什么”的表层信息时,深度的解析应当致力于揭示动作之间的因果关系与底层原理。这意味...
分期乐额度怎么查?信用决定额度
分期乐额度并非一个隐藏在条款深处的秘密,而是通过用户行为和信用评估的动态调整而确定的。它不是一个静态的数字,更像是一个有机的系统,根据你的财务状况和还款意愿不断演变。想要准确掌握自己的分期乐额度,首先...
白条额度背后的秘密
白条提取额度的设定,并非单纯的金融技术指标,而是信贷风险评估、用户行为建模与商业目标之间微妙平衡的体现。银行或金融机构在决定一个用户的提取额度时,综合考量了历史信用记录,包括但不限于信用卡还款表现、贷...