花呗额度合理使用技巧
花呗,作为蚂蚁金服推出的消费信贷产品,早已渗透进现代人的日常消费中。然而,当面临资金周转的困境时,许多人会开始思考“如何套花呗里的钱”。直接套取花呗额度并不存在,其本质是一种消费分期服务,并非现金存款账户。误入某些宣称可以“套取”花呗额度的网站或APP,往往是精心设计的诈骗陷阱,目的在于窃取用户的个人信息或绑定银行卡进行非法操作。理解花呗的运作机制,以及它与银行账户的差异是避免上当受骗的第一步。尝试绕过规则,追求快速获取资金,带来的往往是更大的风险和损失,甚至可能面临法律责任。
花呗的“套路”更应理解为最大化利用现有额度,规避不必要的资金压力。一种相对稳妥的方式是积极维持良好的信用记录,这直接影响花呗的可用额度和自动还款功能的正常运作。通过按时足额还款,避免逾期,并理性消费,维护良好的支付行为,可以提升花呗的评分,从而更容易获得更高的可用额度。此外,可以尝试申请花呗分期,将消费金额分摊到多个月还款,缓解短期资金压力。当然,分期会产生利息,因此需要仔细计算,确保分期后的总成本在可承受范围内。利用花呗的“先消费后付款”的优势,对于日常消费而言,是一种便捷的支付方式,更需要谨慎对待,避免过度消费。
另辟蹊径,可以通过花呗的“先借后还”属性,巧妙地将花呗额度转化为其他形式的流动资金。例如,某些平台允许用户将花呗进行“闪电借”,或者转入银行卡,但这些服务通常会收取一定的手续费或利息,本质上是一种间接的借贷行为。在选择此类服务时,务必仔细比较不同平台的费用、利率、还款方式等,并充分评估自身的还款能力。如果无法按时还款,会产生高额的滞纳金和利息,甚至影响个人信用记录。切记,这些操作并非免费的“套取”,而是将花呗的信用额度转化为另一种形式的债务,风险同样存在,需要审慎对待。
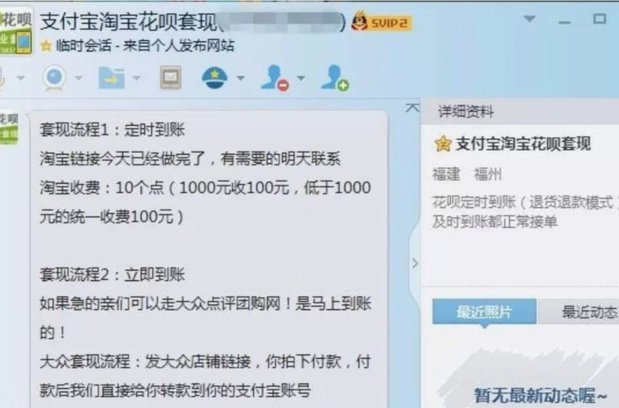
部分用户尝试通过申请信用卡来实现花呗的资金流动。信用卡通常有较高的额度,且可以提取现金。将花呗的消费金额转移到信用卡,然后通过信用卡提取现金,似乎是一种周转资金的手段。然而,这种操作同样需要考虑手续费、利息成本以及信用卡额度的限制。更重要的是,不同金融产品的还款期限和利率不同,如果处理不当,反而会加剧财务压力,陷入债务困境。此外,频繁地在不同金融产品之间转移资金,容易被风险控制系统识别,导致信用卡额度降低,甚至影响未来的贷款申请。因此,需要对不同金融产品的特点进行深入了解,并根据自身情况进行合理规划。
值得关注的是,花呗的消费行为会影响个人的综合信用评分,最终影响到个人在其他金融领域的申请,如房贷、车贷等。过度依赖花呗透支消费,并难以按时还款,会被视为高风险行为,从而影响个人信用记录。因此,理性消费,量入为出,是维护良好信用记录的关键。如果长期面临资金周转问题,不妨正视自身财务状况,寻找更根本的解决方案,如调整消费习惯,增加收入来源,寻求专业的财务咨询等。试图通过花呗“套取”资金,往往是治标不治本,最终可能会导致更严重的财务问题。
最后,警惕各种花呗“套路”的宣传。任何承诺可以免费、无限制地套取花呗额度的信息,都是虚假的,背后可能隐藏着诈骗陷阱。保护个人信息,避免点击不明链接,不轻易向陌生人透露银行卡信息和验证码,是防范金融诈骗的重要手段。对于资金周转困难,寻求帮助时,应选择正规的金融机构或咨询专业的财务顾问,避免陷入非法渠道的陷阱。 最终,花呗的使用应该建立在理性消费和负责任还款的基础之上,而非试图寻找捷径去获取资金。
相关文章
得物提现受限:生态风险探秘
得物余额提现绑定支付宝的问题,远不止是一个简单的技术故障,它触及了平台生态、用户行为以及支付体系之间的复杂关系。得物作为以社区分享和交易为核心的电商平台,其余额体系的设计巧妙地解决了传统电商的“用户留...
分期乐申请全流程解析
用户需求是核心起点,需通过数据分析锁定高频消费场景。比如年轻人对数码产品、美妆类商品的分期偏好,与传统信用卡相比,分期乐更强调低门槛和灵活还款。这种需求差异决定了产品设计方向,需在额度、利率、还款周期...
分期乐分期怎么取消
要了解如何取消分期乐的分期付款,首先需要明确的是分期付款是一种常见的消费信贷方式,用户可以在购买商品或服务后将款项分成几期支付。然而,在实际操作中,有时用户可能因某些原因 ### 1. 登录账户首...
得物购物额度如何开通?新手也能轻松搞定!
为了帮助用户更好地了解如何开通得物的购物额度,我们首先需要明确得物是一款专注于潮流商品的电商平台。在这个平台上,用户可以通过积分或购买的方式获取购物额度,用于购买平台上的各种商品。 要开通和使用得...
白条额度背后的秘密
白条提取额度的设定,并非单纯的金融技术指标,而是信贷风险评估、用户行为建模与商业目标之间微妙平衡的体现。银行或金融机构在决定一个用户的提取额度时,综合考量了历史信用记录,包括但不限于信用卡还款表现、贷...
抖音月付套现风险揭秘:安全还是陷阱?
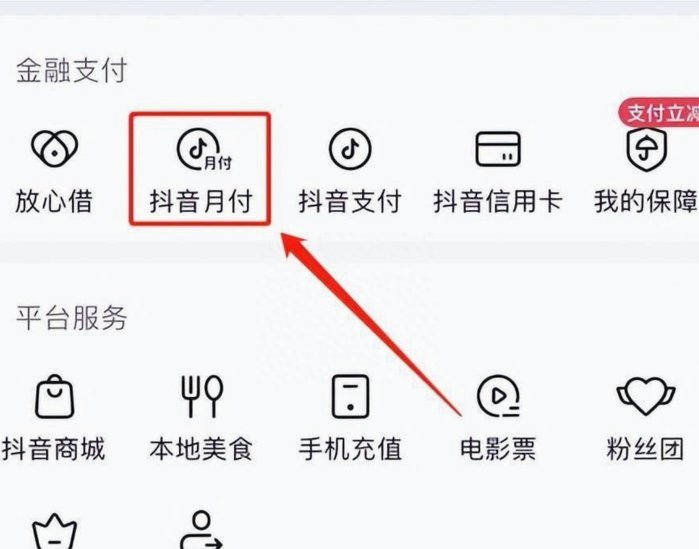
抖音月付作为短视频平台嵌入的信用支付工具,其核心逻辑与传统信用卡存在本质差异。该功能通过用户行为数据构建信用画像,将消费额度与用户活跃度、内容互动质量等多维指标挂钩,形成动态授信模型。这种设计使平台能...