分期乐提额后为何用不了?揭秘背后原因
分期乐额度提升的提示往往伴随兴奋感,但真正落地时却频频受阻,这种看得见摸不着的体验并非技术故障,而是信贷系统动态授信的真实投影。平台给予的提额实质是一次风险预判的临时授权,而非无条件的资金放行。当用户看到额度数字跳动的瞬间,后台的风控模型正在重新评估其当前的资金需求合理性、消费场景匹配度以及跨渠道负债水平。虚拟额度的生成只需算法毫秒级运算,而实际调取则需要通过多维度实时校验。一旦某项指标触及隐性阈值,系统便会执行静默拦截,导致前端显示与后端执行出现断层。
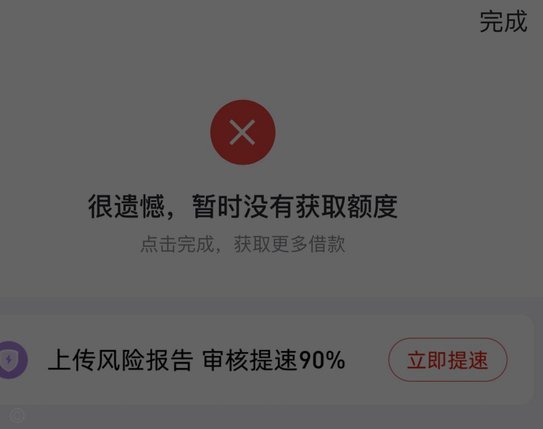
额度生效的断裂点多集中在行为模式突变期。长期保持低频次小额借贷的用户,若突然面临大额支付请求或更换高频商户类别,风控引擎会立即启动二次鉴权机制。这种拦截并非针对个人信用的否定,而是对资金流向异常性的生理性防御。系统会交叉核验登录环境、设备指纹、收货地址与历史账单的偏差率。当偏离基线数据超过安全边际时,提额状态会被临时冻结为待观察模式。此时若盲目尝试多次交易,只会加速触发反欺诈策略,使可用额度进入更严格的冷却期。
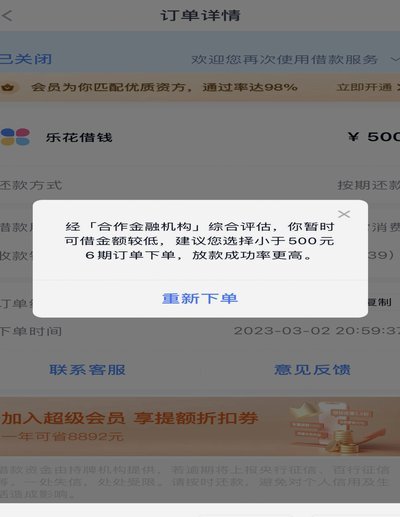
额度的可用性始终锚定于特定的生态边界之内。分期乐的授信体系并非通用型现金贷,其资金拨付路径与签约商户网络、商品类目目录深度绑定。提额操作可能仅覆盖了平台自营或部分合作渠道,一旦切换至未纳入白名单的第三方站点,或尝试用于非消费类用途,系统便会返回额度不可用提示。此外,部分额度具备场景附加属性,例如分期周期限制、最低起借金额要求或区域性政策差异。脱离预设使用框架后,原本活跃的授信资产便会自动退化为只读状态。
破解额度僵局的本质在于重建用户行为与风控规则的共振频率。主动完成身份信息核验、更新常用交易设备,并在稳定周期内以小额合规订单逐步激活资金通道,是恢复可用状态的有效路径。更关键的是需要转变对数字额度的认知,将其视为平台提供的流动性期权而非固定存款。在信贷生态中,额度的起伏是风险定价的动态调节器。理解系统背后的逻辑博弈,配合规则进行渐进式交互,才能让虚拟额度真正转化为可支配的消费杠杆。
相关文章
平台架构的重构:从“便利套”看未来服务的模块化演进
便利套作为平台经济中的新兴概念,本质上是通过模块化设计将高频服务需求转化为可复用的标准化组件。这种架构突破了传统平台单一功能的局限性,使用户能在不同场景中快速调用预设服务模块。例如在电商领域,便利套可...
分期乐额度怎么查?信用决定额度
分期乐额度并非一个隐藏在条款深处的秘密,而是通过用户行为和信用评估的动态调整而确定的。它不是一个静态的数字,更像是一个有机的系统,根据你的财务状况和还款意愿不断演变。想要准确掌握自己的分期乐额度,首先...

分期乐客服热线:高效解决金融疑问
在当今快速发展的互联网金融领域,分期付款已经成为广大消费者解决资金周转难题的重要方式之一。作为这一领域的代表性平台,分期乐凭借其便捷的服务和高效的用户体验赢得了众多消费者的青睐。而在服务质量方面,人工...

白条额度背后的秘密
白条提取额度的设定,并非单纯的金融技术指标,而是信贷风险评估、用户行为建模与商业目标之间微妙平衡的体现。银行或金融机构在决定一个用户的提取额度时,综合考量了历史信用记录,包括但不限于信用卡还款表现、贷...
抖音月付套现风险揭秘:安全还是陷阱?
抖音月付作为短视频平台嵌入的信用支付工具,其核心逻辑与传统信用卡存在本质差异。该功能通过用户行为数据构建信用画像,将消费额度与用户活跃度、内容互动质量等多维指标挂钩,形成动态授信模型。这种设计使平台能...
6000元花呗额度券的聪明使用指南
**花呗额度券6000元:策略性使用的深度解析** 在支付宝的信用消费体系中,花呗额度券的出现不仅改变了传统的支付方式,更重构了用户对信用消费的认知。6000元的花呗额度券,看似是一笔不小的信用额度...