微信套现灰色产业链:平台是否担责?
微信生态中的套现行为已形成灰色产业链,其法律风险远超表面的金融违规。通过伪造交易流水或虚构商品信息,套现者实质上是在制造虚假债权债务关系,这种行为直接触犯《刑法》第266条关于诈骗罪的构成要件。平台方若未履行《电子商务法》第17条规定的资质审核义务,可能因"明知或应知"而构成共同犯罪。值得注意的是,微信支付作为第三方支付机构,其账户实名制制度本应成为风险防控的第一道屏障,但部分商家通过技术手段绕过风控系统,导致平台监管责任边界模糊。
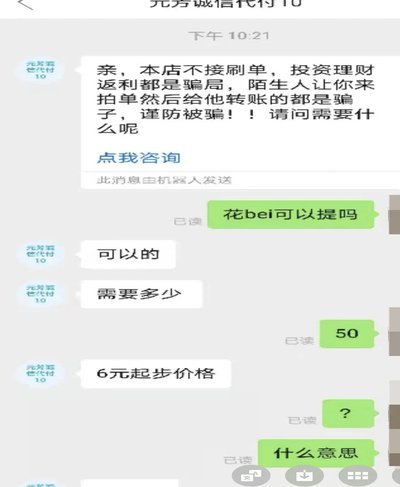
从民事法律关系看,套现行为产生的资金流转实质是虚假的合同关系。根据《民法典》第148条,受欺诈方有权请求撤销交易,但平台若已尽到合理注意义务,可援引《民法典》第1172条主张免责。司法实践中,法院往往通过审查平台是否建立动态风控模型、是否实施异常交易监测等技术手段,来判定其是否构成过错。这种技术性判定标准,使得平台在司法裁判中处于微妙的平衡点。
微信生态的特殊性在于其社交属性与金融功能的深度耦合。当套现行为借助朋友圈广告、群聊传播等社交场景时,可能触犯《反不正当竞争法》第12条关于网络交易的特别规定。平台方需在用户隐私保护与风险防控之间建立动态平衡机制,例如通过机器学习算法识别异常交易模式,但过度监控又可能侵犯用户数据权利。这种技术伦理困境,本质上是平台在履行法定监管义务与保障用户自由之间的制度性矛盾。
从监管实践观察,监管部门对套现行为的打击已从单一的行政处罚转向刑事合规导向。2022年某地法院判例显示,平台因未建立交易对手资质核验机制,被认定构成《刑法》第229条的提供虚假证明文件罪。这表明司法机关正在通过扩大解释"明知"要件,将平台方的监管失职纳入刑事追责范围。这种司法趋势迫使平台必须重构风控体系,将套现风险防控纳入企业合规管理体系。
相关文章
分期乐额度通通用在哪平台
分期乐的额度并非固定存在于单一平台,而是根据用户资质和平台的策略进行灵活配置,实现跨平台的消费场景覆盖。其设计理念的核心在于提供更便捷的支付方式,而非限制用户消费渠道。支付宝、微信支付、京东APP、拼...
分期乐的商家转型之路:不只是业务拓展
从一个纯粹的消费信贷服务提供商,蜕变成一个具备实体商业属性的商家,本质上是一场从“流转资本”到“掌握货源和体验”的战略范式跃迁。分期乐的原始价值链核心,始终锚定在交易的支付节点,属于典型的金融基础设施...
便荔卡包催收何时启动
“便荔卡包哪天开始催收”这个看似琐碎的问题,实际上揭示了中国支付体系背后深层次的运营逻辑和风险管理机制。要理解这个问题,首先需要明确“便荔卡包”并非指某特定银行或银行卡,而是指那些充值金额较小、消费频...
得物余额提现遇阻?三大原因让你措手不及
### 得物余额提现不出来了?这三类原因你可能中招了 最近不少用户反馈,在得物平台上使用余额时遇到无法提现的问题。表面上看,这似乎是一个简单的操作障碍,但背后往往隐藏着更复杂的账户安全机制和平台风...

携程拿去花取现审批流程解析
携程"拿去花"取现流程的审批机制具有显著的风控特征,其核心在于资金流转的合规性验证。该功能本质上是将信用额度转化为现金的金融操作,系统会通过多维度数据交叉验证用户资质。包括但不限于消费行为轨迹、还款记...

微信分付套现业务真的消失了吗?深度解读平台规则与风险
关于“微信分付套现平台取消了吗”的疑问,近期确实有不少用户关心这一话题。实际上,微信支付平台一直致力于为用户提供安全、合规的服务,并已多次发布公告明确禁止任何形式的套现行为。因此,一旦发现有第三方机构...