分期乐延期协商指南
分期还款的本质是一场周期性的风险管理博弈。当用户提出延期还款的需求时,并非简单的“请求”,它在金融机构的内部系统里被视为一次潜在的现金流中断警报。因此,成功的协商绝不是靠哀求或告知困境本身能奏效的。首先必须认识到,分期乐这类平台的核心逻辑是风控与回收周期,任何延期尝试都需要从“展示还款能力”的角度切入,而非停留在“提出困难”的情绪层面。用户应将重心放在构建一套极具说服力的、经过自我复盘的财务支撑证据上。这不是一次简单的等待和询问流程,而是一次具备逻辑结构的风险评估报告提交。只有当你的沟通能清晰地描绘出未来几个月内收入现金流的重建曲线图,并明确指出延期后的还款时间点及资金来源时,协商才有实质性基础。缺乏这种前置分析和严密规划的提议,很大概率会被系统自动判定为违约风险信号,难以通过人工干预的初步筛选。
核心问题在于理解平台的止损机制与金融机构的容错空间。银行或专业的信贷平台在设计分期付款模型时,已经预设了多种异常处理路径。当用户试图协商延期时,从风控的角度看,平台的第一反应必然是评估你的“违约意愿”和“偿付能力”。如果沟通方式过于情绪化、缺乏实际数据支撑,则会被系统判定为高风险个体。因此,深层协商应围绕两种解决方案展开:一是请求“结构性调整”(Structural Adjustment),而非单纯的“时间延期”。结构性调整意味着你主动提出将原有的分期计划改为新的组合,例如降低当期的本金压力,换取未来两期略微增加的还款额度,以实现整体现金流的平滑化。这种专业的表述方式,体现了用户对整个债务结构的掌握和规划能力,极大地提升了沟通的说服力权重,让平台意识到这不是一时情绪波动导致的延误,而是一个经过审慎计算的财务过渡方案。
进一步深化协商层次,必须考虑超越“免息延期”这一简单选项,转向寻求更复杂的金融产品重塑。如果单纯的时间推迟无法解决现金流断裂的核心问题,那么应主动探询是否可以进行“债务重组”(Debt Restructuring)或“分批次还款豁免权”的组合操作。例如,提出将某一高额、短期偿付的费用环节,暂时纳入一个低息且周期更长的宽限期(Grace Period)内进行消化。在与客服人员深入沟通时,切记准备好所有相关的收入证明文件(如工作合同变动、临时项目回款预测等),并构建一个三方交叉验证的叙事链:个人困难 $\rightarrow$ 市场客观因素 $\rightarrow$ 我提出的可执行解决方案。这种全景式的汇报,将用户从“求助者”升级为“寻求风险共同管理的合作方”,是达成最优协商结果的关键心理转变和战术跃升。
最终实现延期还款方案落地,其关键节点在于签署的法律文件性质与后续履行的约束力。任何口头承诺都毫无价值,平台必须通过出具新的《分期付款补充协议》或《重组计划确认书》来固化本次协商的结果。仔细审阅这些法律文件,不能仅关注延期的时间节点,更要警惕地识别以下几个潜在的陷阱条款:是否在新的协议中附加了过高的违约罚息,或者将原有的浮动利率机制以更高的成本方式嵌入到了重组方案之后?专业的协商者必须具备穿透现有流程的眼光,将其视为一份需要仔细审计合同风险的专业项目。只有确保新增的延期条款与原始协议相比,并未显著提高用户的未来支付壁垒和财务杠杆负担,才能判定本次协商是真正意义上的“优化”,而不是披着便利外衣的高成本转移。
相关文章
得物平台:真假难辨,值得信赖吗?
得物平台,作为一个集购物、鉴定于一体的综合性电商平台,在近年来获得了广泛的关注。这一平台不仅吸引了众多消费者的目光,也引发了关于其真实性的讨论。那么,得物平台是否真的值得信赖呢? 首先,从品牌背景...
白条取现真的有手续费吗?解析来了
白条取现的手续费机制本质上是平台对资金流转风险的补偿机制。当用户通过白条提现功能将额度转化为现金时,平台需承担资金流转、风控审核及账户管理等成本。这些成本最终通过费率形式体现,具体数值受平台运营策略、...
微信分付资金如何回流
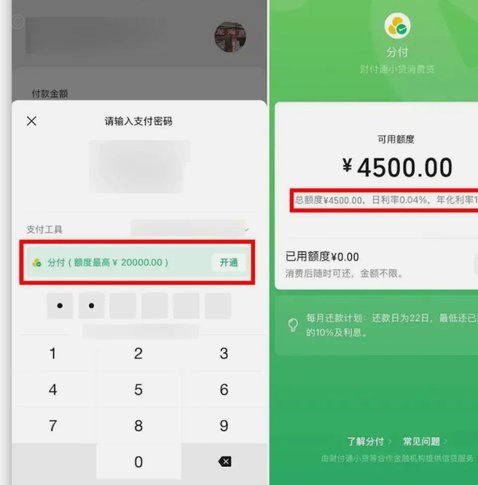
微信支付分付的资金流向分析,本质上是对现代数字金融基础设施中信贷周期和资金穿透性的一次深度解构。我们关注的并非单一的“套路”,而是一系列围绕支付系统结构性漏洞构建的资金混流路径。初级的资金转移只是简单...
花自套:焦虑的现代迷思
“拿去花快速自套”这种现象,在数字文化乃至整个社会中都值得深思。它并非单纯的“迷信”或“行为怪癖”,而是一种复杂的心理防御机制,一种面对不确定性和控制缺失时的一种自我救赎。从行为学的角度来看,这种行为...
去哪儿网拿去花如何合理使用
近年来,随着互联网金融产品的不断涌现,“去哪儿网拿去花”作为一种在线消费信贷产品,受到了不少消费者的青睐。然而,在使用这类金融产品时,部分用户会好奇或尝试通过各种途径来套现,以获得额外的资金支持或其他...
100个网贷平台直观对比图集
网贷平台的繁荣与发展,无疑是互联网金融领域的一股强劲力量。然而,在众多纷繁复杂的信息中,如何快速识别正规可靠的平台成为了投资者和潜在用户面临的一大挑战。“100个网贷平台图片大全”这一概念,实际上是指...