分期乐额度如何科学使用?避坑与省钱攻略
分期乐额度,本质上是一种短期消费信贷工具,其划算与否并非取决于额度本身的大小,而是取决于使用者对自身财务状况的精准评估以及对消费场景的合理规划。首先,必须明确分期乐的成本构成:手续费、分期利息以及潜在的逾期费用。许多用户容易被“零息分期”所迷惑,却忽略了手续费往往是不可忽略的成本。因此,在使用额度前,务必计算总成本,并与同类消费信贷产品(如信用卡分期、银行消费贷)进行对比,选择最经济的方案。高额消费若能通过其他渠道获得更低的融资成本,则不应过度依赖分期乐。例如,如果可以通过银行信用卡积分兑换抵扣部分消费金额,或者参与银行推出的低息消费活动,那么分期乐的优势便不复存在。
真正划算的使用分期乐额度,在于将其应用于提升个人资产价值或解决紧急财务需求的场景。避免将额度用于冲动消费、非必需品或短期娱乐。例如,用于技能提升的课程、必要的家电更新、或意外医疗支出,这些消费往往能带来长期的收益或避免更大的损失,分期乐的成本相对可以被接受。另一方面,可以将分期乐视作一种短期资金周转工具,在遇到资金缺口时,适度使用,但前提是必须在规定时间内按时还款,避免产生逾期费用,并尽快偿还本金,降低利息支出。这种方式类似于短期贷款,而非长期消费习惯。
分期乐的另一个易被忽视的优势在于其信用积累功能。按时还款能够建立良好的信用记录,这对于未来的贷款、信用卡申请等方面都有积极的影响。然而,信用积累并非建立在过度负债的基础之上。合理规划消费,控制负债比例,是信用积累的关键。频繁使用分期乐,并将账单循环支付,可以有效提高信用评分,但前提是确保个人财务状况能够承受相应的负债压力。切忌为了追求信用而过度透支,导致财务危机。
值得注意的是,分期乐的额度并非一成不变,用户的消费习惯和还款记录会影响额度的提升或降低。良好的还款记录不仅有助于提升个人信用,还能增加分期乐的可用额度,从而在未来提供更多的财务灵活性。反之,逾期还款或负债过高,则可能导致额度降低甚至被封锁。因此,养成良好的财务习惯,合理规划消费,按时还款,才是真正实现分期乐额度价值最大化的关键。不要将分期乐视作“取之不尽、用之不竭”的资金来源,而应将其作为一种审慎使用的财务工具。
相关文章
如何安全关闭白条账户
随着互联网金融的普及,越来越多的人选择使用各类信用消费产品以解决临时的资金周转问题。其中,“白条”作为一种便捷的在线支付与借贷工具,在年轻消费者中尤其受欢迎。然而,并非所有人都会长期依赖这类服务,因此...
花自套:焦虑的现代迷思
“拿去花快速自套”这种现象,在数字文化乃至整个社会中都值得深思。它并非单纯的“迷信”或“行为怪癖”,而是一种复杂的心理防御机制,一种面对不确定性和控制缺失时的一种自我救赎。从行为学的角度来看,这种行为...
微信分付下载与使用指南
微信分付是一种通过微信支付进行信用消费的服务,旨在为用户提供更加灵活的支付选择。要想下载和使用微信分付功能,首先需要确保你已经安装了最新版本的微信APP,并且你的手机操作系统支持该服务。 ### 1...
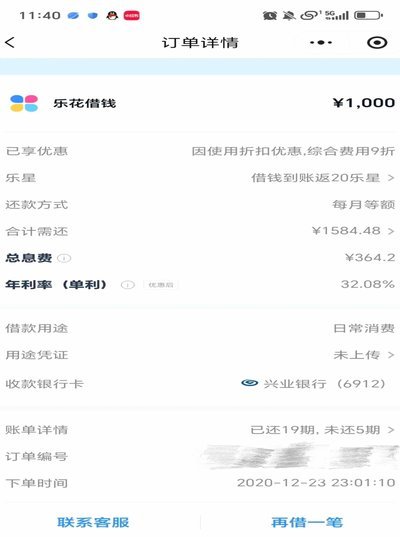
分期乐还款是否仍需继续
“分期乐现在还需要还吗”这个问题,远非简单的“还还不还”就能解答。它触及了当前宏观经济环境、消费者的自身财务状况以及“分期乐”商业模式的复杂互动。过去几年,一系列因素共同塑造了消费者的信贷意愿和还款能...
分期乐额度怎么查?信用决定额度
分期乐额度并非一个隐藏在条款深处的秘密,而是通过用户行为和信用评估的动态调整而确定的。它不是一个静态的数字,更像是一个有机的系统,根据你的财务状况和还款意愿不断演变。想要准确掌握自己的分期乐额度,首先...
鹿优选付费额度提现指南
随着互联网经济的不断发展,各类电商平台如雨后春笋般涌现。其中,“鹿优选”作为一个集合了众多商品和服务的平台,在市场上迅速获得了广大消费者的青睐。然而,对于那些积极参与到“鹿优选”的用户来说,关于平台上...