分期乐还款是否仍需继续
“分期乐现在还需要还吗”这个问题,远非简单的“还还不还”就能解答。它触及了当前宏观经济环境、消费者的自身财务状况以及“分期乐”商业模式的复杂互动。过去几年,一系列因素共同塑造了消费者的信贷意愿和还款能力。一方面,低利率环境下,人们对长期分期产品的接受度提升,尤其是在大件商品消费领域,分期付款成为了更具吸引力的选择。另一方面,政府对消费信贷的监管日益严格,促使“分期乐”在产品设计和营销策略上进行调整,更加注重风险控制,例如增加逾期费用、降低额度等。然而,这些调整也客观上增加了消费者的还款压力,尤其是在通货膨胀背景下,商品价格上涨,原本在分期付款下设定的月供,在实际支付时反而变得更加困难。
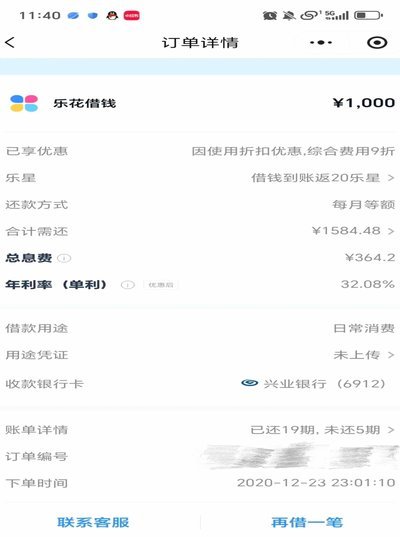
要真正评估“分期乐现在还需要还吗”,需要从个体消费者角度出发,进行细致的财务分析。仅仅关注月供金额是不够的,更要深入了解分期协议的实际条款,包括利息、手续费、提前还款可能产生的罚款,以及未来的利率变动风险。例如,许多消费者在最初的还款期,由于收入增长缓慢或支出增加,可能面临资金缺口。如果此时选择提前还款,往往会面临较高的罚款,反而加剧了财务负担。更重要的是,需要对自身未来的收入水平和支出预期进行审慎评估,确保能够持续承担分期还款压力。因此,理性判断的关键在于,将分期付款视为一种长期投资,而非简单的“免息”或“小额”负担,并结合自身实际情况,制定可行的还款计划。

“分期乐”的商业模式本身也面临着调整。过去,其主打的“无利息”策略吸引了大量消费者,但随着竞争对手的涌入和监管压力,其核心竞争力已经下降。为了维持盈利,公司开始增加各种费用,例如服务费、管理费等,这些费用在总还款额中占比不断上升,直接增加了消费者的负担。此外,“分期乐”的风险控制措施,在一定程度上也影响了其产品的吸引力。过度强调逾期费用和提前还款的惩罚,可能会让消费者产生抵触情绪,降低其对分期付款的信任度。

从更宏观的角度来看,当前的经济环境下,消费者的还款能力受到诸多影响。房地产市场下行、就业市场不确定性以及通货膨胀等因素,都对消费者的收入水平和财务状况造成了冲击。在这样的背景下,消费者对长期信贷产品的兴趣可能会下降,转而选择更灵活的支付方式。同时,金融机构也更加谨慎,对信贷产品的审批标准趋严,这也反映了整个金融生态的调整。因此,对于“分期乐现在还需要还吗”这个问题,没有标准答案,只有在消费者自身情况和市场环境共同作用下,才能做出最合适的决定。
相关文章
去哪儿网拿去花如何合理使用
近年来,随着互联网金融产品的不断涌现,“去哪儿网拿去花”作为一种在线消费信贷产品,受到了不少消费者的青睐。然而,在使用这类金融产品时,部分用户会好奇或尝试通过各种途径来套现,以获得额外的资金支持或其他...
美团额度提额攻略:合法省心指南
### 探秘美团额度获取策略:合法合规才是王道 在众多互联网平台中,美团凭借其丰富的餐饮、出行及生活服务,吸引了大量用户。面对庞大的用户基数和丰富的应用场景,不少商家或个人都 ### 提升信用等级的...

白条取现失败怎么办?
白条取现是许多用户利用蚂蚁借呗或者京东金融提供的信用额度来获取现金的一种便捷方式,但当遇到无法取现的问题时,确实会让人感到焦虑和困惑。首先需要明确的是,导致无法取现的因素多种多样,并且往往与个人的账户...

花呗平台电话号码为何无法获取
花呗平台上的电话号码,从技术和运营层面而言,并非公开可获取的信息。长期以来,围绕这个问题的讨论充斥着各种猜测和传言,但都缺乏官方证实。理解其原因需要审视花呗的商业模式、数据安全策略以及支付宝生态内的复...

羊小咩2万金币的社交传播之道
“羊小咩2万”并非指特定品种的羊,而是指在2023年流行的“羊了个羊”这款变装小游戏中的累计数百万枚金币。这本身就构成了一个独特的社会现象,而要“套出”这2万枚金币,远不止简单的游戏技巧。核心在于理解...

花呗支付在哪能用?
随着移动支付的普及,越来越多的消费者倾向于使用便捷且安全的支付方式。花呗作为一种广受欢迎的信用消费产品,已经成为了众多互联网平台中不可或缺的一部分。它不仅为用户提供了一种灵活的资金周转方案,还在许多电...