如何聪明运用分期乐额度进行投资?
分期乐额度并非单纯的“借钱”,它更像是一把精巧的工具,需要使用者掌握其背后的逻辑和策略才能真正发挥价值。理解其核心在于,分期乐额度并非为短期消费而设计,而是为支持长期的、有一定价值的投资而存在。这与传统的信用卡消费模式截然不同,后者往往鼓励冲动消费和高额透支。分期乐的优势在于它允许用户将大额、需要长期回报的投资,如教育、医疗、装修、甚至一部分企业经营投入,分割成相对可承受的月供,从而减轻了资金压力,也避免了因一次性支付而产生的财务困境。重要的是,成功使用分期乐的关键在于评估投资回报的潜力,而不是单纯地追求降本增效。
要有效利用分期乐额度,首先需要对自身的财务状况进行全面的剖析。这不仅包括收入水平,更要深入考察未来的收入预期、潜在的支出项目,以及应急资金的储备情况。仅仅依靠现有收入来计算月供,往往会产生不切实际的压力,导致用户在还款过程中产生焦虑,甚至影响生活质量。因此,在申请分期乐额度前,务必预留足够的缓冲空间,以应对意外情况或投资收益的波动。更重要的是,要考虑投资项目的长期回报周期,确保在还款期间能够获得一定的收益,从而提升整体的投资回报率。一个不稳定的投资项目,即使有分期乐额度的支持,也可能沦为“双重负担”。
接下来,仔细审视投资项目的具体成本构成至关重要。分期乐并非免费的,它隐含的利息成本需要纳入考量。因此,在选择投资项目时,不仅要关注项目的潜在回报,更要仔细评估其运营成本、维护成本、以及可能出现的风险因素。避免选择那些回报周期过短,风险过高的项目,以免将资金困在低效的环节。理想的情况是,投资项目能够产生持续的现金流,从而覆盖一部分月供,甚至带来盈余。同时,积极利用分期乐的灵活性,例如,如果投资项目中的某个环节出现成本超支,可以考虑调整还款计划,以适应新的情况。
最后,将分期乐额度视为一种战略性的资金配置工具,而非简单的“消费方式”。有效利用分期乐的关键在于长期规划和风险管理。不要因为低廉的月供而盲目投资,更不要因为高额回报而过度冒险。制定一份详细的投资计划,并严格按照计划执行,同时密切关注市场动态和自身财务状况的变化,及时调整策略。将分期乐额度与自身的长期财务目标结合起来,将其作为实现目标的有力工具,而非制造财务困境的隐形陷阱。记住,分期乐的价值在于它为实现更宏大的财务目标提供了支持,而非简单地解决眼前的资金压力。
相关文章
微信分付额度如何合理使用?
微信分付是一种基于信用的付款方式,用户可以通过积累信用积分获得一定的信用额度。但许多人在使用过程中可能产生疑惑:“微信分付的钱能否套出来?”这是一个涉及到金融规则和个人权益的问题。首先需要明确的是,任...
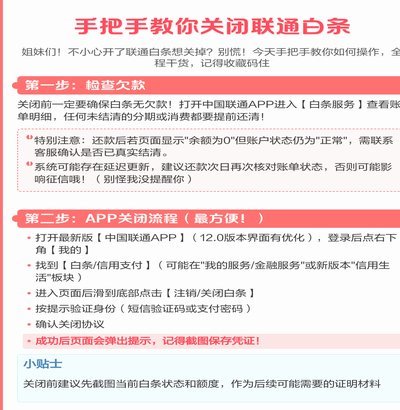
如何安全关闭白条服务
“白条”这一名称,在特定的金融场景下,通常指第三方消费信贷,也称“私人信贷”、“小额贷款”等。理解“白条哪里关闭”这个问题,首先需要明确其本质并非简单地关闭一笔贷款,而是涉及对与“白条”相关的法律义务...
花呗额度如何提升:天猫用户攻略
### 天猫花呗:额度提升的暗面博弈 花呗,本质上是天猫对用户信用的预支。它的存在,打破了传统电商支付的二元对立,将信用体系从后台推到前台。然而,当用户试图"套花呗"时,便进入了一个模糊灰色地带。这...
100个网贷平台直观对比图集
网贷平台的繁荣与发展,无疑是互联网金融领域的一股强劲力量。然而,在众多纷繁复杂的信息中,如何快速识别正规可靠的平台成为了投资者和潜在用户面临的一大挑战。“100个网贷平台图片大全”这一概念,实际上是指...
拿去花套现怎么操作
在面对日益复杂的金融服务市场时,消费者往往对各种金融产品和服务感到困惑。尤其是当涉及到特定的消费信贷服务如“拿去花”这样的平台时,如何高效地利用其提供的套现功能成为了一个关键问题。“拿去花”作为一款广...
得物月付如何安全套现
得物月付体系的运作逻辑建立在信用评估与资金流闭环的双重机制上。平台通过用户消费行为数据构建信用画像,将月付额度转化为可支配的虚拟资金池。这种设计本质上是将用户信用资产转化为流动性工具,但其核心价值仍锚...