频繁网贷后果何在?
在快节奏的现代经济环境中,频繁网贷已悄然成为许多群体的隐形常态。这种行为并非简单的资金短缺应对,而是由短期经济压力、信息不对称以及网贷平台的精准营销策略共同驱动的复杂循环。当用户在数周内多次借贷时,往往忽视了后续还款的现实压力,导致债务迅速膨胀。数据显示,我国超过30%的网贷用户存在月度借贷频率超三次的情况,这不仅暴露了个体的经济脆弱性,更揭示了金融生态中潜在的系统性风险——高频借贷行为会迅速侵蚀用户对自身财务健康的掌控力,形成难以自拔的债务陷阱。
频繁网贷对个人信用体系的冲击是直接且深远的。每次借贷记录都会被纳入信用报告,而高频次的借贷行为会显著拉低信用评分。一旦信用评分下降,用户将面临信用卡额度冻结、房贷审批失败等现实后果。更严重的是,网贷平台常以高利率为诱饵,诱导用户陷入“借新还旧”的恶性循环。这种循环不仅加剧债务负担,还可能导致信用记录被标记为“高风险”,从而在长期中彻底切断用户参与正规金融市场的可能性。信用体系的崩塌往往在一夜之间发生,其影响远超个体层面,直接制约社会资源的合理分配。
心理层面的影响常被忽视,但频繁网贷会引发持续性焦虑和决策瘫痪。用户在债务压力下,常出现睡眠障碍、注意力分散等生理反应,进而导致日常决策能力严重下降。社会心理学研究显示,高债务人群的抑郁症状发生率比普通人群高出40%,这与长期财务不确定性直接相关。更深层的问题在于,频繁借贷还可能引发家庭矛盾,如与配偶的经济分歧,削弱社会支持网络。这种心理负担并非短期波动,而是会逐渐侵蚀用户的生活质量,甚至影响下一代的财务教育。
从宏观经济视角看,频繁网贷的群体性现象可能触发局部金融不稳定。当大量用户陷入债务困境时,网贷平台的坏账率会快速上升,进而影响整个行业的资金链。2022年某省因网贷集中违约事件,导致地方金融机构短期流动性紧张,这表明个人层面的网贷行为具有显著的系统性风险。在经济下行周期中,这种风险会进一步放大,引发区域性信用危机。因此,频繁网贷不仅是个人问题,更是金融系统稳定性的重要预警信号,需要更前瞻的监管机制和风险评估模型。
应对频繁网贷的关键在于构建可持续的债务管理机制。用户应优先通过预算工具明确资金缺口,避免冲动借贷;其次,选择低利率、长期还款的正规渠道,而非依赖高息网贷;最后,必要时寻求专业财务顾问的帮助,进行债务结构优化。金融素养的提升是根本——例如通过社区教育项目,帮助用户理解利息计算和债务周期,从而在源头上减少网贷依赖。唯有将理性规划与系统性支持结合,才能真正打破频繁网贷的恶性循环。
相关文章
美团商家资金周转难题与平台对策探讨
“美团套现24小时联系方式”这个话题本身就充满复杂性和潜在风险,需要细致的剖析,不能简单地提供“联系方式”,更不能鼓励或支持任何违规行为。 从资深内容创作的角度来看,这个问题反映了商家和平台之间,以及...
套花呗合法吗?法律风险解析
套花呗的常见操作多依赖于身份信息的虚假使用或系统漏洞的利用,这种行为本质上属于违反平台规则的范畴。用户通过借用他人身份证件、虚构消费场景或利用技术手段绕过审核机制,实质上是在挑战支付宝的风控体系。这种...
拍拍贷玩转社交借贷,新手必看攻略
拍拍贷,作为一款基于社交信用和P2P互助的借款平台,其使用方式并非简单的“借钱还钱”,而是一种复杂的生态系统运作。要真正理解它的价值,需要从用户、平台、以及整个信用体系三个层面进行分析。核心在于,拍拍...
美团月付怎么巧妙规避冻结金额
美团月付功能的核心逻辑在于通过预付费模式降低用户决策成本,其设计本质是将分散的消费行为整合为周期性支付。用户在开通月付时,系统会根据历史消费数据预判当月消费总额,并按比例冻结账户余额。这种机制本质上是...
携程拿去花取现审批流程解析
携程"拿去花"取现流程的审批机制具有显著的风控特征,其核心在于资金流转的合规性验证。该功能本质上是将信用额度转化为现金的金融操作,系统会通过多维度数据交叉验证用户资质。包括但不限于消费行为轨迹、还款记...
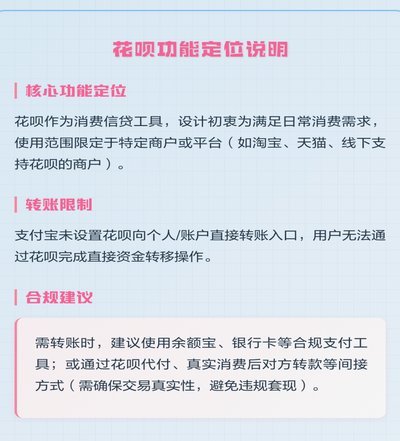
花呗套现:风险与平台可靠性
在讨论“套花呗钱可靠不 平台可靠吗”这一话题时,首先需要明确的是,所谓的“套现”行为实际上是违反了蚂蚁集团旗下金融服务平台——花呗的服务条款。所谓“套现”,是指通过非官方途径将花呗的信用额度转换为现金...