如何用支付宝为拿去花还款
“拿去花”作为携程生态内嵌入式的消费信贷产品,其还款逻辑并非简单的资金归还,而是一个信用额度释放与债务清偿的闭环过程。很多用户在面对还款时,往往习惯性地寻找单一的“还款按钮”,却忽略了支付渠道背后的资金流向。利用支付宝进行还款,本质上是通过支付宝的支付网关,为携程端的信贷账单提供结算指令。这种跨平台的支付链路,要求用户不仅要理解“在哪里还”,更要理解“钱从哪里来”,从而确保信用额度的实时更新与账务状态的准确同步。
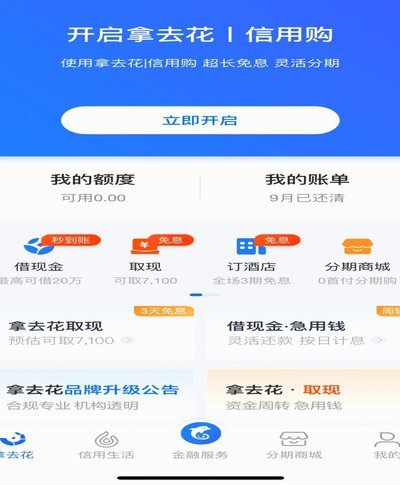
操作层面的核心在于精准触发支付指令。用户首先需要进入携程App内的“拿去花”专属模块,进入账单管理界面,找到待还款的金额并点击“立即还款”。此时,系统会跳转至支付方式选择页面,这里便是对接支付宝的关键节点。选中支付宝作为支付渠道后,系统会调用支付宝的API接口,调起支付宝的支付确认界面。此时,关键不在于支付动作本身,而在于确保支付指令下达时,支付宝端的资金准备状态已处于“可调用”状态。
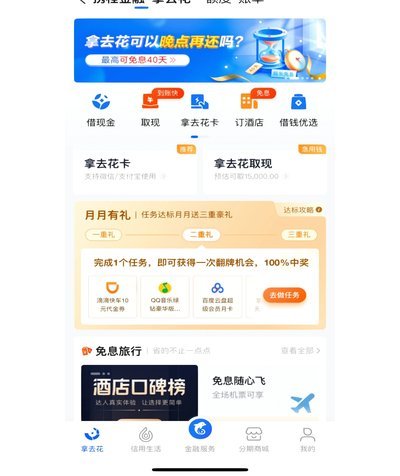
深入分析资金链路可以发现,很多用户在操作时会陷入“余额陷阱”。虽然你在携程端选择了支付宝还款,但资金的实际来源往往取决于你支付宝绑定的扣款银行卡是否有足够的流动性。如果你的资金仅停留在支付宝余额中,而未及时通过银行卡划转或通过余额宝进行预备,极易在支付确认阶段因“余额不足”导致指令失败。因此,在使用支付宝还款时,务必确认资金处于“支付可用”状态,而非仅仅存在于某个二级账户中,这种对资金底层逻辑的认知差异,是避免还款失败的核心。
从信用风险管理的角度来看,建议用户建立一个“结算缓冲区”。由于银行间结算系统或跨平台支付网关在特定时段可能会存在短暂的延迟,尤其是在节假日或深夜时段,通过支付宝进行还款的操作指令,从点击确认到实际资金到账携程关联账户,存在极小的结算时差。为了避免因由于系统延迟导致的账单逾期,聪明的做法是提前24至48小时完成还款操作,并实时通过携程端查看额度回升情况。这种前瞻性的财务习惯,能够有效规避因技术性延迟带来的征信风险。
相关文章
如何高效利用微信分期
“微信分期在哪里套现”这一话题本身就自带争议性,也蕴含着复杂的风险。从专业角度审视,它并非一个单纯的“套现”方案,而是一个围绕微信生态和社交关系链的低效、高风险的资金运作方式。这种模式的本质是利用微信...
得物提现怎么绑定支付宝
随着数字经济的发展,越来越多的年轻人选择通过线上平台进行购物和交易。得物作为一个知名的潮流商品交易平台,其提现功能的便捷性和安全性受到了广泛关注。然而,不少用户对于如何将得物账户与支付宝绑定以完成提现...
分付额度能一次性提取吗?真相揭秘
近期,有关“分付”的话题引起了广泛关注。许多人对如何一次性获得额度调整存有疑虑。从技术上讲,分付是蚂蚁金服推出的一种消费信贷产品,旨在为用户在消费时提供灵活的支付解决方案。然而,关于是否能一次性“套现...
花呗分期套现:信用陷阱与风险
从金融生态系统的视角审视“花呗分期套现合作”,我们看到的是一套建立在流量裂变和信用额度扩张基础上的行为模型。本质上,这并非简单的资金转移,而是一个利用用户在账期周期、分期免息诱惑以及缺乏资金流透明度空...
分期乐的市场新征程与发展挑战
近期,分期乐作为国内知名的消费分期平台,其业务现状备受关注。自2015年成立以来,分期乐通过精准定位年轻消费者群体,在市场中占据了重要位置。根据公开数据,截至2023年初,分期乐注册用户已突破4000...
个人商户码收款算套现吗?真相在这里
近年来,随着移动支付的普及和电子商务的发展,“个人商户码”成为众多小微商家开展线上交易的重要手段。然而,在这一过程中,不少用户对于通过扫个人商户码进行支付的行为是否构成套现行为产生疑惑。套现通常指的是...