套花呗手续费背后的真相
市场上所谓“套现”的报价通常落在百分之五到百分之十之间,但这笔明面上的手续费只是冰山一角。资金提供方并非在做公益,而是将账号被风控封禁的概率折算进了定价模型。不同资质的收款商户、不同信用分段的借款人,其实际扣点差异极大。当账户处于正常消费轨道时,对方往往给出较低佣金以维持流水;一旦触发高频大额或深夜交易,手续费会瞬间跳涨,甚至附加保证金门槛。这笔钱买的不是服务,而是对平台规则漏洞的短暂试探。
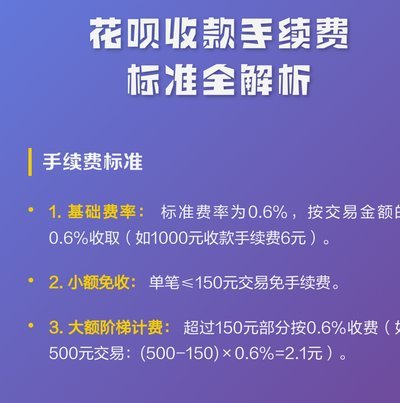
手续费的背后是一套严密的风险博弈逻辑。正规商户收取百分之一的技术服务费已是极限,而跨渠道转换资金需要承担资金池断裂、拒付退款与监管稽查的多重压力。中介通过拆分交易时间、伪造消费场景来掩盖资金流向,每一笔扣点都在为这种非常规操作支付溢价。随着风控系统的持续迭代,静态费率已无法覆盖动态风险,市场报价开始呈现明显的波动性。看似简单的百分比换算,实则是资金方与平台算法之间的零和拉锯。
频繁触碰此类灰色地带,最终会反噬到个人的信用资产上。平台的大数据模型能够精准识别资金闭环特征,异常还款周期、集中大额入账与商户画像错位都会触发智能预警。轻则额度冻结、利率上调,重则直接上报征信异议记录,甚至被列入行业共享黑名单。手续费再低,也抵不过一次规则穿透带来的长期成本。信用体系的脆弱性在于累积,而不是一次性的金钱损耗。
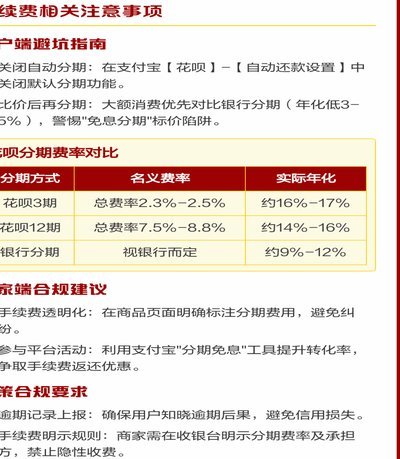
将信贷产品转化为现金流动本身并不违背商业逻辑,关键在于路径的选择与成本的核算。花呗的设计初衷是平滑短期消费曲线,而非替代专业融资工具。面对真实的资金缺口,银行的经营性贷款、信用卡的正规分期或持牌机构的信用贷,其综合年化成本往往低于隐性套现的复合风险溢价。把注意力从寻找低价通道转向优化现金流结构,才是规避制度性摩擦的务实之道。
相关文章
得物商家取现,平台真的不知道?
得物额度取现现象,以及平台是否知情,是一个在交易平台生态中复杂且需要细致分析的问题。简单理解,得物额度,即商家在平台上的信用额度,基于其历史交易数据、好评率、退款率等因素评估而来。商家通过使用额度,可...
便荔卡,到底能用在哪里?
便荔卡的流通场域早已突破传统单点消费的限制,构建起覆盖高频生活节点的网状矩阵。通勤轨道与城市微循环公交是首要落子点,每日早晚高峰的闸机读写赋予其强场景黏性。零售终端方面,连锁商超、社区便利店与精品买手...
羊小咩手表回收:构建绿色循环链
羊小咩手表回收市场的兴起,并非简单的闲置物品交易,而是儿童数码产品生命周期缩短和家长消费观念转变的集中体现。过去,儿童手表更多被视为通信工具,关注重点在于通话质量和定位准确度。但随着功能日益丰富,包含...
白条能变现吗?年轻人别踩坑!
近年来,随着互联网金融的迅速发展,“白条”作为一种便捷的信用消费方式,在年轻人中越来越受欢迎。然而,当用户面临急需现金却又缺乏传统信贷途径时,如何利用“白条”的额度转换成可用现金便成为了一个备受关注的...
警惕白条平台诈骗电话9555
在数字化信贷的生态中,用户对“快捷通道”的心理依赖往往成为风险的突破口。白条平台电话9555这类短号的出现,本质上是利用了用户对传统金融机构“短号即官方”的认知惯性。在大多数人的潜意识里,五位数的短号...
携程拿去花取现审批流程解析
携程"拿去花"取现流程的审批机制具有显著的风控特征,其核心在于资金流转的合规性验证。该功能本质上是将信用额度转化为现金的金融操作,系统会通过多维度数据交叉验证用户资质。包括但不限于消费行为轨迹、还款记...