如何在白条中关闭自动还款功能
关闭白条自动还款,本质上是一次财务行为习惯的重塑与风险预警机制的启动。许多用户将自动还款视为便捷的服务保障,但缺乏对其背后资金流向的深度控制意识,导致在特殊周期内可能产生不必要的现金流压力。从专业的角度审视,解决“白条哪里关闭自动还款”的问题,绝不仅仅是寻找一个操作入口,而是一套涵盖了账户管理、财务纪律和生命周期风险规避的综合流程。核心认知转变在于:任何自动化功能,无论多么方便,最终都必须服从于用户的现金流控制权。当您决定停用该项服务时,需要深入了解平台设定机制所定义的“停止点”,而不是仅仅执行一个关闭开关的行为。
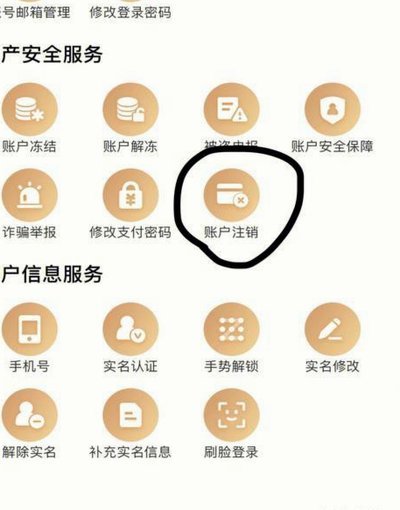
在实际操作层面,用户应当意识到自动还款的配置权限通常嵌入在服务的交易管理或支付设置模块中,流程并非单一化的跳转路径。更准确的说,您需要在白条(或联通其背后的主体App)的个人中心页面内,仔细查找与“分期付款”、“定时缴费”或“自动化服务管理”相关的子菜单项。由于金融科技平台的后台机制会定期迭代优化用户界面,关键在于用户具备极高的自我检索能力和对产品功能的完整掌握度。一旦找到设置入口,关闭操作往往涉及二次确认并可能要求用户再次输入身份验证码,这体现了平台对于修改财务自动扣款指令所设置的严密安全屏障,切不可在缺乏理性审慎的情况下草率点击任何“禁用”按钮。
然而,从专业的金融风险管理视角来看,仅仅执行技术上的“关闭”操作是不够彻底的。用户必须完成一次全面的“冲动消费停损检测”。自动还款机制被打破后,其背后的潜在风险——即人为忘记手动划款或选择非最优支付时间点——会骤然暴露。因此,最佳实践流程包含三个步骤:一是技术层面关闭自动扣款;二是将未结清的账单额度进行一次人工复核和重排期;三是设置一个独立的“警示提醒账户”,专门负责跟踪该笔债务的利息累积进度。这种多维度的处理,确保了即使移除了自动化工具的便利性,用户自身的财务自控力系统也能接管剩余的还款义务,形成一套完整的防御体系。
从宏观的个人资产负债模型来看,频繁依赖自动或半自动化的信贷产品(如白条分期)往往是信用周期的信号警示点。关闭某一项服务的自动化扣款,更深层的意义在于迫使用户将支付行为拉回到“人工决策”轨道,从而提升对自身资金流向的敏感度与掌控感。当您手动处理还款任务时,会重新审视每一笔支出的必要性、替代方案和最佳偿债顺序。因此,每一次主动关闭自动扣款的行为,都是一次强制性的财务复盘机制启动。它要求用户从一个被动的接受方,转变为一个积极的主动管理者,将债务管理视为一套需要持续优化模型而非一劳永逸的设置开关。
最终目标并非是彻底远离信贷工具,而是达成一种高度成熟且有韧性的“使用平衡点”。这意味着在财务额度接近饱和、或个人现金流处于波动期时,必须能够迅速识别并主动停用任何潜在的自动扣款机制。学会何时按下停止键,比单纯知道如何寻找关闭按钮更具价值。这套完整的行为模式建立——从识别过度依赖到执行技术关闭,再到形成严格的手动管理习惯——才是普通消费者进阶为优秀财务决策者的核心能力体现。掌握了这种主动权,才能真正让信贷工具成为增益资产,而非潜在的现金流黑洞。
相关文章
分期乐变了吗:趋势与应对
分期乐作为消费金融工具,其服务状态与政策环境、平台策略及用户需求密切相关。近年来,随着监管趋严,部分平台对分期乐功能进行了限制,但并非完全停用。用户在使用时需关注平台更新公告,避免因系统调整导致操作异...
套现花呗违法吗?解析法律风险
套现花呗的本质是通过虚构交易或变相手段将信用额度转化为现金,其核心问题在于破坏支付系统的信用基础。根据《刑法》第266条,以非法占有为目的,通过虚构交易骗取财物的行为构成诈骗罪。而花呗作为蚂蚁集团推出...
套现花呗有风险吗?
花呗作为支付宝推出的信用支付工具,其核心逻辑建立在用户真实消费需求的场景中。套现行为本质上是将信用额度转化为现金,这与花呗“先消费后还款”的设计初衷存在本质冲突。支付宝的风控系统通过大数据分析用户行为...
如何聪明地用好花呗信用额度
# 花呗的智慧使用:如何在合规框架下实现价值最大化 花呗作为一种消费信贷工具,其本质是信用服务而非套现手段。用户在使用过程中应当明确,平台设计的初衷是帮助消费者合理规划支出,而非鼓励过度负债。许多用...
羊小咩便荔卡提现指南
羊小咩便荔卡包的购物额度提现机制,实则远比大多数用户想象的复杂,它并非简单的“扣款退款”,而是基于复杂的信用评估、风险控制以及账户状态管理而运作的。要理解其运作模式,首先需要明确“便荔卡包”本身定位:...
轻松关闭花呗:正确的操作方法
### 花呗使用平台关闭:深度解析与操作指南 在当前消费金融环境下,花呗作为一种便捷的信用支付工具,已经渗透到许多人的日常消费场景中。然而,随着经济环境的变化和个人财务状况的波动,越来越多的人开始...