便荔卡包逾期会起诉吗?
便荔卡包作为消费金融平台,其逾期处理机制需结合合同条款与法律框架综合判断。平台通常会在用户协议中明确约定逾期后果,包括但不限于收取滞纳金、上报征信系统及启动法律程序。根据《民法典》第六百七十五条,借款人未按约定履行还款义务构成违约,出借方有权要求履行或采取救济措施。但起诉并非必然结果,多数平台优先通过电话催收、短信提醒等方式协商解决,只有在逾期金额较大且协商无果时才会启动司法程序。
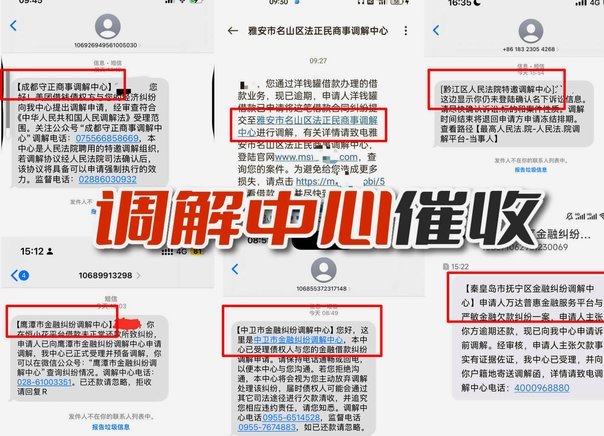
逾期是否被起诉取决于多个变量,包括欠款金额、逾期时长及平台风控策略。小额短期逾期可能仅触发内部催收流程,而长期拖欠或金额超过平台风险容忍度的案件则更可能进入诉讼阶段。值得注意的是,平台需提供完整证据链(如借款合同、转账记录、催收记录)才能确保胜诉,这在实践中可能因证据瑕疵导致诉讼受阻。同时,若平台存在违规放贷或催收行为,用户可依法主张权利,要求其承担举证责任。
司法实践表明,消费金融纠纷中起诉率与平台资金规模呈正相关。大型机构因具备完善的法律团队和风险评估体系,更倾向于通过诉讼追偿;而中小型平台可能因成本考量选择非诉方式解决。但无论平台规模如何,起诉前必须完成合规审查,包括确认合同有效性、核实用户身份信息及确保催收流程符合《个人信息保护法》要求。用户若遭遇不当催收,可向银保监会或当地金融监管局投诉,必要时申请法院保全措施。
从用户角度,逾期后应优先与平台协商个性化还款方案,避免因资金链断裂导致信用受损。若协商失败且面临诉讼,需及时应诉并准备相关证据,如证明自身经济困难的材料或质疑合同效力的依据。值得注意的是,即便被起诉,法院也可能基于公平原则调整还款计划,特别是当用户能证明逾期系不可抗力或重大误解所致。因此,保留完整沟通记录、及时主张权利是降低法律风险的关键。
平台与用户之间的权利义务需在法律框架内平衡。虽然起诉是合法追偿手段,但过度依赖诉讼可能损害平台商誉,影响用户复购率。部分平台已开始引入柔性催收机制,如分期减免、公益助学计划等,以实现风险控制与用户体验的平衡。用户应主动了解自身权益,例如在诉讼阶段可申请财产保全反制,或通过调解程序达成和解。最终,无论是平台还是用户,都需在合法合规前提下寻求最优解决方案。
相关文章
分期乐合作银行有哪些?
分期乐,这个名字在消费金融领域早已深入人心,其背后的运营并非单一银行所垄断,而是建立在与多家金融机构的战略合作之上。要准确理解“分期乐是哪个银行的平台”这个问题,需要从其商业模式和业务拓展角度出发。本...
月付还款那些事儿
月付还款的核心逻辑在于资金流与账期的精准匹配。以信用卡为例,其还款机制本质是将消费行为转化为短期负债,需在免息期内完成全额还款以规避利息支出。但多数用户忽视的是,银行系统会根据交易时间戳自动划分账期,...
消费新模式
## 分期乐取现:消费金融时代的创新与隐忧 在移动支付盛行的今天,"分期乐取现"作为一种新兴的金融服务模式,正在悄然改变着消费者的支付习惯。这种服务通过将未来的收入转化为即期可用资金,为消费者提供了...
如何聪明地用好花呗信用额度
# 花呗的智慧使用:如何在合规框架下实现价值最大化 花呗作为一种消费信贷工具,其本质是信用服务而非套现手段。用户在使用过程中应当明确,平台设计的初衷是帮助消费者合理规划支出,而非鼓励过度负债。许多用...

分期乐的市场新征程与发展挑战
近期,分期乐作为国内知名的消费分期平台,其业务现状备受关注。自2015年成立以来,分期乐通过精准定位年轻消费者群体,在市场中占据了重要位置。根据公开数据,截至2023年初,分期乐注册用户已突破4000...

拍拍贷玩转社交借贷,新手必看攻略
拍拍贷,作为一款基于社交信用和P2P互助的借款平台,其使用方式并非简单的“借钱还钱”,而是一种复杂的生态系统运作。要真正理解它的价值,需要从用户、平台、以及整个信用体系三个层面进行分析。核心在于,拍拍...