信用消费新范式
微信生态中引入分期支付的小程序模式,绝非简单的支付功能叠加,它代表着社交电商领域的一次结构性升级。核心变革在于消费行为模式的重塑:消费者购买的不再是单纯的产品或服务,而是一种可延展的、具备信用背书的即时体验权。通过小程序这一高密度的交易界面承载分期付款,极大降低了用户感知到的购买门槛和现金流压力。它将金融服务的便捷性与社交场景的触达力深度耦合,使得消费决策链从“能否一次支付”转向“是否能承受总价”,极大地提升了整个生态圈的交易平均客单价(AOV)。这种嵌入式信贷服务,标志着微信生态已然进入了一个以信用为核心驱动力的、精细化金融服务层。
深入审视其背后的技术和运营机制,分期小程序的流畅体验建立在一套复杂且高度协同的FinTech基础设施之上。它需要支付网关与第三方金融机构进行实时数据交互,从交易发起、信用评估到资金结算的全流程环节都不能出现断点。平台方的角色远超聚合器,它实质上扮演了信任中枢和风险定价者。通过接入用户行为数据、购买历史记录甚至社群活跃度等多元维度,信贷模型能够实现更精细化的画像匹配。这种实时风控机制确保了交易的可靠性和资金流动的顺畅性,使得原本独立运营的金融行为得以安全、高效地嵌入到某一垂直的小程序交易链路中去。
对于经营分期支付服务的商家而言,这柄利剑的影响力体现在其现金流和客单价的两极提升上。首先,分期模式打破了短期资金回笼与销售旺季之间的时间壁垒,显著增强了商家的议价权和应对季节性波动的能力。其次,更重要的战略价值在于,分期支付本身就是一种促成高额购买的行为刺激器。当消费者看到“分N期无需压力”的承诺时,其消费决策往往会抬高初始预算限制。因此,商家提供的不仅仅是商品展示页面,更是一个通过金融杠杆放大销售力、优化资金周转模型的商业化解决方案。
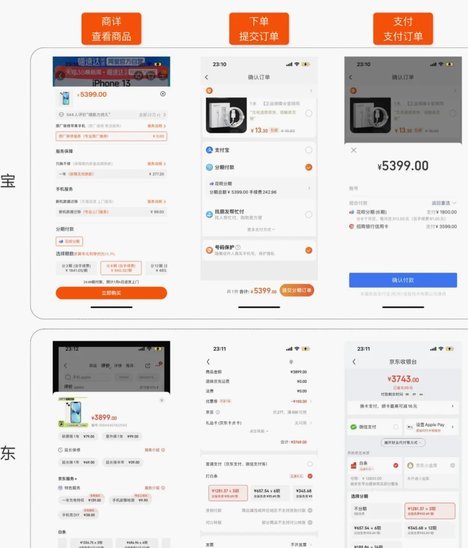
然而,从宏观经济和用户心理学的角度切入思考,分期支付模式也必然引发对过度消费潜能与财务教育的深刻探讨。信用便利性的提升是一把双刃剑:它极大地缓解了用户的短期购买欲望与现有财力之间的矛盾,提供了即时满足感。但如果缺乏有效的消费理性指引和债务管理警示,系统性地便捷化信贷通道,则可能让用户忽视总体的负债结构和还款压力,将“支付能力”错认为“持有财富”。因此,负责任的平台运营,不仅要完善技术风控体系,更应承担起构建消费理性认知边界、指导用户进行可持续财务规划的社会责任。
最终,分期小程序的进化方向指向更深层次的个性化和场景化整合。未来的趋势必然是支付功能与生命周期服务(如教育、医疗、旅游)的深度捆绑。例如,大学的小程序可能提供学费的分期接入;高端品牌的小程序可能会结合会员等级和购买记录,自动弹出定制化的分期方案。这种极致的服务触达,意味着微信生态正在构建一个覆盖用户所有消费需求光谱的“全域财务生活操作系统”。支付手段将从一个简单的结算工具,跃升为一个管理用户全部经济活动流、提供持续性金融解决方案的核心智能枢纽。
相关文章
微信分付额度如何合理使用?
微信分付是一种基于信用的付款方式,用户可以通过积累信用积分获得一定的信用额度。但许多人在使用过程中可能产生疑惑:“微信分付的钱能否套出来?”这是一个涉及到金融规则和个人权益的问题。首先需要明确的是,任...
白条鱼怎么钓技巧全解
想要深入了解“白条怎么钓”,首先要明确这里的“白条”指的是淡水鱼中的一种——白条鱼,学名为鲫鱼。这种鱼因其体型较小且肉质鲜美,在垂钓界颇受欢迎。但要成功钓到白条鱼,不仅需要掌握一定的技巧和知识,还需要...
花别人的钱怎么提现金全解
资金流动的隐形通道往往藏匿于规则缝隙中,但并非所有路径都具备可持续性。当用户试图从特定平台提取已消耗的资金时,需首先厘清资金形态的转化逻辑。例如部分平台通过虚拟资产拆分实现资金转移,其本质是将原始支出...
拿去花套现怎么操作
在面对日益复杂的金融服务市场时,消费者往往对各种金融产品和服务感到困惑。尤其是当涉及到特定的消费信贷服务如“拿去花”这样的平台时,如何高效地利用其提供的套现功能成为了一个关键问题。“拿去花”作为一款广...
羊小咩退款申请全流程解析
羊小咩的退款机制本质上是平台与消费者权益博弈的缩影。平台方通过设定时效阈值和证据链要求,将风险前置化。例如商品类目通常设置7天无理由退货,但需结合物流轨迹与订单状态进行动态判断。用户需注意,系统判定标...
分期乐额度怎么查?信用决定额度
分期乐额度并非一个隐藏在条款深处的秘密,而是通过用户行为和信用评估的动态调整而确定的。它不是一个静态的数字,更像是一个有机的系统,根据你的财务状况和还款意愿不断演变。想要准确掌握自己的分期乐额度,首先...