花呗套现会被风控吗?
套花呗的核心矛盾在于行为模式与系统规则的冲突。当用户通过多账户或虚拟身份进行高频小额交易时,系统会捕捉到与正常消费逻辑不符的异常信号。这种行为本质上是对平台风控模型的试探,而风控系统本身具备动态学习能力,通过机器学习算法持续优化识别阈值。例如,当某用户突然在非工作时间段产生大量交易,系统会结合地理位置、设备指纹、IP轨迹等多维数据进行交叉验证,这种实时分析能力使得套花呗的隐蔽性操作难以长期维持。

风控机制的底层逻辑依赖于行为特征的量化分析。平台通过构建用户画像,将消费频率、金额分布、支付路径等参数转化为可计算的指标。当套花呗行为触发预设的异常阈值时,系统会启动多层验证流程,包括人脸识别、活体检测、交易场景匹配等。值得注意的是,风控模型并非静态规则,而是基于海量数据训练出的动态决策树。这种自适应特性使得套花呗的尝试往往在初期阶段就可能被拦截,而后续的绕过策略又会引发更复杂的风控反制。
高频交易对风控系统的冲击体现在数据分布的偏移性。当大量套花呗行为集中出现时,会扭曲平台对正常消费模式的认知基准。这种数据污染会导致模型出现误判,但系统通过持续的数据清洗和特征迭代能够逐步恢复平衡。例如,当某区域出现异常交易激增,平台会通过地理围栏技术锁定可疑区域,并结合商户交易数据进行交叉核验。这种动态校准机制使得套花呗的短期收益难以转化为长期优势。

算法层面的对抗博弈呈现出复杂的攻防态势。套花呗行为往往伴随对风控规则的逆向工程,而平台则通过引入对抗样本训练来提升模型鲁棒性。例如,当发现某类交易模式被频繁利用时,系统会主动生成类似样本进行训练,使模型具备识别新型攻击模式的能力。这种技术迭代的螺旋上升过程,本质上是双方在数据维度上的持续角力,最终形成一个不断进化的风控生态。

用户认知误区常导致套花呗行为的不可持续性。许多套花呗参与者低估了风控系统的实时响应能力,认为通过技术手段可以完全规避检测。然而,平台通过构建多源数据关联网络,能够将看似独立的交易行为串联成完整的行为图谱。这种全局视角下的风险评估,使得任何试图绕过风控的尝试都可能引发连锁反应,最终导致账户被永久封禁或信用评分体系的系统性损伤。
相关文章
便荔卡包还款方式灵活多样
便荔卡包的还款机制以灵活分层为核心,其基础逻辑是将还款选项拆解为多个可组合的模块。例如基础还款通道包含实时全额还款与最低还款额两种模式,前者适用于资金充裕的用户,后者则为短期周转设计。值得注意的是,最...
白条取现24小时商家
“白条取现24小时商家”这一模式,在瞬息万变的零售和餐饮行业中呈现出一种令人瞩目的生存策略,它并非简单的“快餐”,而是对传统金融和供应链环节进行了一种精细化的重构。这些商家,通常以便利性为核心,依托消...
样本量如何确定?
在市场营销和数据统计领域,“白条套出来一般要多少点”是一个常见的问题,具体取决于多个因素。在进行在线调查或市场调研时,合理确定样本量是确保结果准确性的关键步骤。 首先,总体规模是影响白条法中样本量的...
得物积分与分期的智能支付策略
得物的支付体系构建了独特的消费循环逻辑,其累计付款机制并非简单的金额叠加,而是通过积分、分期、优惠券等工具形成动态平衡。用户在完成交易后,系统会根据消费金额自动分配积分,同时开放分期选项,这种设计既满...
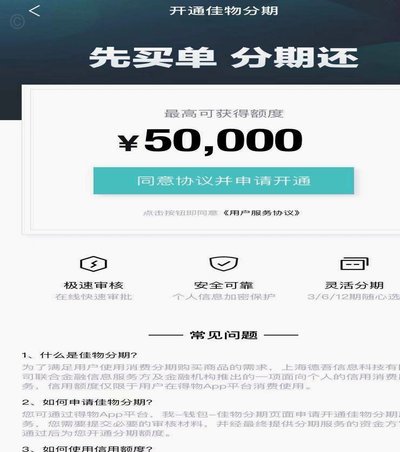
轻松搞定得物佳物分期付款
近年来,随着消费观念的转变,越来越多的年轻人选择通过分期付款的方式购买心仪的商品。以得物App为代表的购物平台纷纷推出了“佳物分期”服务,旨在为用户提供更加灵活便捷的购物体验。要想轻松搞定得物的分期付...
拿去花套现怎么操作
在面对日益复杂的金融服务市场时,消费者往往对各种金融产品和服务感到困惑。尤其是当涉及到特定的消费信贷服务如“拿去花”这样的平台时,如何高效地利用其提供的套现功能成为了一个关键问题。“拿去花”作为一款广...