花呗套现:心理、技术与金融风险
信贷额度扩张的内在逻辑,始终深植于消费者的心理临界点。这并非单纯的资金需求问题,而是一种利用“即时性”带来的情绪惯性和消费降级的认知错位。在缺乏对自身现金流周期的精准掌控时,个体倾向于将信用支付工具视为无限延伸的银行账户。套取花呗的本质,实际上是在探讨一个高度复杂的信贷循环机制——如何绕过正常的还款周期与收入匹配模型。这种行为模式根植于用户对于“账面余额”和“实际可支配现金”之间的认知脱节,形成了一种看似合理的财务透支循环,这需要深入拆解消费心理学与金融产品运作逻辑的交界点。

从技术维度分析,信贷套现并非一次简单的资金转移,它是一个依赖多个环节参与完成的流程艺术。其核心机制利用了电商交易场景下的“时间差”和“信用杠杆”。购买商品、平台结算到商户、商户再提现到个人账户,这个周期中存在着短暂而脆弱的现金流断点,正是攻击者瞄准的节点。参与方包括虚构需求方(制造交易假象)、承接资金链条的中介方以及利用支付通道的高频操作者。他们不是简单地将虚拟信用变现,而是通过构造一系列高并发、低留痕迹的模拟消费路径,试图让风控模型识别不了这笔钱的出处与去向的分离性,构建一套临时的“信贷内循环假象”。

然而,每一次利用信贷工具进行透支的行为,都在触碰金融系统的核心风险红线。套现行为本质上是对支付通道的滥用和对信用合同条款的规避,一旦被监测到异动的交易频率、不合理的资金流向比例或是异常的大额循环借款,系统风控模型会迅速触发预警。这些操作无法遁形的铁证是资金留痕。专业级的金融反欺诈系统早已进化到了行为分析和网络图谱识别层面,它们能够实时追踪账户的行为指纹和交易路径的几何特征。过度依赖这种高风险、高门槛的操作链条,往往在支付平台方的深度算法监控面前显得脆弱而不堪一击。

从宏观角度审视,要真正杜绝这类系统性漏洞,必须进行全方位的结构化重塑。这需要的不仅仅是升级风控算法,更需要实现信贷透明化的强制机制。首先,提高消费者对“信用成本”的认知度,让用户意识到透支行为必然伴随的实际机会成本和滞纳金风险。其次,支付平台必须加强与银行端、征信机构端的实时联动性,打破单点支付通道的封闭循环,确保每一个大额度的信用使用都能够被更具穿透力的资金流模型进行交叉核验。最终,从“信用便利”到“负责任消费”的理念转变,才是封堵金融漏洞最根本、也最坚固的防线。
相关文章
羊小咩额度取现:稳吗?
羊小咩购物额度取现的可靠性需从平台运营模式与资金安全机制切入。该服务本质是将消费信用转化为短期流动性,其核心在于平台是否具备合规的金融资质。若平台持有第三方支付牌照并接入银行级资金托管系统,用户资金可...
分期乐还款是否仍需继续
“分期乐现在还需要还吗”这个问题,远非简单的“还还不还”就能解答。它触及了当前宏观经济环境、消费者的自身财务状况以及“分期乐”商业模式的复杂互动。过去几年,一系列因素共同塑造了消费者的信贷意愿和还款能...
花呗套现取现金靠谱吗?
花呗套现取现金的操作本质是绕开平台风控体系进行资金转移,这种行为在技术层面存在系统性风险。支付宝的信用支付模型基于消费场景构建,其风控算法能通过交易频次、金额分布等维度识别异常行为。当用户试图通过虚构...

分期乐客服热线:高效解决金融疑问
在当今快速发展的互联网金融领域,分期付款已经成为广大消费者解决资金周转难题的重要方式之一。作为这一领域的代表性平台,分期乐凭借其便捷的服务和高效的用户体验赢得了众多消费者的青睐。而在服务质量方面,人工...

得物购物额度如何开通?新手也能轻松搞定!
为了帮助用户更好地了解如何开通得物的购物额度,我们首先需要明确得物是一款专注于潮流商品的电商平台。在这个平台上,用户可以通过积分或购买的方式获取购物额度,用于购买平台上的各种商品。 要开通和使用得...
抖音月付套现风险揭秘:安全还是陷阱?
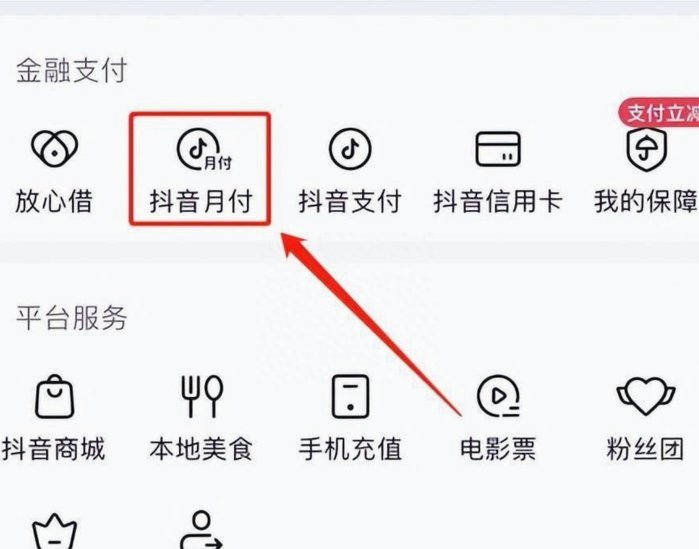
抖音月付作为短视频平台嵌入的信用支付工具,其核心逻辑与传统信用卡存在本质差异。该功能通过用户行为数据构建信用画像,将消费额度与用户活跃度、内容互动质量等多维指标挂钩,形成动态授信模型。这种设计使平台能...