花呗急用钱怎么办
在讨论“花呗急用钱在哪”时,我们必须跳出资金的具象化追寻,回归到对个人流动性结构和财务预警机制的深层审视。这个疑问本身揭示了一种心理错位:即将消费信贷工具视为一个随时可以按需提取的提款口。专业的分析视角必然会指出,花呗提供的本质不是现金流补充,而是一个基于信用评级、用于平滑周期性开支的“虚拟透支额度”。当突发资金需求发生时,真正的财力来源从来都不是一个App上的数字总和,而是对自身消费习惯的深度认知以及提前构建的应激缓冲垫。因此,寻找“钱”的位置,更核心的问题是审视当前预算结构中的哪些部分是过度依赖透支信贷而缺乏实体支撑的。

从金融产品的底层逻辑切入,理解花呗这类消费信贷额度与储蓄资金之间存在本质上的区隔。信用额度如同一个弹性化的、预设上限的工具箱,它能解决的是“现在必须买到”的问题,但无法提供“跨越时间周期缺口”所需的持续现金流。当急用钱的概念出现时,我们不能将信用透支等同于应急基金。真正可调用且具有安全性的资金池,应该首先检视的不是信贷产品的剩余额度,而是那些被忽略或碎片化的资产:无论是闲置的应收账款、理财账户中尚未分配用途的固定收益部分,还是家庭成员可以暂时承担的小规模变现能力。这需要一套系统性的财务映射,精确勾勒出资金在各个场景下的流向和滞留时间。
进一步深入的分析指向个人消费行为模式的优化与调整。许多“急用钱”的需求,其根源并非突发事件,而是周期性开支累积到临界点,导致短期预算赤字。解决这个问题的路径,不是盲目地提高信贷额度上限,而是从收入侧寻找提升空间并从支出侧实现结构性的削减优化。这包括对所有订阅式服务、非必要高频消费的逐项审计和暂停机制建立。例如,如果发现大量资金流向了社交娱乐或兴趣爱好类的消耗品,那么将这些“情感性开支”视为当前流动性最可挤压的部分进行强制节流。这种自上而下的预算重构,才是真正构建个人抗风险能力的基石。
当我们必须利用信贷产品来解决短期现金周转问题时,策略的核心要素必须是目的锁定和规模控制。专业的风控思维要求我们将每一次使用花呗或类似工具的消费行为,都视为对未来的期权买入,而不是即时的消耗性支出。在实施前,一定要完成三步核算:第一,本次支出的必要性等级判定(不可否认刚需 vs. 可等待冲动)。第二,精确测算当前的偿债压力曲线;第三,预留出比支付本金更充裕的备用缓冲空间。这避免了过度信贷循环带来的雪球效应风险,确保每次透支都指向一个清晰、可实现的财务终点,而不是无止境的周转模式。

综上所述,“花呗急用钱在哪”的问题最终导向了一个宏观的个人财管哲学:金钱并非存放在某个物理或虚拟的特定位置,而是体现在一种高效、稳定且具备冗余性的现金流管理体系中。真正的“应急之源”,是建立在严谨预算纪律下的系统化财务规划能力,它要求我们在消费决策的每个节点都引入一个冷静的停顿机制——这个暂停,就是我们进行一次全面的资产核验和需求二次评估的机会。这远比任何一个信贷产品的额度数字更具实效性与持久生命力。
相关文章
花呗取现怎么操作?手续费与风险
花呗本质上是一种循环支付信用额度,并非银行系统的现金存款账户。因此,试图将信用额度直接转化为实体现金,本质上是一场跨越虚拟与实体的信用转换行为,而非简单的资金提取。理解这一机制的底层逻辑,首先必须摒弃...
便荔卡包套现费用解析
“便荔卡包套现收费多吗”这个问题,实际上是围绕着金融产品的价值评估展开的。便荔卡,作为一种带有特定权益捆绑的金融卡,其包套现功能并非单纯的价格问题,而是一个风险收益匹配的复杂考量。首先,我们需要明确“...
得物提现到支付宝多久能到账?
随着互联网电商的不断发展,越来越多的年轻人选择通过电商平台进行购物和消费。得物作为国内知名的潮流电商平台,凭借其独特的商品种类和优质的用户体验吸引了大量用户。然而,在享受便捷的同时,不少用户遇到了将平...
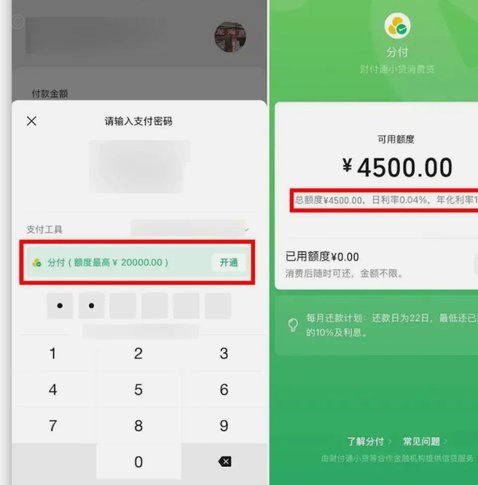
微信分付资金如何回流
微信支付分付的资金流向分析,本质上是对现代数字金融基础设施中信贷周期和资金穿透性的一次深度解构。我们关注的并非单一的“套路”,而是一系列围绕支付系统结构性漏洞构建的资金混流路径。初级的资金转移只是简单...
如何安全操作美团月付400分期?
### 美团月付400怎么自套? #### 第一段:操作流程与风险平衡“自套”美团月付400,本质上是利用信用额度进行短期资金周转。用户需通过美团APP进入“月付”页面,选择“分期”或“信用支付”,...
便荔卡取现审核未通过怎么办?
近期,关于“便荔卡包取现额度审核未通过”的案例频发,这不仅影响了持卡人的消费体验,还可能引发一系列财务风险。首先,我们需要明确的是,“便荔卡”是银行的一种虚拟银行卡产品,主要用于网络支付和线上购物等场...