花呗额度怎么提现?4个靠谱可行的变现方案一文看懂
花呗的便捷性让很多人习惯了先消费后付款,但当资金周转出现问题时,提现需求就变得迫切。花呗本身的特性决定了直接提现并非简单操作,需要借助一些变通方法。目前,可行的方案主要围绕着将花呗额度转化为可直接支取的现金展开,包括“花呗提现到支付宝”、“花呗分期转账”、“花呗消费后退款”以及“花呗借呗联动”。这四种方式各有优劣,适用场景也不同,并非所有用户都能适用。选择哪种方式,需要结合自身实际情况,仔细评估利弊,规避潜在风险,避免不必要的麻烦。
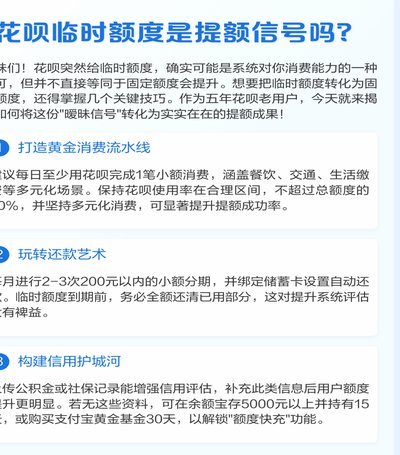
“花呗提现到支付宝”的模式,其实是通过花呗的变现渠道间接实现资金流动。核心在于利用第三方平台,将花呗额度进行快速变现,平台会收取一定的手续费,这笔费用通常比其他变现方式高。虽然操作简单,即时到账是其主要优势,却也存在风险。选择此类平台需谨慎,务必选择信誉良好、有资质的平台,并仔细阅读用户协议,明确手续费、风险提示等关键信息。部分平台可能存在虚假宣传或非法集资嫌疑,用户需提高警惕,避免上当受骗,保障资金安全。这是一种“快捷但需谨慎”的提现方式。
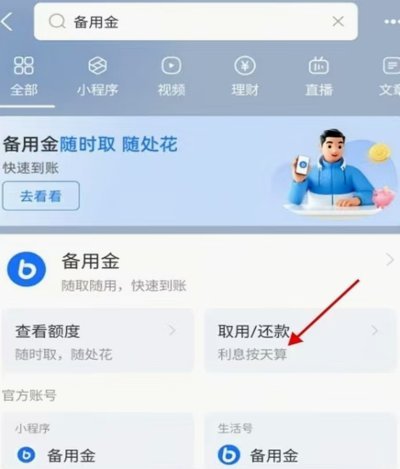
“花呗分期转账”是较为常见的提现手段,其原理是先将花呗账单进行分期,然后将分期账单转账至绑定账户。优点在于手续费相对较低,甚至部分银行合作活动可以免除手续费,且操作相对透明,风险较低。然而,分期转账会产生分期手续费,增加提现成本。同时,频繁转账可能会影响花呗的信用评分,导致额度降低或被限制提现。因此,建议仅在紧急情况下使用此方法,并注意控制转账频率,维护花呗的良好信用。值得注意的是,部分花呗账户可能不支持分期转账功能,需要提前确认。
“花呗消费后退款”看似绕圈子,实则利用了花呗消费的灵活性。用户先使用花呗进行消费,再申请退款,退款到账后即可提现。 这种方式的优点在于可以绕过一部分手续费,但退款周期较长,通常需要等待3-5个工作日。 此外,频繁使用退款方式可能引起花呗平台的注意,甚至被认定为恶意行为,导致账户被冻结或花呗额度被取消。 这种方法在紧急情况下可以考虑,但需谨慎操作,并注意控制退款频率,避免影响花呗的正常使用。
“花呗借呗联动”是针对拥有借呗额度的用户而言的解决方案。可以将花呗额度转化为借呗额度,然后通过借呗提现。这种方式通常手续费较低,甚至可以避免手续费,但前提是用户需要拥有足够的借呗额度,且拥有良好的信用记录。此外,借呗也会产生利息,需要按时偿还,否则会影响个人信用。如果借呗额度不足或信用记录不良,则无法使用此方法。这种方案结合了花呗和借呗的优势,但同时也伴随着一定的风险和限制,属于对信用要求较高的提现方式。
相关文章
花呗分期到底能“薅”出多少钱?超全避坑指南
花呗分期,看似便捷的消费方式,却也容易让人陷入债务循环。很多人会考虑如何“套”回分期中的资金,并非为了提前还款,而是为了应对突如其来的资金缺口,或是为了转移资金进行其他投资。这种行为本身反映了花呗分期...
得物提现靠谱吗
关于“得物提现安全吗”的疑问,可以从几个维度进行分析。首先,需要明确的是,“得物”是阿里巴巴集团旗下的一个专注于潮流商品的电商平台,其主要业务包括但不限于购买、销售和交易平台。因此,在探讨提现的安全性...
根源优课:深度学习的思维重构
在评估任何教育产品时,我们不能将其视为一个单纯的知识容器,而应将其视为一套认知模型的搭建工具。从方法论层面来看,“根源优课”的核心价值,绝非体现在其覆盖知识点的广度或呈现内容的精美度,而是它所主倡的“...
携程“拿去花”积分兑换
携程的"拿去花"功能本质上是平台通过积分体系与优惠券机制的深度结合,构建起用户行为激励的闭环。该功能将消费积分与即时折扣券绑定,用户在完成预订、入住、评价等环节后可获得可兑换的优惠券,这种设计巧妙地将...
得物商家取现,平台真的不知道?
得物额度取现现象,以及平台是否知情,是一个在交易平台生态中复杂且需要细致分析的问题。简单理解,得物额度,即商家在平台上的信用额度,基于其历史交易数据、好评率、退款率等因素评估而来。商家通过使用额度,可...
套现花呗有风险吗?
花呗作为支付宝推出的信用支付工具,其核心逻辑建立在用户真实消费需求的场景中。套现行为本质上是将信用额度转化为现金,这与花呗“先消费后还款”的设计初衷存在本质冲突。支付宝的风控系统通过大数据分析用户行为...