羊小咩是黑网贷吗?真相解析
羊小咩的业务模式展现出典型的互联网金融特征,其核心逻辑在于通过算法匹配用户需求与资金供给。平台采用动态利率机制,根据用户信用评分、还款能力等维度调整借款成本,这种模式在合规框架下可实现风险分散。但需警惕的是,部分平台通过模糊条款将年化利率拆解为日息或月息,刻意规避监管阈值。例如将18%年化利率包装为"日息0.05",实际计算后可能触及法律红线。这种数字游戏常被用于掩盖真实借贷成本,需结合合同条款与实际还款数据综合判断。
黑网贷的核心特征在于对用户权益的系统性侵害,其运作往往伴随暴力催收、信息泄露等违法行为。与正规平台相比,黑网贷更倾向于通过隐蔽手段获取用户数据,例如利用虚假征信报告或伪造收入证明。这类平台通常缺乏透明的利率披露机制,常以"低门槛"为诱饵,实则通过附加费用、隐形条款等方式抬高实际借款成本。值得注意的是,部分黑网贷通过第三方合作方进行资金流转,导致资金流向难以追溯,增加了监管难度。

监管框架对互联网金融的约束力正在增强,但灰色地带仍存在。羊小咩若持有金融牌照,其业务需符合《网络借贷信息中介机构业务活动管理暂行办法》等法规要求。然而,部分平台通过"助贷"模式规避直接放贷责任,将核心风控环节外包,这种架构可能弱化监管效力。值得注意的是,银保监会近期对互联网贷款业务的穿透式监管,已明确要求资金存管、信息披露等关键环节的合规性,这对平台运营提出更高要求。

用户在选择借贷服务时,需重点关注合同中的利率计算方式与违约条款。部分平台通过"复利计算"或"违约金叠加"等手段,使实际还款金额远超本金。例如某案例中,用户借款1万元,最终还款达3.2万元,其中2.2万元源于违约金与滞纳金。这种非透明的计费模式常出现在缺乏资质的平台,需结合第三方审计报告与用户评价综合评估。同时,警惕平台通过"信用修复"等概念诱导用户过度借贷,此类操作可能涉及诱导性营销。
风险防控需建立在用户主动意识与监管协同之上。建议用户优先选择持牌机构,关注利率披露的完整性与资金流向的透明度。对于疑似黑网贷的平台,可通过央行征信系统查询其业务资质,或向地方金融监管局举报异常行为。值得注意的是,部分平台通过"债权转让"等手段转移风险,用户需核实债权的真实性与合法性。在当前监管趋严的背景下,合规运营的平台将逐渐占据市场主导地位,用户选择应建立在充分信息研判基础上。
相关文章

怎么把携程拿去花取消
携程拿去花,又名携程“直付”或“分期付”,实际上是一种将消费金额分摊到未来若干个月支付的消费模式。它并非简单的“取消”,而是一次商业交易的复杂运作。理解其背后的机制,才能真正掌握如何“把携程拿去花取消...
深度教程解析:从盲目跟随到逻辑理解的知识重构
优秀的教程解析绝非对操作流程的机械复述,其核心价值在于对指令背后逻辑链条的深度拆解。当大多数人停留在“点击哪里”或“输入什么”的表层信息时,深度的解析应当致力于揭示动作之间的因果关系与底层原理。这意味...
分期乐还款是否仍需继续
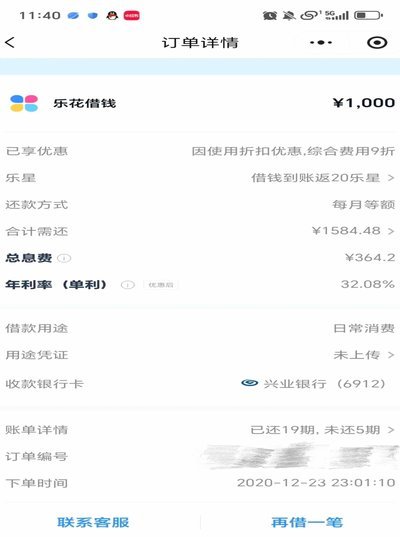
“分期乐现在还需要还吗”这个问题,远非简单的“还还不还”就能解答。它触及了当前宏观经济环境、消费者的自身财务状况以及“分期乐”商业模式的复杂互动。过去几年,一系列因素共同塑造了消费者的信贷意愿和还款能...
分期乐额度巧用与释放
分期乐额度的释放机制本质上是平台基于用户信用画像与消费行为的动态博弈结果。平台通过大数据模型对用户进行多维评估,包括历史还款记录、消费频率、账户活跃度等维度,这种评估并非静态数值,而是持续迭代的动态指...
平台架构的重构:从“便利套”看未来服务的模块化演进
便利套作为平台经济中的新兴概念,本质上是通过模块化设计将高频服务需求转化为可复用的标准化组件。这种架构突破了传统平台单一功能的局限性,使用户能在不同场景中快速调用预设服务模块。例如在电商领域,便利套可...
花呗套现风险大吗?
### 套花呗的机子可靠吗?深度解析消费金融产品的风险与保障 花呗作为蚂蚁集团旗下的消费金融产品,凭借其便捷的分期还款功能,迅速成为消费者的一大利好。然而,“套花呗”的现象也引发了广泛关注,这不仅涉...