95188转2:信用卡逾期协商,怎么讲才有效?
95188转2的接通号码背后,是银行业协会与金融机构共同搭建的债务协商通道。这一机制的设立并非简单的客户服务,而是基于金融监管框架下的风险缓释措施。当持卡人选择拨打该号码时,实质上启动的是银行内部的“特殊还款通道”,该通道的处理流程需符合《商业银行信用卡业务监督管理办法》中关于债务重组的合规要求。值得注意的是,银行在接收到协商申请后,会通过大数据系统对持卡人逾期时长、欠款金额、历史还款记录等维度进行多维评估,这种评估直接影响协商方案的制定。
协商过程中的关键变量在于持卡人提供的信息完整度。银行风控部门要求的“收入证明”“家庭负债说明”等材料,本质上是为判断持卡人还款能力提供依据。部分持卡人误以为只要说明困难即可获得减免,但实际操作中,银行会依据《商业银行法》第72条关于“合理授信”的规定,对持卡人财务状况进行严格审核。这种审核机制决定了协商方案的弹性空间,也解释了为何部分持卡人在首次协商时被要求补充材料。
有效沟通需要把握银行内部的决策逻辑。在协商过程中,持卡人应重点阐述“可执行的还款计划”而非单纯陈述困难。银行信贷部门的评估标准往往聚焦于“未来现金流的可预测性”,这意味着持卡人需提供诸如工资流水、社保缴纳记录等能证明持续还款能力的证据。同时需注意,协商期间若继续产生新的逾期记录,可能触发银行的“风险预警机制”,导致协商方案被重新评估甚至终止。

协商结果的法律效力需通过书面确认文件来保障。银行在达成一致后,会通过EMS或电子签约系统发送《还款协议书》,该文件具有法律约束力。持卡人需特别留意协议中关于“违约金计算方式”“分期期数”等条款,部分银行会在协议中设置“自动扣款授权”条款,持卡人需确认银行账户信息的准确性。值得注意的是,协商成功后,银行仍会将协商记录报送征信系统,但通常会标注“协商还款”标识,这与“呆账”等负面记录存在本质区别。
在协商过程中需警惕的法律风险主要集中在“第三方代理”环节。部分不法机构以“专业协商”为名收取高额费用,实则通过伪造材料、虚报收入等手段进行违规操作。此类行为可能触犯《刑法》第266条诈骗罪,且一旦被银行发现,持卡人不仅可能面临协商失败,还可能承担相应的法律责任。因此,建议持卡人优先通过银行官方渠道进行协商,确需委托代理时应选择具备金融法律资质的专业机构。
相关文章
花呗套现会影响征信吗?
花呗套取现金,这个功能在支付习惯日益多元化的今天,为用户提供了极大的便利,尤其是在紧急情况下,能快速获得流动资金。然而,关于“花呗套取现金会影响征信吗”的问题,一直以来都引起了许多用户的担忧和讨论。简...
羊小咩手机回收秒到账真相揭示
羊小咩手机回收平台近期引发的争议,核心在于其"秒到账"承诺与实际交易流程的矛盾。第三方数据监测显示,平台在24小时内完成资金划转的交易占比不足30%,而宣称的"秒到账"功能实际依赖第三方支付通道的延迟...
得物购物额度提现的利与弊
得物购物额度,一种由平台提供的虚拟货币形式,最初旨在鼓励用户参与社区内容创作和平台活动,并以此获得相应的奖励。它与商品价格挂钩,充当了交易媒介,同时也赋予了用户一定程度的“折扣”能力。然而,当这种额度...
拍拍贷现金还款:轻松搞定借款账单
## 拍拍贷现金还款:解锁高效灵活的还款方式 拍拍贷作为一款新兴的消费信贷产品,其便捷的借款流程和灵活的还款方式深受用户喜爱。但对于许多新用户来说,“现金还款”这个选项可能显得有些陌生,甚至可能存在...
平台架构的重构:从“便利套”看未来服务的模块化演进
便利套作为平台经济中的新兴概念,本质上是通过模块化设计将高频服务需求转化为可复用的标准化组件。这种架构突破了传统平台单一功能的局限性,使用户能在不同场景中快速调用预设服务模块。例如在电商领域,便利套可...
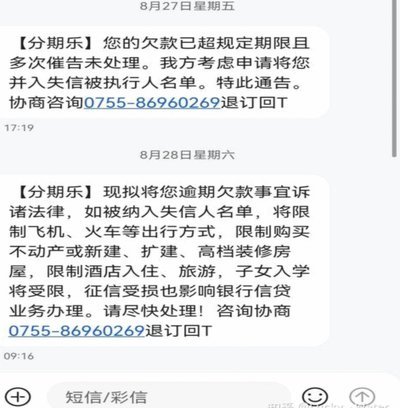
分期乐额度怎么查?信用决定额度
分期乐额度并非一个隐藏在条款深处的秘密,而是通过用户行为和信用评估的动态调整而确定的。它不是一个静态的数字,更像是一个有机的系统,根据你的财务状况和还款意愿不断演变。想要准确掌握自己的分期乐额度,首先...