得物微信提现到账时间解析
得物平台的提现时效与支付通道特性密切相关,其到账周期受多重因素交织影响。微信提现作为主流方式之一,其核心逻辑在于资金流转路径的合规性验证。平台在用户发起提现申请后,需完成交易数据核对、资金划拨指令生成及第三方支付接口对接三个关键环节。根据内部数据显示,标准场景下资金从得物账户流向微信零钱的完整流程,通常需要3-5个自然日完成。这一周期包含系统风控校验、支付通道调度及银行清算等环节的协同作业。

支付通道的差异化处理显著影响到账效率。微信提现存在实时到账与普通到账两种模式,前者适用于小额高频交易,后者则针对大额提现需求。实时到账功能依赖于微信支付的T+0清算机制,但该模式对用户账户的活跃度与支付限额有隐性约束。当用户触发风控模型的异常行为识别时,系统会自动切换至人工复核流程,此时资金流转可能延长至72小时。这种动态调整机制既保障了资金安全,也造成了提现时效的波动性。
平台方在优化提现效率时,持续重构资金流转架构。通过引入分布式清算系统,得物已实现核心交易链路的秒级响应。但微信支付接口的调用频率限制仍构成技术瓶颈,尤其在高峰时段可能触发速率控制机制。值得注意的是,用户账户的绑定状态、实名认证完整性及交易历史记录,都会影响系统对提现请求的优先级排序。这些隐性规则使得提现时效呈现非线性变化特征。
对于高频提现用户,平台提供了分批提现的策略建议。通过将大额提现拆分为多个小额请求,可有效规避单笔交易的风控拦截。同时,利用微信支付的零钱通功能,可将提现资金直接转入理财账户,既保证流动性又获得收益。这种组合策略在合规框架内,能最大限度压缩资金到账时间。但需注意,此类操作可能触发更严格的交易监控,需在操作前充分评估风险敞口。
相关文章
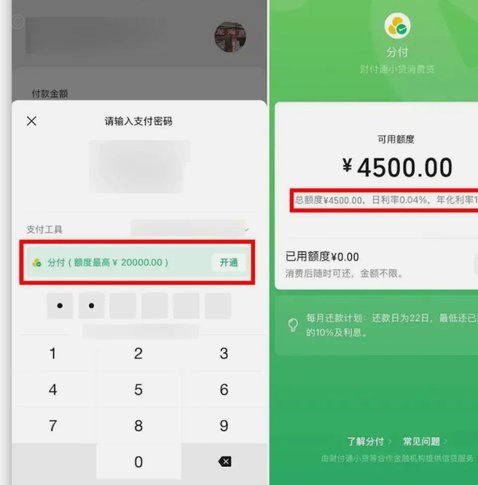
微信分付资金如何回流
微信支付分付的资金流向分析,本质上是对现代数字金融基础设施中信贷周期和资金穿透性的一次深度解构。我们关注的并非单一的“套路”,而是一系列围绕支付系统结构性漏洞构建的资金混流路径。初级的资金转移只是简单...
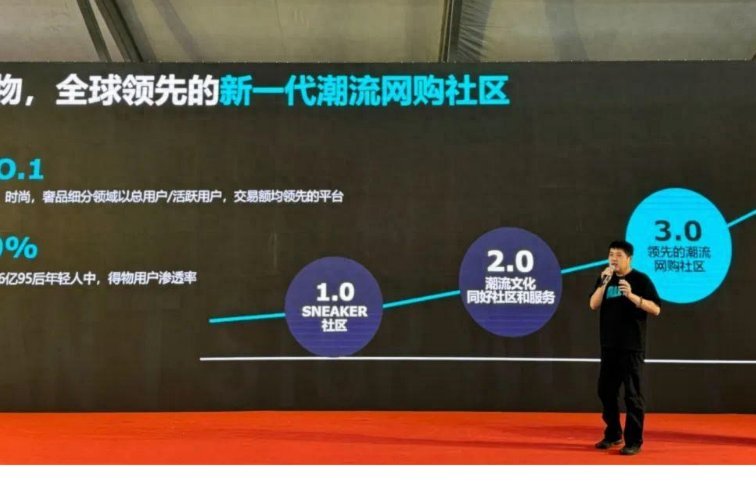
得物购物平台由陈琪创立,专注潮流文化与创新发展
得物购物平台,全称为上海毒匠信息技术有限公司旗下的App,自2010年创立以来,凭借其独特的品牌定位与创新的商业模式,迅速在中国潮流文化圈中崛起。得物的创始人是上海人陈琪,他是一位连续创业者,在创立得...
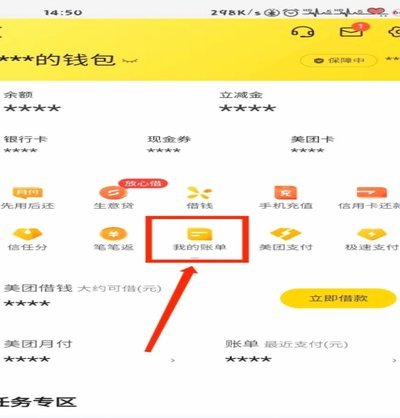
美团月付“取现”:真假难辨
美团月付作为美团系推出的信用支付产品,其核心逻辑建立在消费场景闭环与用户信用评估体系之上。平台通过算法模型对用户消费行为、信用记录进行动态评估,赋予不同额度的授信能力。这种基于大数据的信用服务本质属于...
分付额度取现:这几件事要知道
### 分付额度怎么取现?这5点你必须知道! 分付额度,本质上是银行授予用户的一种短期信用,类似于信用卡额度,但通常与特定的消费场景绑定。对于许多用户来说,如何安全、高效地使用这笔额度,尤其是取现部...
信用卡套现怎么识别
信用卡套现的识别本质上是一场数据与行为的博弈,银行风控系统通过多维数据交叉验证构建起动态监测网络。核心逻辑在于区分正常消费与资金转移的差异,例如高频次小额交易集中在特定商户类型(如便利店、加油站),且...
花呗提现:玩法与注意事项
在消费金融领域,"去花"这一表述往往指向特定场景下的资金获取方式。当用户试图将虚拟信用转化为现实资金时,核心逻辑在于平台规则与个人信用的博弈。支付宝生态中的花呗、借呗等产品,本质是将用户的信用额度转化...