羊小咩取现费用是多少合理?
羊小咩取现费用65元的定价逻辑,本质上是平台对资金流转效率的量化表达。该费用包含基础手续费、账户维护成本及风险溢价三重结构。以65元为基准,其定价区间处于行业中等水平,既高于部分第三方支付平台的免手续费政策,又低于传统银行的现金提取费用。这种定价策略通过平衡用户使用频率与平台运营成本,形成差异化竞争壁垒。值得注意的是,费用计算方式存在两种模式——固定费率与动态浮动费率,前者适用于高频交易用户,后者则根据市场波动调整,这种设计对用户资金流动性产生隐性影响。

从资金流视角观察,65元取现成本相当于用户资金时间价值的折损。若用户年化收益率低于3%,则该费用已构成实质性的资金损耗。但若将取现行为置于跨平台资金调度场景中,该费用反而成为优化资金配置的工具。例如,通过对比不同平台的取现成本与存款利率差,用户可实现资金的套利空间。这种经济模型揭示了取现费用并非孤立存在,而是嵌套在更复杂的金融生态中,其价值取决于用户的资金使用效率与风险承担能力。

用户群体的差异性决定了65元费用的合理性边界。对于高频交易者而言,该费用可能构成持续性的成本负担,但对偶发性取现用户来说,其边际成本接近于零。这种非对称性导致平台需通过用户画像细分来调整定价策略。部分用户可能通过绑定银行卡、使用分期功能等手段,将取现成本转化为其他形式的财务支出,这种转化过程往往伴随更高的资金使用效率。平台方需在成本控制与用户粘性之间寻找平衡点,避免因单一费用项导致用户流失。
隐藏在65元费用背后的是更复杂的资金流转链条。当用户通过羊小咩取现时,资金需经过平台账户、清算系统、支付通道等多个节点,每个节点都可能产生隐性成本。例如,跨境取现可能涉及汇率转换损耗,而内部转账则可能产生资金池调度成本。这些成本最终通过取现费用体现,但其计算逻辑往往不透明。用户若忽视这些隐性成本,可能误判实际资金使用成本,进而影响财务规划的准确性。

在数字化支付生态中,65元取现费用的合理性需置于更广阔的市场环境中审视。当前行业呈现两极分化趋势——部分平台通过降低取现费用争夺市场份额,另一些则通过增值服务提升用户粘性。羊小咩的定价策略处于中间地带,既保持基础服务的可持续性,又为增值服务预留空间。这种定价模式对用户而言意味着需要权衡短期成本与长期收益,通过精细化的资金管理实现最优决策。平台方则需持续优化成本结构,在控制运营风险的同时,提升用户体验的感知价值。
相关文章
便荔卡包还款方式灵活多样
便荔卡包的还款机制以灵活分层为核心,其基础逻辑是将还款选项拆解为多个可组合的模块。例如基础还款通道包含实时全额还款与最低还款额两种模式,前者适用于资金充裕的用户,后者则为短期周转设计。值得注意的是,最...
如何安全关闭白条账户
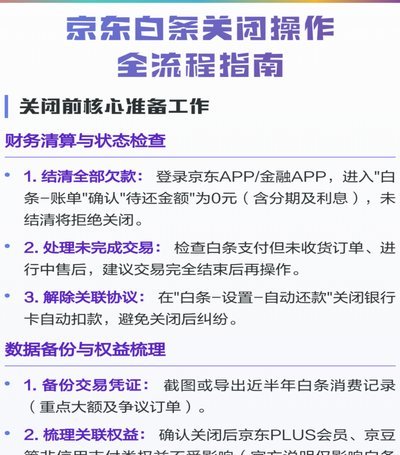
随着互联网金融的普及,越来越多的人选择使用各类信用消费产品以解决临时的资金周转问题。其中,“白条”作为一种便捷的在线支付与借贷工具,在年轻消费者中尤其受欢迎。然而,并非所有人都会长期依赖这类服务,因此...
样本量如何确定?
在市场营销和数据统计领域,“白条套出来一般要多少点”是一个常见的问题,具体取决于多个因素。在进行在线调查或市场调研时,合理确定样本量是确保结果准确性的关键步骤。 首先,总体规模是影响白条法中样本量的...
花自套:焦虑的现代迷思
“拿去花快速自套”这种现象,在数字文化乃至整个社会中都值得深思。它并非单纯的“迷信”或“行为怪癖”,而是一种复杂的心理防御机制,一种面对不确定性和控制缺失时的一种自我救赎。从行为学的角度来看,这种行为...
花呗额度如何提升:天猫用户攻略
### 天猫花呗:额度提升的暗面博弈 花呗,本质上是天猫对用户信用的预支。它的存在,打破了传统电商支付的二元对立,将信用体系从后台推到前台。然而,当用户试图"套花呗"时,便进入了一个模糊灰色地带。这...
美团月付“取现”:真假难辨
美团月付作为美团系推出的信用支付产品,其核心逻辑建立在消费场景闭环与用户信用评估体系之上。平台通过算法模型对用户消费行为、信用记录进行动态评估,赋予不同额度的授信能力。这种基于大数据的信用服务本质属于...