安全可靠的多元化模式
得物App的支付流程绝非简单地输入卡号或指纹,其深层机制体现了一个成熟的潮流电商平台在解决信任博弈和提升用户体验上的多层架构。平台采取的多元化支付网关策略,其本质是服务于极高交易频率和复杂商品属性的生态需求。用户选择支付宝、微信支付或银行卡,选择的不仅是一个支付通道,更是在不同支付生态和用户习惯之间寻找一个最优解。每一次支付指令的发出,都意味着系统需要即时地进行多重校验:从资金流向的合规性验证,到商品来源的真伪溯源校验。这种支付背后的集成复杂度,要求平台构建一个既能够兼容传统金融体系,又能快速适应移动支付革命的弹性支付框架,这也是其支付入口具备高度稳定性的基础。
在用户侧的实际支付操作中,我们需要深入理解“资金托管”这一核心概念。得物作为二手交易的聚合平台,交易双方的信誉风险是最大的变量。因此,平台不会允许款项在交易的任何阶段直接划转,而是严格遵循“款到平台,商品核验后释放给卖家”的资金托管模式。这一机制确保了支付链路的安全性,将用户和卖家双方的交易风险均纳入平台信用体系进行兜底。无论用户使用的是预付费模式还是商品完成后确认付款,资金的流转路径始终通过平台中心化的支付结算池进行控制。这种支付模型,不仅增强了用户的购买保障,更将支付行为从单纯的经济交换升级为基于平台信任背书的信用交易行为。
支付系统的专业性体现在其高等级的风控拦截能力上。一个成熟的交易平台必须时刻应对支付环节可能出现的欺诈、羊毛党薅贷行为以及异常交易模型。因此,每一次完成支付请求,都触发了多维度的实时风控引擎扫描。这些引擎不仅监测支付金额和频率的异常波动,更会结合用户历史交易行为、IP地理位置、设备指纹等数千个维度,构建一个完整的用户画像和行为模型。任何偏离模型参数的支付请求,即使资金链条上看似完备,也可能触发预警或干脆拦截。这层无形的金融风控防火墙,是保障平台交易环境健康和维护资金流稳定的关键技术基石。

从宏观的金融科技角度审视,得物App的支付未来必然会朝着金融服务的深度渗透方向发展。目前的支付形态仅仅是流量和交易的结算层,其下一代演进将聚焦于信贷和资产化的融合。我们预期未来会看到更多基于用户交易历史和商品鉴证报告的“信誉分值贷”,即平台可以依据用户在平台上的交易信用,提供比传统银行更灵活、更具针对性的信贷服务。同时,随着数字藏品和虚拟实物属性的增强,支付接口也将不再仅限于人民币,而是将纳入数字证书、代币化资产的支付结算功能,构建一个涵盖物理商品、数字权益、金融信用于一体的立体化支付与结算系统。
相关文章
分期乐为何出现有额度取不出来的情况?
分期乐平台用户常常遇到有额度却无法提取的情况,这往往让不少人感到困惑和无助。面对这一问题时,首先需要明确的是,额度取不出的原因多种多样,并不单纯是系统故障或操作失误那么简单。常见的原因包括信用评估更新...
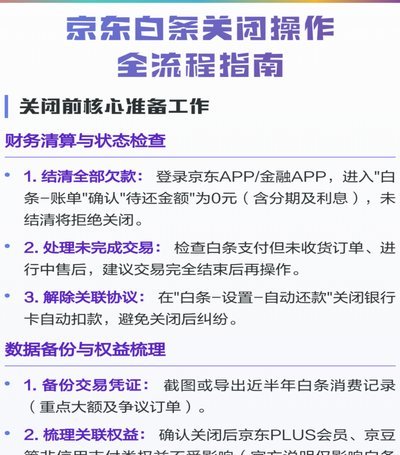
如何安全关闭白条账户
随着互联网金融的普及,越来越多的人选择使用各类信用消费产品以解决临时的资金周转问题。其中,“白条”作为一种便捷的在线支付与借贷工具,在年轻消费者中尤其受欢迎。然而,并非所有人都会长期依赖这类服务,因此...
样本量如何确定?
在市场营销和数据统计领域,“白条套出来一般要多少点”是一个常见的问题,具体取决于多个因素。在进行在线调查或市场调研时,合理确定样本量是确保结果准确性的关键步骤。 首先,总体规模是影响白条法中样本量的...
如何安全操作美团月付400分期?
### 美团月付400怎么自套? #### 第一段:操作流程与风险平衡“自套”美团月付400,本质上是利用信用额度进行短期资金周转。用户需通过美团APP进入“月付”页面,选择“分期”或“信用支付”,...
得物购物额度提现的利与弊
得物购物额度,一种由平台提供的虚拟货币形式,最初旨在鼓励用户参与社区内容创作和平台活动,并以此获得相应的奖励。它与商品价格挂钩,充当了交易媒介,同时也赋予了用户一定程度的“折扣”能力。然而,当这种额度...
花呗套现风险大吗?
### 套花呗的机子可靠吗?深度解析消费金融产品的风险与保障 花呗作为蚂蚁集团旗下的消费金融产品,凭借其便捷的分期还款功能,迅速成为消费者的一大利好。然而,“套花呗”的现象也引发了广泛关注,这不仅涉...