收款码分付技术实现路径
要让一个基础的“收款码”真正具备“分付”的能力,核心认知必须从一个二维图形支付标识,跃升到一个复杂的、多方参与的资金分账工作流引擎。收款码本身只是一张入口票,它记录了谁收钱,但并不决定钱如何分配。要实现自动化的分付,根本在于系统背后的逻辑架构,要求支付网关必须接入具备高并发处理能力的资金路由系统,能够实时识别交易链条中的多方角色,并根据预设的、具有法律约束力的分配协议,进行毫秒级的资金切分和定向转账。这不是简单的手动操作,而是需要将分账规则代码化、流程化,确保每一次扫码支付,都被系统自动解析为一个包含多个收款人、多个责任方的支付事件包。
实现资金自动分付的关键,在于搭建一个超越传统支付账本的“智能分账层”。这个层必须通过API接口深度嵌入到电商平台、服务交易市场或供应链管理系统中。当用户扫码支付时,系统不会将全部款项汇给一个主体,而是触发一个预设的、包含主体权重的分配计算模型。例如,一笔费用需要支付给商品供应商(占60%)、平台服务费(占20%)和物流方(占20%),系统需要即时根据商品交易的唯一ID,调用分配规则,将款项实时地分解、扣除和传输。这种机制要求支付方不仅是“收钱方”,更必须是“资金调配中心”,从而使收款码从单纯的入款凭证,升级为一套完整的、多级分账结算的启动信号。
从运营和合规角度来看,“收分付”绝非简单的技术堆砌,它涉及复杂的财务结算、法律合同和合规风险管理。企业必须建立一套完善的资金归集和分配审计系统,确保每笔资金流动的轨迹都可追溯、可回溯。分付逻辑的构建,需要引入智能合约或预授权金机制,明确各方在支付周期中的权利和义务。如果分付涉及跨司法管辖区的资金,则更必须考虑国际支付的清算周期和外汇管制规则。因此,任何声称能简单实现分付的解决方案,最终都会被底层金融服务架构的复杂性和法律合规性所限制,必须将业务需求与金融风控模型同步设计。
最终,高级的收款码分付能力,必然落脚于场景化、生态化的应用场景。在大型的即时服务和内容消费领域,例如一次团购、一次联合营销活动,款项往往需要按比例分配给内容创作者、本地服务商家和推广方。此时,支付系统必须能够实时接收到用户行为数据(如点击率、转化率)作为权重参数,结合交易额,自动计算出最符合商业利益的分配配比。这使得收款码不再只是收钱的终端,它真正成为了一个嵌入在商业闭环中的“智能结算枢纽”,用代码化的规则,高效且公正地解决了多方参与模式下的资金分配难题。
相关文章
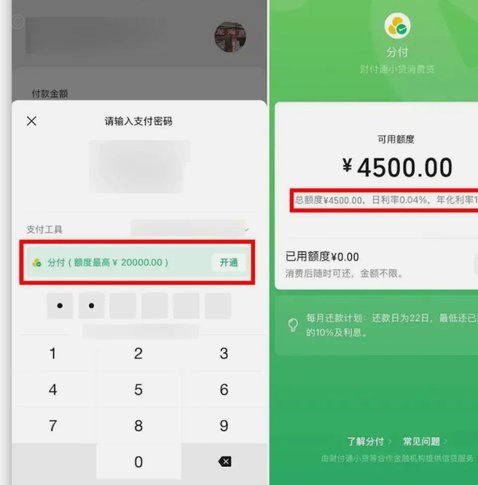
微信分付资金如何回流
微信支付分付的资金流向分析,本质上是对现代数字金融基础设施中信贷周期和资金穿透性的一次深度解构。我们关注的并非单一的“套路”,而是一系列围绕支付系统结构性漏洞构建的资金混流路径。初级的资金转移只是简单...
花呗额度提升技巧:信用与活跃度关键
花呗额度的提升,对于提升消费体验和支付便利性至关重要,但并非简单粗暴地追求“套取”,而是需要理解其背后的逻辑和自身信用状况。从我的经验来看,花呗额度的评估核心在于支付宝账户的整体健康程度,以及与支付宝...
得物额度怎么提现
关于得物的额度能否提现,这个问题需要从多个角度来分析。首先,得物是一款以二手交易为主的平台,在其平台上用户可以通过出售闲置物品获得现金或平台币(简称“得物币”),而这些得物币可以用于购物、兑换礼物等。...
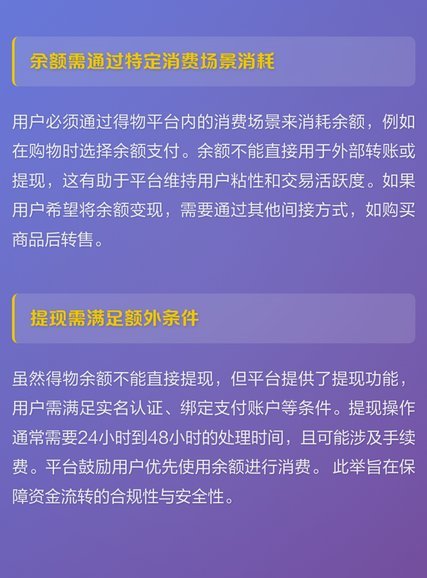
得物分期如何提前结清账单
得物分期作为一种新兴的购物模式,为用户提供了更加灵活便捷的资金支持。然而,在享受分期带来的便利时,部分用户可能会遇到如何提现的问题。本文将详细解析得物分期的提现流程及相关注意事项。 首先,理解得物分...
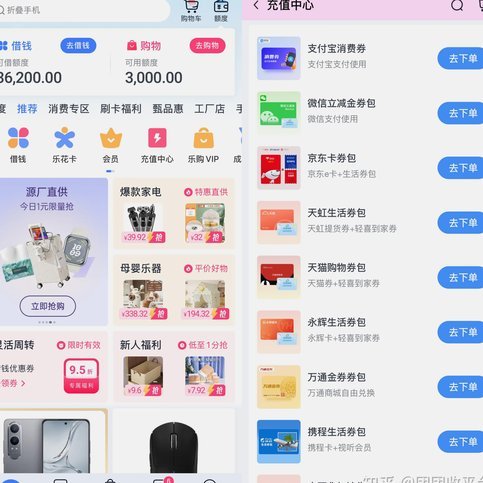
分期乐额度怎么花更合理:实用管理技巧
**分期乐额度怎么花:理性规划与风险管理** 在现代消费金融市场中,分期乐等信用支付工具逐渐成为消费者的重要选择。然而,如何合理利用分期乐额度进行消费,既满足需求又避免潜在风险,是每个使用者需要深思...
如何在携程完成还款?
近年来,随着在线旅游市场的迅速发展,携程因其便捷的服务和丰富的旅行产品而备受用户青睐。然而,在享受旅行便利的同时,有时也会遇到需要还款的情况。那么,作为携程用户,我们应当如何在合理的时间内完成还款呢?...