分期乐微信取现详解
分期乐微信取现,看似简单粗暴的四个字背后,蕴藏着金融科技与消费习惯的深刻交织。它并非单纯的资金提取工具,更像是数字时代的“微贷”新形态,反映出当下消费群体日益倾向于碎片化、即时化的需求。
传统的金融机构服务相对复杂,往往需要多方资料证明和审批程序,而分期乐微信取现则以极简操作为核心。用户只需绑定微信账户和银行卡,便可快速申请小额资金,并直接打入账户,极大缩短了资金获取的时效性。这种便捷性对于急需周转或临时消费的人群而言,无疑是巨大的吸引力。
然而,分期乐微信取现并非完全没有风险。其背后的借贷机制与利率设定,往往缺乏足够的透明度,用户在享受到便利的同时,也可能面临着隐形成本的沉重负担。 此外,对于一些不善理财或存在冲动消费倾向的用户来说,频繁使用这种快速获取资金的方式,可能会导致负债积累和金融风险隐患。
分期乐微信取现的出现,不仅是科技发展带来的新趋势,更是一个信号:传统金融服务模式正在被数字化、碎片化的新形态所挑战。未来,如何平衡便捷性和风险控制,让金融科技真正惠及大众,将是摆在行业面前的重要课题。
相关文章
拍拍贷现金支付如何操作及注意事项
拍拍贷的现金支付功能,对于习惯线下支付、不信任线上转账的用户而言,无疑提供了极大的便利。理解其具体使用方法远比简单地“支付”要复杂得多,它深深地植根于拍拍贷的信用体系和风险控制策略之中。核心在于,现金...
如何协商白条逾期延期避免更多损失
白条逾期,对于绝大多数消费者而言,都意味着财务上的困扰,更重要的是,它会迅速侵蚀信用记录,影响未来的金融活动。简单的逾期并不意味着一无是处,恰恰相反,积极主动地协商延期,甚至争取还款方案,往往能有效避...
分期乐变了吗:趋势与应对
分期乐作为消费金融工具,其服务状态与政策环境、平台策略及用户需求密切相关。近年来,随着监管趋严,部分平台对分期乐功能进行了限制,但并非完全停用。用户在使用时需关注平台更新公告,避免因系统调整导致操作异...
分付额度能一次性提取吗?真相揭秘
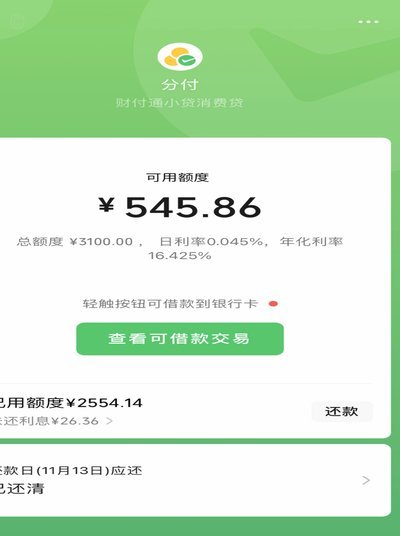
近期,有关“分付”的话题引起了广泛关注。许多人对如何一次性获得额度调整存有疑虑。从技术上讲,分付是蚂蚁金服推出的一种消费信贷产品,旨在为用户在消费时提供灵活的支付解决方案。然而,关于是否能一次性“套现...
携程“拿去花”积分兑换
携程的"拿去花"功能本质上是平台通过积分体系与优惠券机制的深度结合,构建起用户行为激励的闭环。该功能将消费积分与即时折扣券绑定,用户在完成预订、入住、评价等环节后可获得可兑换的优惠券,这种设计巧妙地将...
得物商家取现,平台真的不知道?
得物额度取现现象,以及平台是否知情,是一个在交易平台生态中复杂且需要细致分析的问题。简单理解,得物额度,即商家在平台上的信用额度,基于其历史交易数据、好评率、退款率等因素评估而来。商家通过使用额度,可...