花呗套取:深层金融漏洞探秘
数字支付生态体系的深层漏洞,远非简单的透支行为可概括。这种复杂的财务循环套取,本质上是对现代信用模型的一次系统性误判与绕行。核心在于,平台并非仅仅监控资金的进出,更依赖于建立在用户生活轨迹上的“可预测性模型”。当行为数据被过度量化和黑箱化,形成一个自我循环的信用壁垒时,其中的任何冗余环节、缺乏实时物理核验的支付流程,都构成了潜在的漏洞切口。真正的切入点,不是一次孤立的交易,而是系统对信用价值的时间滞后性假设——即平台允许资金在确认偿付前,首先享受流通价值。理解这一点,就意味着理解了数字信用体系从价值确认到支付实现之间的“时空差隙”。
从经济学角度审视,任何金融杠杆的滥用,都离不开心理学陷阱的配合。所谓的“套取”,往往是利用了消费主义的即时满足感和信用体系提供的“信用幻觉”。当用户将虚拟的信用额度视作可立即使用的实物资产,而忽略了其背后必然伴随的沉重负债周期时,其认知模型就已经发生了偏离。这种心理上的错位,使得个人个体更容易接受层层递进的资金循环结构,将原本分散的、低风险的消费交易,误判为高周转、低成本的短期融资工具。剥开消费场景的外衣,其内核始终是对“信贷周期错位”的深度依赖。

技术机制层面来看,一旦涉及到高频、小额、多账户的资金流转,系统的风控模型就会进入识别的盲区。这些复杂的套取行为,很少是单一路径完成的,而是通过多维度的支付工具和中间账户进行层级化分解。例如,利用支付网关的生态耦合性,将原本指向生活服务的单一交易流,分散导向资金回流率极高的低级循环链。关键在于,这些循环交易的每一次支付,都是在用一个看似正常的“消费需求”,去触发另一个信用边界的释放。这套机制的复杂度,远超出了传统反欺诈系统在短时间内完成的全息图谱绘制能力。

最终,任何试图跨越系统信任边界的行为,都必然触碰到金融基础设施的硬性约束。现代的金融风控已经从单纯的“交易额度监控”,升级到“行为异常模式识别”和“关系图谱描绘”。这些算法能够捕捉到宏观层面的结构性异常,例如短周期内跨越多个异构领域的资金高度一致性流动。因此,单纯的技巧或战术性的突破是不可持续的。真正的防御壁垒,已经从关注“用户是否足够可信”,上升到关注“交易模式是否足够合理”,极大地提高了套取行为的门槛和复杂性。深入分析,可知其核心矛盾始终围绕在“短期流动性需求”与“长周期价值验证”之间的巨大张力。
相关文章
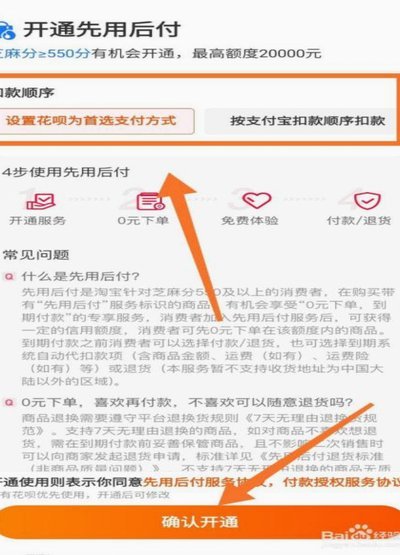
淘宝商家秒套群:先用后付资金链揭秘
### 淘宝先用后付商家秒套群:揭秘资金流转背后的暗流 在淘宝平台上,先用后付模式的迅速普及,不仅改变了消费者的购物习惯,更催生了“商家秒套群”这一特殊现象。所谓“秒套”,指的是商家通过先用后付的订...
得物额度不是靠申请?提升消费信用的核心方法论
得物app的额度申请机制,并非一个简单的“申请”过程,而是一个基于用户行为和信用积累的动态评估体系。理解这一点至关重要,避免盲目追求高额额度而导致账号被限制。得物的核心商业模式建立在“预售”之上,而预...
携程拿去花:资金提现那些事儿
“携程拿去花”现象,这个词汇在网购平台交易中已经形成了一种常见的理解——指的是交易完成后,卖家可能无法及时收到平台结算,甚至长时间无法提现。这并非简单的技术故障,而是涉及到平台运营策略、风险控制以及部...
便荔卡包催收何时启动
“便荔卡包哪天开始催收”这个看似琐碎的问题,实际上揭示了中国支付体系背后深层次的运营逻辑和风险管理机制。要理解这个问题,首先需要明确“便荔卡包”并非指某特定银行或银行卡,而是指那些充值金额较小、消费频...
消费新模式
## 分期乐取现:消费金融时代的创新与隐忧 在移动支付盛行的今天,"分期乐取现"作为一种新兴的金融服务模式,正在悄然改变着消费者的支付习惯。这种服务通过将未来的收入转化为即期可用资金,为消费者提供了...

携程拿去花秒拒怎么办
面对携程推出的“拿去花”产品,用户有时会遭遇秒拒的情况。这种状况可能由多种因素造成。首先,需要明确的是,“拿去花”是携程提供的一种消费分期服务,在申请时需严格审核用户的信用记录、收入状况以及过往消费行...