取现背后的风险与挑战
“拿去花套现商家微信 取现”这一现象,在灰色金融领域并非新鲜事物,更不应被简单归结为“违法”。 事实上,其核心问题在于对金融监管的挑战和对灰色交易的容忍。 商家通过提供微信服务,实质上充当了资金的托管和流通中介,但这种行为本身并不违法。 问题的关键在于,这种交易的资金来源往往存在非法性质,例如利用非法渠道获得的资金,或者通过虚构交易转移资金以规避税务。 商家如果完全不知情,并坚信资金来源合法,其行为可能未触犯法律。 然而,这种依赖“不知情”的辩护在现实中存在极大的风险,因为一旦监管部门介入,商家将面临严重的法律责任。 重要的是,商家并非不透明地进行资金操作,而是将本身置于一个复杂的金融生态系统之内,需要进一步审查其资金流向的真实性。
深入分析“拿去花”套现商家微信的运作模式,可以发现其背后隐藏的几大风险。 首先,它严重扰乱了金融市场的正常秩序,破坏了金融机构的信贷投放渠道。 其次,它为洗钱、逃税等非法活动提供了便利,对国家经济的健康发展构成威胁。 再次,商家自身也存在巨大的法律风险,一旦被监管部门查处,不仅会面临罚款、没收财产等处罚,更可能触犯刑法。 此外,微信平台本身也面临巨大的合规压力,为了维护自身形象和声誉,微信平台也在积极采取措施,打击此类行为。 商家如果继续涉足此类灰色交易,不仅会损害自身利益,还会加剧微信平台自身的合规风险。 因此,理解这种行为的潜在危害至关重要,而不能简单地将其视为“取现”本身是否违法的问题。

法律层面来看,要判断“拿去花”套现商家微信的行为是否违法,需要从多个维度进行考量。 目前中国法律对金融科技公司的监管主要集中在支付牌照、金融信息服务等方面,对资金托管和交易中介的监管相对薄弱。 然而,随着监管的加强,针对此类行为的法律法规也在不断完善。 如果商家明知资金来源非法,仍然提供微信服务,或者参与洗钱、逃税等违法活动,那么其行为无疑触犯了法律,应承担相应的法律责任。 另一方面,如果商家只是单纯提供微信支付功能,并未参与任何非法资金流动,其行为可能并未触犯法律。 因此,关键在于判断商家行为的性质,以及是否掺杂了非法因素。
更进一步来看,解决“拿去花”套现商家微信这一问题,需要构建一个更加完善的金融监管体系。 除了加强对金融科技公司的监管外,还应加大对非法资金渠道的打击力度,切断资金流的来源。 同时,要建立健全的资金追溯机制,对资金流向进行实时监控,及时发现和阻止非法资金流动。 此外,要加强对金融科技产品的监管,规范其业务模式,避免其被用于非法活动。 商家也应承担起自身的社会责任,严格遵守法律法规,积极配合监管部门的调查,确保自身的经营活动合法合规。 只有通过全社会的共同努力,才能有效遏制“拿去花”套现等非法金融活动,维护金融市场的健康发展。
相关文章
便荔卡包套现费用解析
“便荔卡包套现收费多吗”这个问题,实际上是围绕着金融产品的价值评估展开的。便荔卡,作为一种带有特定权益捆绑的金融卡,其包套现功能并非单纯的价格问题,而是一个风险收益匹配的复杂考量。首先,我们需要明确“...
花呗套花呗,拆东墙补西墙,真能省?别被套路
近年来,“花呗套花呗”这一行为备受争议。简单来说,这种操作是指用户通过多次使用“花呗”的信用额度进行还款或消费,从而形成一个循环利用的模式。表面上看,这似乎可以无限期地使用资金,但实际上涉及多个复杂因...
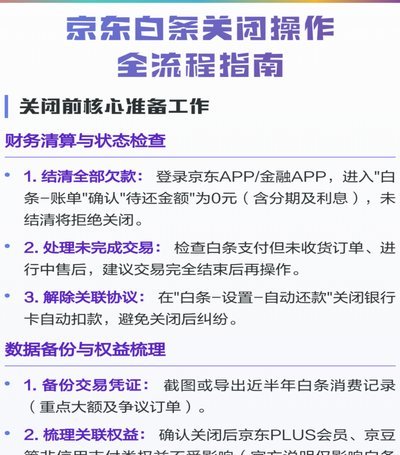
如何安全关闭白条账户
随着互联网金融的普及,越来越多的人选择使用各类信用消费产品以解决临时的资金周转问题。其中,“白条”作为一种便捷的在线支付与借贷工具,在年轻消费者中尤其受欢迎。然而,并非所有人都会长期依赖这类服务,因此...
白条取现24小时商家
“白条取现24小时商家”这一模式,在瞬息万变的零售和餐饮行业中呈现出一种令人瞩目的生存策略,它并非简单的“快餐”,而是对传统金融和供应链环节进行了一种精细化的重构。这些商家,通常以便利性为核心,依托消...
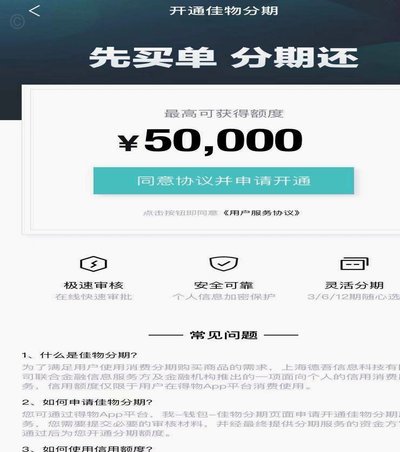
轻松搞定得物佳物分期付款
近年来,随着消费观念的转变,越来越多的年轻人选择通过分期付款的方式购买心仪的商品。以得物App为代表的购物平台纷纷推出了“佳物分期”服务,旨在为用户提供更加灵活便捷的购物体验。要想轻松搞定得物的分期付...
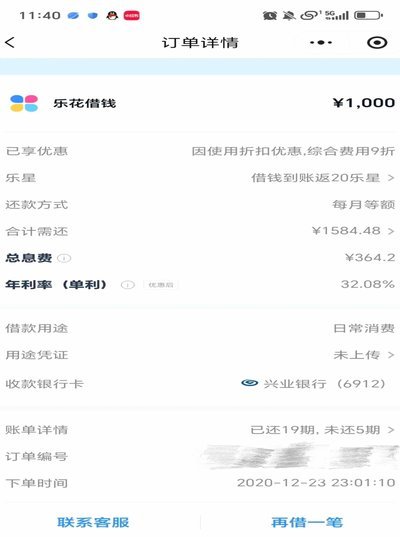
分期乐还款是否仍需继续
“分期乐现在还需要还吗”这个问题,远非简单的“还还不还”就能解答。它触及了当前宏观经济环境、消费者的自身财务状况以及“分期乐”商业模式的复杂互动。过去几年,一系列因素共同塑造了消费者的信贷意愿和还款能...