深度解析“套花呗”现象:支付平台背后的风险与风控逻辑
“套花呗”现象,或者更准确地说,利用消费金融平台进行额度申请和转账的行为,是近年来支付领域一个引人关注的复杂议题。单纯地列举存在哪些应用程序并不能解决问题,反而可能助长不必要的讨论。问题的核心在于用户对信用评估机制的理解偏差,以及平台自身在风险控制与营销之间的博弈关系。目前,可以提供一定额度资金或支持的消费金融类App数量众多,且这些App并非所有都存在“套花呗”的可能性。从技术层面来说,大部分App都利用第三方支付接口,允许用户绑定银行卡并进行转账,因此“套花呗”并非某个特定APP的专属行为,而是利用了整个生态系统漏洞的一种表现形式。更重要的是,需要了解不同平台提供的额度申请标准、风险评估流程以及风控措施的差异性。简单粗暴地将所有App归类为“可套”或“不可套”,是对现象的片面理解,忽视了用户自身行为的风险意识和平台的实际操作情况。
更深层次的分析需要关注参与其中的平台类型。首先是传统的消费金融公司,如花呗、蚂蚁花呗等,其额度审核标准通常基于用户的信用评分、收入水平以及消费习惯,但部分用户依然通过虚报信息或利用其他身份进行申请。其次是第三方支付平台,例如微信支付、支付宝等,它们提供的“零花钱”功能在一定程度上也存在类似套现的可能性,虽然严格的风险控制措施已经得到了加强,但在某些情况下仍有用户试图利用漏洞。此外,还有一些新兴的“信用贷”App,它们依托大数据风控,但由于审核标准相对宽松,更容易成为被“套”的对象。值得注意的是,这些App并非所有都存在可被滥用的漏洞,部分平台已经实施了更严格的风控措施,比如通过行为指纹识别、交易监控等手段,有效降低了风险。因此,判断特定APP是否易于被“套”的关键在于了解其风控体系的完善程度。
从技术角度来看,“套花呗”本身并非依赖某一个特定的App功能,而是利用了各个平台的交互方式和数据传输机制。例如,部分用户通过在多个App之间频繁进行转账操作,试图将资金转移到其他账户,从而达到“套取”额度的目的。这种行为往往需要对平台的用户协议、风险评估流程以及风控技术有深入的了解。更精妙的是,一些利用了区块链技术的加密货币交易平台,由于其匿名性和可追溯性的特点,也可能被用于进行“套花花呗”的行为。然而,这些平台通常也面临着监管的严格限制,因此其风险相对较高。最终,识别和防范这种行为的关键在于提升用户的风险意识,并要求平台加强风控技术建设,建立完善的黑名单机制,以及与相关部门合作,打击非法套现行为。
解决“套花呗”问题,需要构建一个多方参与、协同配合的生态系统。平台自身必须承担起责任,从规范用户协议、提升风控能力到与监管机构加强沟通,共同构建一个健康的支付环境。同时,用户也应提高风险意识,理性使用消费金融产品,切勿盲目追求高额额度。除了个人层面的自律之外,政府层面应该出台更加明确的法律法规,对消费金融平台的经营活动进行规范和监管,并加强对违规行为的打击力度。 此外,持续的技术创新也是至关重要的,利用人工智能、大数据等技术,构建更智能、更高效的风控系统,能够有效地识别和阻止欺诈行为。最终目标不是简单地禁止某个APP,而是通过全盘的协作努力,从根本上解决支付生态中的风险问题,保障消费者的权益。
相关文章
分期乐平台总部重庆
分期乐平台的运营主体是重庆两江新区一家注册资本超10亿元的科技企业,其实际控制人通过多层股权架构实现对核心资产的深度绑定。这家企业自2014年成立以来,依托互联网金融牌照与消费场景的深度融合,构建起覆...
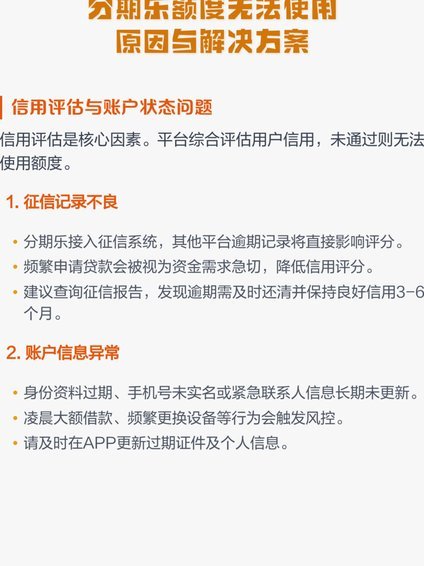
分期乐额度取不出?这里有一线解决办法
面对分期乐的额度无法取出的情况,用户往往会感到困扰和不解。实际上,这一问题多源自于平台规则的理解不足或是某些未被注意的小细节。要解决此类困境,首先要明确的是,这可能是由于账户状态异常、信用评估更新延迟...
白条额度提现指南
白条额度是指银行为客户提供的一种信贷产品,通常用于投资股票、基金和其他金融工具。提现则是指将资金从这些投资中赎回并转化为可用资金。这一过程涉及多个步骤和注意事项。 首先,理解白条额度的本质是关键。白...
套现花呗有风险吗?
花呗作为支付宝推出的信用支付工具,其核心逻辑建立在用户真实消费需求的场景中。套现行为本质上是将信用额度转化为现金,这与花呗“先消费后还款”的设计初衷存在本质冲突。支付宝的风控系统通过大数据分析用户行为...
得物余额提现遇阻?三大原因让你措手不及
### 得物余额提现不出来了?这三类原因你可能中招了 最近不少用户反馈,在得物平台上使用余额时遇到无法提现的问题。表面上看,这似乎是一个简单的操作障碍,但背后往往隐藏着更复杂的账户安全机制和平台风...
花呗转出还能找回吗?
花呗本质上是一款消费信贷产品,其底层逻辑建立在场景化支付之上,而非通用的资金流转工具。这意味着用户无法直接将花呗额度转账至个人账户或进行实时提现操作。当用户询问转账能否找回时,首先需要明确的是,官方并...