拍拍贷怎么借款?详解智能审核与分钟级到账流程
拍拍贷的借款流程本质上是技术驱动下的信用评估与资金匹配过程。用户注册后需完成实名认证、绑定银行卡及提交基础资料,这些信息通过大数据模型进行交叉验证,形成初步信用画像。平台引入AI算法对用户行为轨迹进行深度解析,例如消费习惯、社交关系网络等非传统数据维度,这种多维评估体系使风控能力显著优于传统金融机构。值得注意的是,拍拍贷近年持续优化智能审核系统,将人工复核环节压缩至30%以下,使平均放款时效缩短至15分钟内,这种效率提升源于机器学习模型对风险信号的精准捕捉。
在借款额度测算环节,拍拍贷采用动态授信机制,综合考量用户历史借款记录、还款表现及当前负债情况。系统会根据用户在平台的活跃度调整授信上限,例如频繁使用还款功能的用户可能获得临时额度提升。这种弹性授信模式既控制了风险敞口,又为优质用户提供了资金灵活性。值得注意的是,平台通过与多家持牌金融机构合作,构建了多通道资金池,使不同信用层级的用户都能匹配到适配的借款方案,这种分层供给策略有效平衡了风险与收益。
资金到账的时效性是衡量平台服务体验的核心指标。拍拍贷通过部署分布式账务系统,将资金划转路径压缩至3个节点,配合实时风控引擎的前置拦截功能,使合规借款申请的到账时间稳定在30分钟内。对于紧急资金需求用户,平台还推出"极速贷"产品,通过预授信机制实现"零等待"放款。这种时效性优势源于其自研的量子加密支付通道,该技术将资金流转的中间环节减少60%,同时确保每笔交易都经过区块链存证,这种技术创新既提升了用户体验,又强化了资金安全。
在利率定价方面,拍拍贷采用动态定价模型,根据市场资金成本、用户信用等级及借款期限进行实时调整。平台通过引入联邦学习技术,在保障用户隐私的前提下,持续优化利率测算算法。对于优质用户,系统会自动推送专属优惠利率,这种精准定价策略使平台整体不良率控制在1.2%以下。值得注意的是,拍拍贷近年上线的"利率透明化"功能,要求每笔借款的年化利率、服务费及还款明细必须在借款协议中显性展示,这种信息披露机制增强了用户对借款成本的预判能力,也倒逼平台持续优化运营效率。
相关文章
便荔卡包通讯录获取指南
### 如何从便荔卡包中提取通讯录 便荔卡包作为一种新兴的数据管理工具,其核心在于通过卡片式结构实现信息的快速检索和整合。用户在使用时,往往会遇到如何高效获取通讯录的问题。这不仅仅是简单的数据提取...
深度教程解析:从盲目跟随到逻辑理解的知识重构
优秀的教程解析绝非对操作流程的机械复述,其核心价值在于对指令背后逻辑链条的深度拆解。当大多数人停留在“点击哪里”或“输入什么”的表层信息时,深度的解析应当致力于揭示动作之间的因果关系与底层原理。这意味...
100个网贷平台直观对比图集
网贷平台的繁荣与发展,无疑是互联网金融领域的一股强劲力量。然而,在众多纷繁复杂的信息中,如何快速识别正规可靠的平台成为了投资者和潜在用户面临的一大挑战。“100个网贷平台图片大全”这一概念,实际上是指...
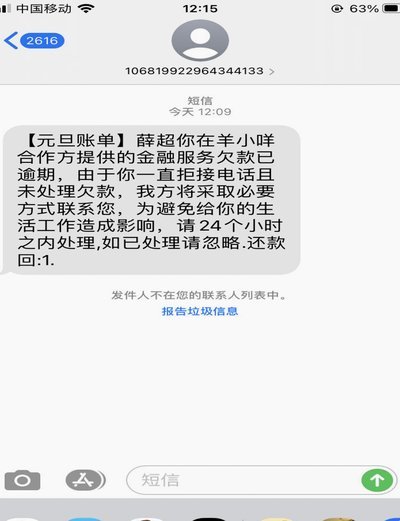
羊小咩逾期代价如何?
羊小咩逾期产生的影响,绝不仅仅是简单的“利息累积”。它如同一个裂痕,逐渐扩大,渗透到借款人生活的各个方面。首先,逾期的负面信息会被记录在征信报告中,这会令未来的贷款申请变得更加困难,甚至面临拒绝。高额...
花呗套现取现金靠谱吗?
花呗套现取现金的操作本质是绕开平台风控体系进行资金转移,这种行为在技术层面存在系统性风险。支付宝的信用支付模型基于消费场景构建,其风控算法能通过交易频次、金额分布等维度识别异常行为。当用户试图通过虚构...
羊小咩退款申请全流程解析
羊小咩的退款机制本质上是平台与消费者权益博弈的缩影。平台方通过设定时效阈值和证据链要求,将风险前置化。例如商品类目通常设置7天无理由退货,但需结合物流轨迹与订单状态进行动态判断。用户需注意,系统判定标...